Los fundamentos del “Sanaenomics”: en busca de una vía para el crecimiento de Japón
Economía Política- English
- 日本語
- 简体字
- 繁體字
- Français
- Español
- العربية
- Русский
Reconsiderar el significado de la política fiscal “proactiva”
En su discurso de política general del 20 de febrero de 2026, la primera ministra Takaichi Sanae hizo hincapié en abandonar la tradicional dependencia de Japón de los presupuestos adicional para estimular el crecimiento económico y abogó por una presupuestación plurianual y fondos a largo plazo para mejorar la previsibilidad fiscal. La ministra de Finanzas Katayama Satsuki reforzó este punto y subrayó que unas finanzas públicas responsables y proactivas no implican ampliar la escala del gasto, sino priorizar aquellas medidas que tengan un impacto demostrable y reexaminar las de impacto limitado.
En otras palabras, una política fiscal proactiva no significa necesariamente gastar más. Se trata de cambiar la manera en que se utiliza el presupuesto: ampliar el horizonte temporal de la inversión pública, rediseñar los marcos fiscales para fomentar la inversión privada y desplazar la atención de la escala a la sustancia.
Entre los ejercicios fiscales de 2023 y 2025, el gasto total (incluidos los presupuestos adicionales) aumentó menos de un 5 %, mientras que los ingresos fiscales subieron un 12 %. Esto sugiere una postura política que combina la consolidación fiscal con estímulos selectivos. El déficit presupuestario del ejercicio fiscal 2026 es modesto según las normas internacionales, e incluso un presupuesto adicional considerable no llevaría al país a una situación de elevado déficit. De hecho, se prevé que la proporción entre la deuda pública y el producto interior bruto disminuya de forma gradual.
Sin embargo, los comentarios siguen centrándose en la viabilidad fiscal y monetaria, lo que refleja una especie de dependencia de la trayectoria con raíces en la década de 2000 (o incluso en la de 1990), cuando el principal desafío macroeconómico de Japón era la débil demanda y una deflación persistente. En aquellas condiciones, la magnitud y la eficacia de los estímulos fiscales y monetarios resultaban, en efecto, fundamentales.
Hoy en día, sin embargo, Japón ha entrado en una nueva fase económica —algunos sostienen que el punto de inflexión se produjo a finales de 2018—, a medida que las limitaciones por el lado de la oferta, como la escasez de mano de obra y la atonía de la productividad, se han vuelto más apremiantes. El debate económico todavía no se ha adaptado a esta realidad.
Por lo tanto, el verdadero centro del debate respecto a la estrategia económica del Gobierno debería ser cómo se despliegan las herramientas fiscales y qué reformas institucionales las acompañan. El planteamiento de la propia Takaichi es claro: en su discurso de política general de febrero, señaló una acusada escasez de aportación de capital —es decir, de inversión nacional— y trazó una visión centrada en la inversión estratégica para el crecimiento y la gestión de crisis.
La teoría que sustenta el “Sanaenomics”
Dos marcos de actuación resultan clave para entender esta nueva orientación política. El primero es el concepto de economía de alta presión y el segundo es la economía moderna del lado de la oferta (MSSE, por sus siglas en inglés).
La idea de una economía de alta presión fue propuesta en 1973 por Arthur Okun, quien sugirió que la productividad podría mejorarse acelerando la reasignación de la mano de obra. La macroeconomía tradicional trataba los ciclos económicos como fluctuaciones de la demanda a corto plazo y el crecimiento potencial como una cuestión a largo plazo del lado de la oferta, determinada por la demografía, el capital y la tecnología.
Esta dicotomía se vio cuestionada por la experiencia global tras la crisis financiera de 2008. En teoría, una perturbación financiera debería ser temporal y no afectar a la actividad a medio y largo plazo. Sin embargo, incluso después de que la crisis remitió, la actividad económica no se recuperó por completo.
Resultó que los cambios en la demanda agregada pueden dejar huellas duraderas en el lado de la oferta, incluidos los niveles del PIB a largo plazo. Una demanda débil y prolongada erosiona la participación laboral y la inversión, mientras que una demanda fuerte y sostenida fomenta la movilidad laboral, la formación de capital, la investigación y el desarrollo, y la innovación orientada al ahorro de mano de obra, lo que eleva el PIB potencial. Cuando la demanda supera la capacidad de oferta y surge la escasez de mano de obra, la economía se encuentra en condiciones idóneas para lograr ganancias de productividad mediante la reasignación de la mano de obra y el capital. Reaccionar con un endurecimiento fiscal o monetario abrupto para sofocar la inflación entraña el riesgo de desperdiciar esta oportunidad.
Al mismo tiempo, cualquier medida adoptada bajo restricciones de oferta implica siempre contrapartidas. Un elevado gasto fiscal en una economía de alta presión puede desplazar la actividad privada al atraer a los trabajadores hacia proyectos gubernamentales. Y subvencionar industrias en decadencia puede obstaculizar las ganancias de productividad derivadas de la movilidad laboral.
Aquí es donde entra en juego la MSSE. A diferencia de las teorías del lado de la oferta de la década de 1980 (asociadas a los recortes fiscales neoliberales y a la desregulación), la MSSE, articulada en 2022 por la entonces secretaria del Tesoro estadounidense Janet Yellen, hace hincapié en el crecimiento de abajo hacia arriba mediante el desarrollo de los recursos humanos, junto con el fomento de nuevas industrias a través de agrupaciones industriales regionales y la mejora de las infraestructuras. Concibe un crecimiento guiado por el Gobierno para aprovechar las ventajas de una economía de alta presión, no el laissez-faire. La propia Yellen ha escrito sobre las economías de alta presión y, como presidenta de la Reserva Federal en 2016, señaló que la demanda puede tener efectos persistentes sobre la oferta, lo que subraya la compatibilidad de ambos marcos.
Una nueva perspectiva sobre la política industrial
La agenda de Takaichi para la inversión en crecimiento y la gestión de crisis es, en efecto, una versión japonesa de la MSSE. Su objetivo es incentivar la inversión a través de la colaboración público-privada mediante el fortalecimiento de las bases que hacen viable la inversión privada. Por ejemplo, un clúster industrial no surgirá simplemente con la construcción de una nueva planta de semiconductores; también se requiere acceso a electricidad, agua, redes de transporte, proveedores y recursos humanos. La adopción de la IA y la robótica exige capacitación, infraestructura de datos, estandarización y reforma regulatoria, funciones que el sector público debe ayudar a coordinar.
Este planteamiento podría suscitar críticas de que la política industrial está de regreso, un fantasma que causa cierta inquietud a muchos economistas, incluyéndome a mí. Las investigaciones de las décadas de 1990 y 2000 pusieron de relieve cómo la política industrial de Japón a menudo no logró impulsar sectores de alto crecimiento y, en su lugar, canalizó recursos hacia industrias de bajo crecimiento o con limitaciones de escala.
Algunas políticas, como el proyecto de ley desechado en 1964 para seminacionalizar las industrias del automóvil y del acero, resultaron estar claramente erradas. Estas experiencias han llevado a la mayoría de los economistas a recelar de los intentos por parte de los burócratas —quienes no asumen ningún riesgo financiero personal— de identificar las futuras industrias en crecimiento.
Sin embargo, la política industrial ha experimentado una reevaluación moderada desde finales de la década de 2010. Ha surgido una postura más matizada después de que Washington desempeñara un papel en el desarrollo de internet y en el fortalecimiento de la ciberseguridad, así como a partir de estudios de caso en Corea del Sur y Taiwán.
Un número creciente de investigaciones sostiene ahora que la anterior política industrial de Japón resulta difícil de evaluar debido a que se perseguían dos objetivos contradictorios al mismo tiempo: proteger industrias en decadencia y promover sectores emergentes. Algunos sugieren que el mero hecho de intentar ambas cosas pudo haber contribuido al fracaso de dicha política. Cabe destacar que esta reciente reevaluación no afirma que se pueda confiar en que la política industrial garantice el éxito. Por el contrario, subraya que no se debe intervenir si quienes toman las decisiones no pueden identificar con claridad fallos de coordinación, efectos de aprendizaje o necesidades de seguridad nacional. Se trata de una visión más cautelosa y basada en evidencias sobre cuándo puede estar justificada la política industrial.
De la escala al contenido
Tanto la idea de una economía de alta presión como los principios de la MSSE exigen una gestión de las políticas públicas que tenga plenamente en cuenta las limitaciones del lado de la oferta en Japón: la escasez de mano de obra y unas infraestructuras insuficientes. Teniendo presentes estos límites, la cuestión fundamental no es solo cuánto gasta el Gobierno, sino cómo y en qué lo hace. En muchos casos, la reforma institucional será más determinante para la eficacia que la escala fiscal. Por lo tanto, la formulación de políticas debe analizar con rigurosidad si existen realmente las condiciones para un crecimiento guiado, tal como sugieren las investigaciones recientes sobre política industrial.
Durante años, el debate sobre la política económica ha girado en torno a dicotomías cuantitativas: estímulo fiscal frente a consolidación, y flexibilización monetaria frente a endurecimiento. Sin embargo, en una época marcada por la escasez de mano de obra y otras restricciones de la oferta, los términos del debate están cambiando. En lugar de plantear soluciones a nivel macroeconómico, la atención se centra cada vez más en si una política se adecua a la realidad y al potencial de sectores específicos. Evaluar con precisión las distintas opciones de política económica resulta imposible sin un conocimiento detallado y específico de cada sector. Esto supone un gran desafío para economistas y analistas como yo, pero también brinda la oportunidad de replantear la forma en que Japón aborda el crecimiento.
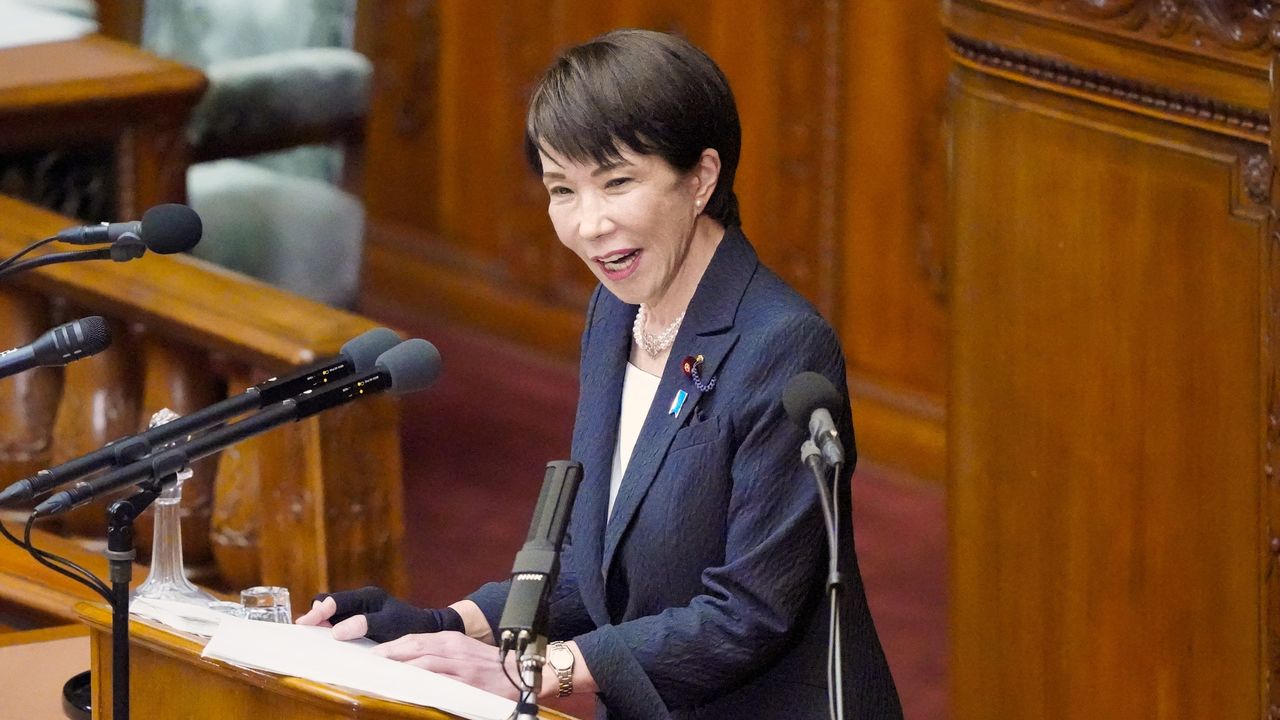
(Imagen del encabezado: la primera ministra Takaichi Sanae ofrece un discurso de política general en una sesión plenaria de la Cámara de Representantes. © Jiji.)
finanzas publicas economía japonesa Gobierno de Japón Takaichi Sanae