Cómo frenar el desplome del yen: tres condiciones para un repunte
Economía- English
- 日本語
- 简体字
- 繁體字
- Français
- Español
- العربية
- Русский
La depreciación del yen tras la pandemia
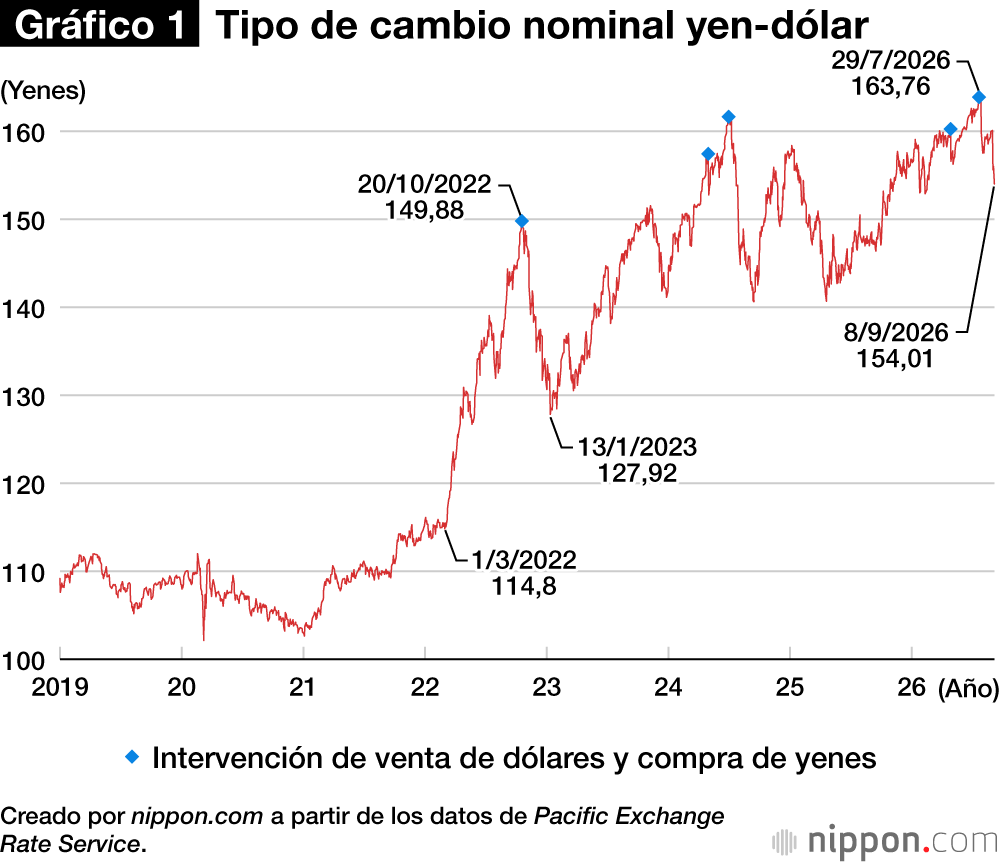
Un factor innegable detrás de la marcada depreciación del yen a partir de marzo de 2022 (gráfico 1) es la creciente brecha entre los tipos de interés de Japón y Estados Unidos a medida que ambas economías salían de la pandemia de la COVID-19.
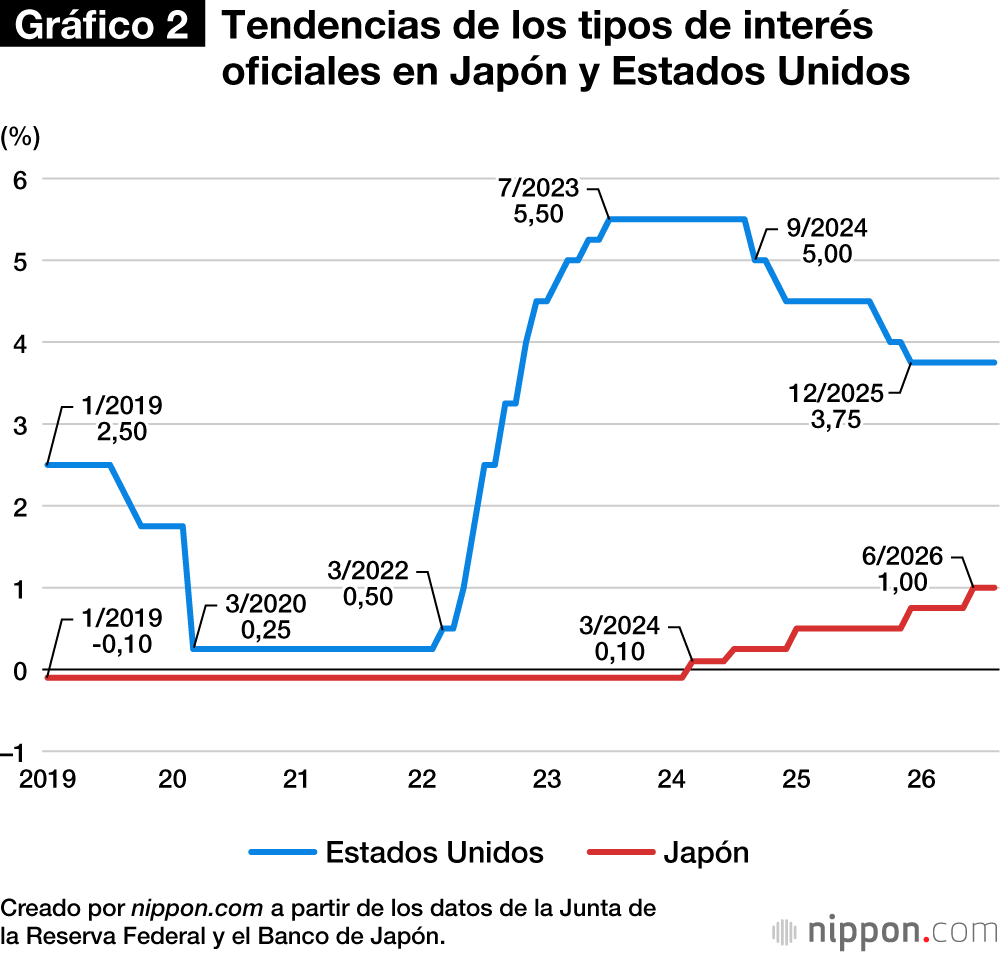
Un análisis de la evolución de los tipos de interés oficiales en ambos países lo deja claro (gráfico 2): en marzo de 2020, cuando la pandemia paralizó la actividad económica mundial, la Reserva Federal de Estados Unidos recortó el tipo de los fondos federales al 0,25 %. Este nivel se mantuvo durante casi dos años. Sin embargo, en marzo de 2022, la Reserva Federal comenzó a subir los tipos: primero al 0,5 % y después de forma acelerada en rápida sucesión a medida que la inflación se disparaba en todo el mundo.
A medida que las economías se reabrían, la demanda se recuperó más rápido que la oferta, lo que impulsó al alza los precios mundiales de los recursos y la energía. La invasión rusa de Ucrania en febrero de 2022 hizo subir los precios aún más. Para contener la inflación, muchas economías occidentales endurecieron su política monetaria; el tipo de los fondos federales, por ejemplo, se disparó hasta el 4,50 % en diciembre de 2022. Japón, por su parte, mantuvo su política de tipos de interés negativos y el control de la curva de rendimientos, lo que generó un marcado contraste en las posturas monetarias.
La brecha de los tipos de interés es uno de los factores más importantes del tipo de cambio yen-dólar. Al ampliarse la brecha de forma tan rápida en 2022, el debilitamiento del yen resultaba inevitable; el 21 de octubre, la divisa se depreció brevemente hasta superar los 151 yenes por dólar.
El yen comenzó a rebotar tras marcar un mínimo en octubre de 2022 y se fortaleció hasta situarse en torno a los 127 yenes por dólar para enero de 2023, como se aprecia en el gráfico 1 anterior. Esto reflejaba las expectativas de que la economía de Estados Unidos se enfriaría bajo el peso de las rápidas subidas de tipos y de que la Reserva Federal comenzaría pronto a recortarlos. Sin embargo, los datos económicos de Estados Unidos publicados a lo largo de 2023 resultaron sorprendentemente sólidos. La Reserva Federal subió los tipos cuatro veces más, hasta alcanzar el 5,50 % en julio, mientras que Japón se mantuvo fiel a su política de tipos de interés negativos y al control de la curva de rendimientos. A medida que la brecha de los tipos de interés volvió a ampliarse, el yen reanudó su descenso. Para 2024, un yen débil en torno a los 150 yenes por dólar se había convertido en la nueva normalidad.
Políticas que prolongaron la depreciación
Dos factores contribuyeron a afianzar este debilitamiento prolongado. El primero fue la lenta transición de Japón hacia la normalización de la política monetaria. El Banco de Japón no retiró los tipos negativos ni el control de la curva de rendimientos hasta el 19 de marzo de 2024. Aun así, como muestra el gráfico 2, las subidas de tipos avanzaron con cautela: un 0,10 % al principio, luego un 0,75 % en diciembre de 2025 y, finalmente, un 1,0 % en junio de 2026, un proceso que se prolongó durante 27 meses.
Estados Unidos, en cambio, redujo el tipo de los fondos federales al 5,0 % en septiembre de 2024 y, para diciembre de 2025, se había situado en torno al 3,75 %. A pesar de que la brecha de los tipos oficiales se estrechó, el yen continuó cayendo. Los mercados siguieron convencidos de que las subidas de tipos de Japón iban “por detrás de la curva”, demasiado lentas como para cambiar las expectativas. A principios de 2026, el yen parecía estancado en torno a la cota de los 160 yenes.
El segundo factor fue la postura fiscal de la Administración de la primera ministra Takaichi Sanae, que se puso en marcha en octubre de 2025. Al prometer unas “finanzas públicas responsables y proactivas”, la primera ministra aprobó presupuestos que suscitaron inquietud sobre la disciplina fiscal, y se comprometió a reducir el impuesto sobre el consumo de alimentos y bebidas al 1 % durante dos años. El Gobierno también mostró una clara resistencia a las subidas de tipos del Banco de Japón. Esta combinación de gasto expansivo, recortes fiscales y tipos de interés continuamente bajos empujó de forma natural al yen a la baja. Para julio de 2026, la divisa se aproximaba a la marca de los 164 yenes, lo que avivó el temor a un desplome hacia la franja alta de los 160 yenes.
Un punto de inflexion: la intervención coordinada de Japón y EE. UU.
El 30 de julio de 2026, el yen rondó los 163 yenes por dólar hasta el atardecer. Sin embargo, poco después de las 22:30, se fortaleció repentinamente y se aproximó por un momento a los 157 yenes. El detonante fue una intervención masiva de compra de yenes por parte del Ministerio de Finanzas de Japón que, según se informó, superó los 6 billones de yenes. Históricamente, las intervenciones han ayudado a evitar una mayor depreciación cuando el tipo de cambio cruza umbrales clave. Los símbolos ♦ del gráfico 1 indican dichos episodios.
Si bien una intervención por sí sola no siempre logra revertir las tendencias del mercado, sí puede evitar un mayor deterioro. El 31 de julio, no obstante, las autoridades estadounidenses se sumaron a Japón en una intervención coordinada: vendieron euros y compraron yenes. Japón parece haber intervenido de nuevo el 3 de agosto, lo que elevó la cantidad gastada a lo largo de tres días a entre 12 billones y 13 billones de yenes, según se informó. El yen se fortaleció brevemente hasta situarse en torno a los 155 yenes, y ambos Gobiernos declararon que no dudarían en tomar medidas adicionales. El impacto terminó por disiparse y el yen regresó a la cota de los 160 yenes a finales de agosto, pero los mercados ya no podían ignorar la posibilidad de nuevas intervenciones.
Luego, el 2 de septiembre, cuando el yen cotizaba cerca de los 160 yenes, comenzó a subir repentinamente. Al día siguiente continuó su escalada y estuvo a punto de alcanzar los 155 yenes a última hora de la noche. No se notificó ninguna intervención, pero la confianza del mercado había cambiado de forma drástica después de que el secretario del Tesoro de Estados Unidos, Scott Bessent, expresara en repetidas ocasiones su preocupación por la infravaloración del yen y su firme apoyo a una actuación política decidida por parte de Japón.
Las declaraciones de Bessent (que podían interpretarse como presión o como cooperación) tuvieron varias consecuencias. El gobernador del Banco de Japón, Ueda Kazuo, se vio en la práctica empujado a realizar subidas adicionales de tipos durante su reunión del 30 de agosto con Bessent, y en la rueda de prensa del G20 del 1 de septiembre no descartó un mayor endurecimiento. El miembro del Consejo de Política del Banco de Japón, Takata Hajime, añadió el 2 de septiembre que Japón había entrado en una fase de subidas de tipos más flexibles, lo que desató las expectativas del mercado sobre un endurecimiento más rápido por parte de la entidad central. Anteriormente, Bessent había aludido a posibles movimientos aún no divulgados públicamente, lo que alimentó las especulaciones de que el Fondo de Inversión en Pensiones del Gobierno de Japón podría aumentar sus activos denominados en yenes.
En este contexto, las operaciones de carry trade con el yen comenzaron a deshacerse el 2 de septiembre. Los inversores que habían acumulado grandes posiciones cortas en yenes —anticipando una depreciación continuada bajo una política fiscal expansiva y tipos de interés bajos— se apresuraron a cerrar sus posiciones para evitar pérdidas ante la abrupta apreciación.
La atención se fija en el ritmo de las subidas de tipos y en la disciplina fiscal
¿Puede el yen seguir subiendo y salir finalmente de su prolongado letargo? Tres factores determinarán el resultado: el precio de las materias primas, la política monetaria y la disciplina fiscal.
El primero se refiere a la evolución de los precios de los recursos y la energía. Como gran importador de materias primas, la balanza comercial de Japón se deteriora cuando suben los costes. Si el precio del crudo se mantiene elevado, en torno a los 100 dólares por barril, los déficit comerciales se ampliarán de manera significativa. La continua inestabilidad en el estrecho de Ormuz, motivada por el conflicto con Irán, dificulta enormemente la previsión de los precios del petróleo. Japón debe evitar el círculo vicioso en el que un mayor precio de los recursos provoque mayores déficit comerciales y un yen más débil, lo que a su vez encarece aún más los costes de las importaciones denominadas en yenes.
Un segundo factor crucial será si el Banco de Japón continúa mostrando una postura firme respecto a las subidas de tipos, especialmente en comparación con la Junta de la Reserva Federal. En su reunión de política monetaria del 17 y 18 de septiembre, el banco central japonés elevó el tipo oficial del 1,0 % al 1,25 %. Tras esta decisión, sin embargo, el yen volvió a debilitarse frente al dólar y cayó desde la franja baja de los 156 yenes hasta rozar los 158 yenes. Es probable que esto se deba a que los mercados percibieron un distanciamiento entre las posturas de Japón y Estados Unidos con respecto al futuro endurecimiento monetario.
Tras la reunión del 15 y 16 de septiembre del Comité Federal de Mercado Abierto de Estados Unidos, en la que se decidió subir el tipo de los fondos federales, el presidente de la Reserva Federal, Kevin Warsh, expresó su disposición proactiva a aplicar nuevos endurecimientos monetarios para contener la inflación. En comparación, los mercados consideran poco probable que el Banco de Japón siga un rumbo similar. De hecho, en la reunión de política monetaria, dos de los nueve miembros del consejo de política votaron en contra de subir el tipo en esta ocasión. Los mercados podrían haber interpretado esto como una señal de que la Administración Takaichi intenta evitar subidas en el tipo oficial de Japón.
Tras la sesión del Banco de Japón, a última hora de la noche del 18 de septiembre, trascendió que la entidad había llevado a cabo un “chequeo de tipos” (rate check), mediante el cual se consulta a los participantes del mercado sobre los niveles del tipo de cambio. Esto suele ser indicio de una inminente intervención en el mercado de divisas, y el mercado respondió haciendo regresar al yen a los 156 yenes por dólar; sin embargo, no hay garantías de que este efecto perdure. De cara al futuro, el mercado del yen dependerá en gran medida de si el Banco de Japón muestra una postura firme de endurecimiento monetario en comparación con la Reserva Federal.
Por último, la Administración Takaichi debe imponer una mayor disciplina fiscal. Bessent declaró que Japón necesita “frenar la reflación” introducida durante la era de Abe Shinzō. El peso que Takaichi conceda a la opinión de Washington resultará crítico. Japón puede aprovechar esta presión externa para orientar al país hacia una mayor disciplina fiscal, pero si desaprovecha la oportunidad, el yen podría fácilmente volver a debilitarse por encima de la cota de los 160 yenes.
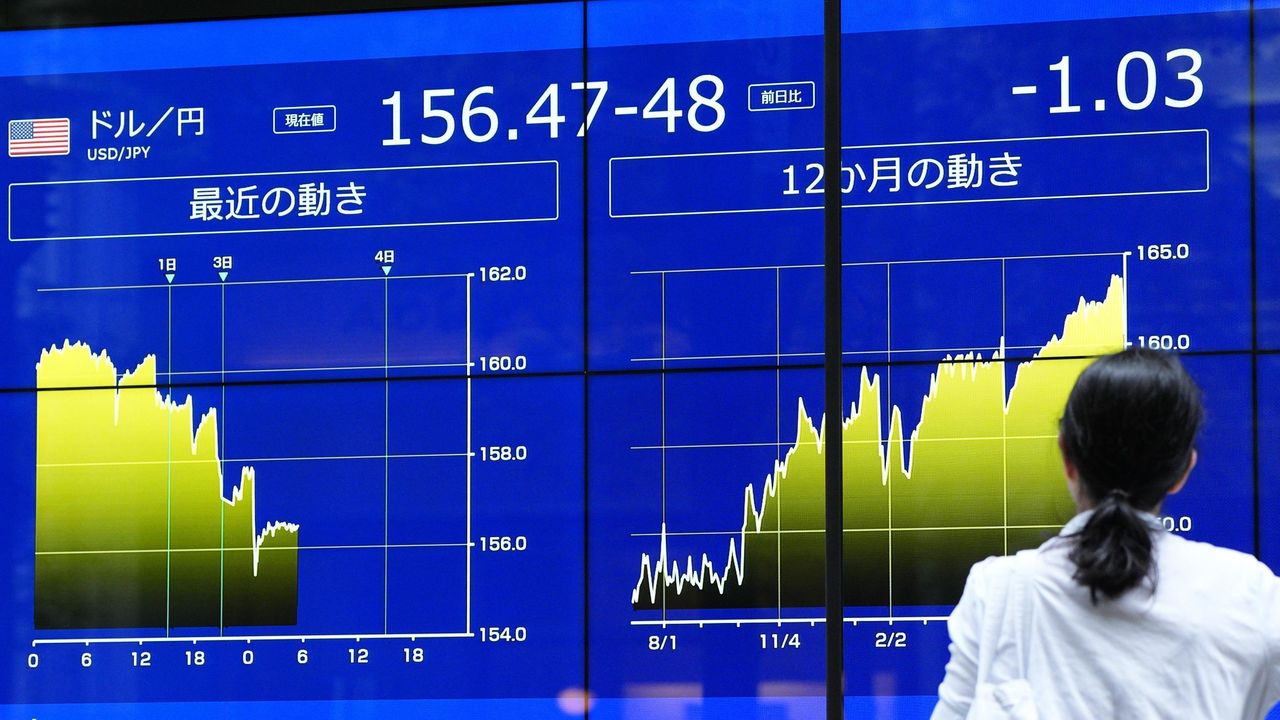
(Imagen del encabezado: unas pantallas en el distrito de Chiyoda, Tokio, muestran cómo el yen se aprecia hasta situarse en el rango de los 156 yenes por dólar el 3 de agosto, tras las compras coordinadas de divisas por parte de Japón y Estados Unidos. © Kyōdō.)