Les taux d’intérêt à long terme s’envolent : aperçu de la stratégie japonaise
Économie Société- English
- 日本語
- 简体字
- 繁體字
- Français
- Español
- العربية
- Русский
Une hausse des taux plus rapide que dans les autres grandes économies
Depuis le début de 2026, la hausse des taux d’intérêt à long terme au Japon s’est nettement accentuée, laissant entrevoir un passage au-dessus de 3 % pour la première fois en trente ans. L’annonce par la Première ministre Takaichi Sanae d’un projet visant à ramener de 8 % à 1 % la taxe sur la consommation applicable aux produits alimentaires à compter d’avril 2027 a renforcé les inquiétudes quant à la manière de combler le manque à gagner budgétaire.
Le taux d’intérêt à long terme désigne ici le rendement des obligations d’État japonaises à dix ans. Il est important, car il sert de référence aux taux des prêts accordés aux entreprises et à ceux des crédits immobiliers. Les obligations d’État s’échangent sur les marchés financiers et leur rendement fluctue en fonction de la conjoncture économique et de la santé des finances publiques.
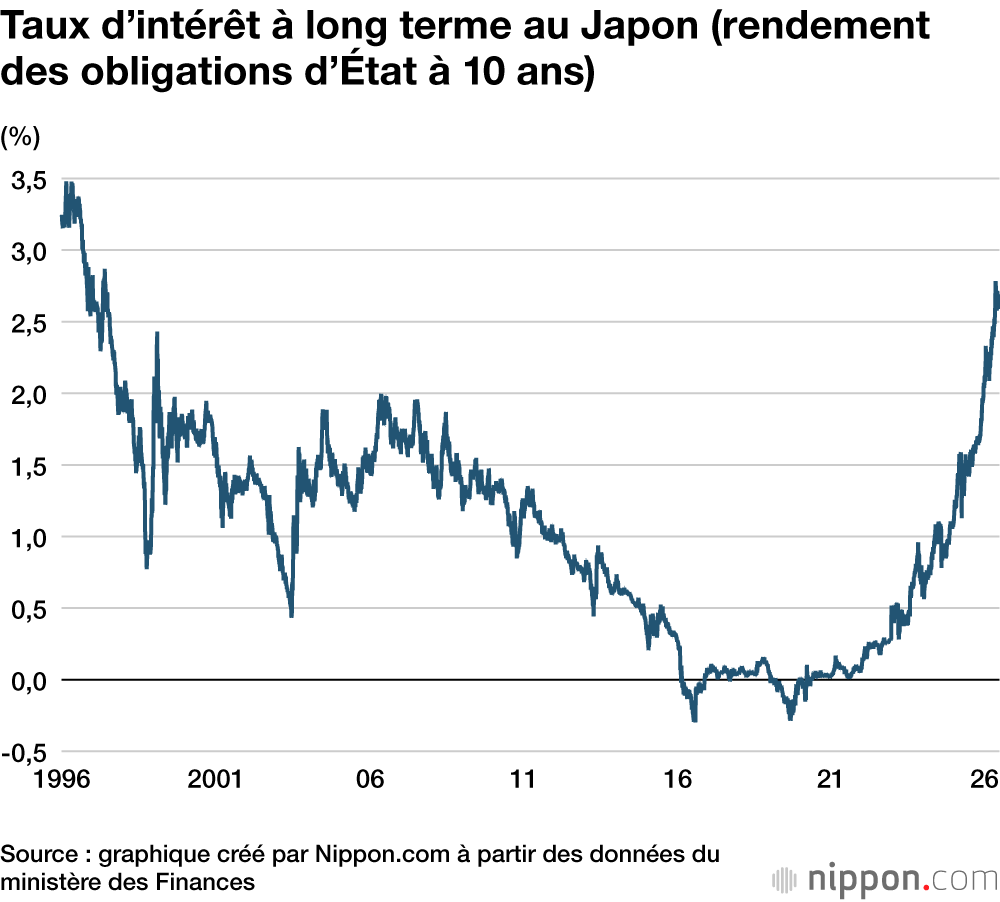
Depuis le début de l’année, la hausse des taux d’intérêt à long terme, qui reflète une baisse du prix des obligations d’État, s’est particulièrement accentuée. Selon les données du ministère des Finances, le taux a atteint le 17 août un sommet en trente ans, à 2,930 %. Certains observateurs du marché, comme Kumano Hideo, économiste en chef de l’Institut de recherche économique ABC, estiment qu’il pourrait atteindre la barre des 3 % dès le mois d’août. Cette progression s’explique notamment par les inquiétudes concernant la dégradation des finances publiques et la hausse de l’inflation.
Le 30 juillet, la Première ministre Takaichi a annoncé son intention de réduire la taxe sur la consommation et de verser des aides en espèces, des mesures susceptibles de créer chaque année un besoin de financement pouvant atteindre 5 000 milliards de yens (27 milliards d’euros). Elle a fourni peu de précisions, indiquant seulement que le gouvernement « réexaminerait les dépenses et les recettes ». De leur côté, les acteurs du marché « suivent de près la capacité du gouvernement à équilibrer ses comptes », selon Ueno Tsuyoshi, économiste principal à l’Institut de recherche NLI.
La Première ministre Takaichi a également indiqué que le taux serait rétabli à 8 % deux ans plus tard, en 2029. Toutefois, à l’approche des élections à la Chambre des conseillers en 2028, une hausse de la taxe pourrait être politiquement difficile. Ueno souligne que « si le taux reste fixé à 1 %, il deviendra difficile de trouver de nouvelles recettes », ce qui nourrit les doutes quant à la santé des finances publiques japonaises à long terme. Si le gouvernement tente de combler le déficit en émettant massivement des obligations destinées à le financer, il devra emprunter des montants toujours plus importants auprès des investisseurs, ce qui poussera encore les taux à la hausse.
L’inflation constitue un autre facteur de hausse des taux d’intérêt à long terme. Comme elle érode le pouvoir d’achat, les taux doivent augmenter pour que les obligations d’État restent attractives aux yeux des investisseurs. À l’heure actuelle, les cours du pétrole brut sont volatils en raison de la dégradation de la situation au Moyen-Orient, tandis que l’accélération de la dépréciation du yen a contribué à porter, depuis avril, la hausse sur un an de l’indice des prix des biens des entreprises (CGPI) dans une fourchette de 5 % à 7 %. Si les entreprises répercutent ces surcoûts sur les prix de détail, l’inflation à la consommation devrait presque inévitablement accélérer à l’approche de l’automne.
La lenteur avec laquelle la Banque du Japon relève ses taux ; elle a notamment laissé son taux directeur inchangé lors de sa réunion de politique monétaire de juillet ; fait craindre qu’elle ne parvienne pas à maîtriser l’inflation, accentuant encore les pressions haussières sur les taux d’intérêt à long terme.
Les taux d’intérêt à long terme approchent désormais 3 %, un niveau qui n’avait plus été observé depuis 1996. Ils ont suivi une tendance baissière tout au long des années 1990, après l’éclatement de la bulle spéculative et la crise financière. Dans les années 2000, le Japon est entré dans une spirale déflationniste où la baisse des prix et la détérioration de la conjoncture se renforçaient mutuellement, entraînant les rendements encore plus bas.
Nommé à la tête de la Banque du Japon en 2013, l’ancien gouverneur Kuroda Haruhiko a engagé un « assouplissement monétaire sans précédent » afin de sortir de la déflation, achetant des quantités massives d’obligations d’État pour faire baisser les taux d’intérêt à long terme. Les rendements à long terme sont ainsi passés temporairement en territoire négatif. Son successeur, le gouverneur Ueda Kazuo, entré en fonction en 2023, a mis fin à cette période d’assouplissement monétaire. Les taux d’intérêt à long terme, jusque-là maintenus délibérément à un faible niveau, peuvent désormais évoluer plus librement en fonction des conditions réelles du marché.
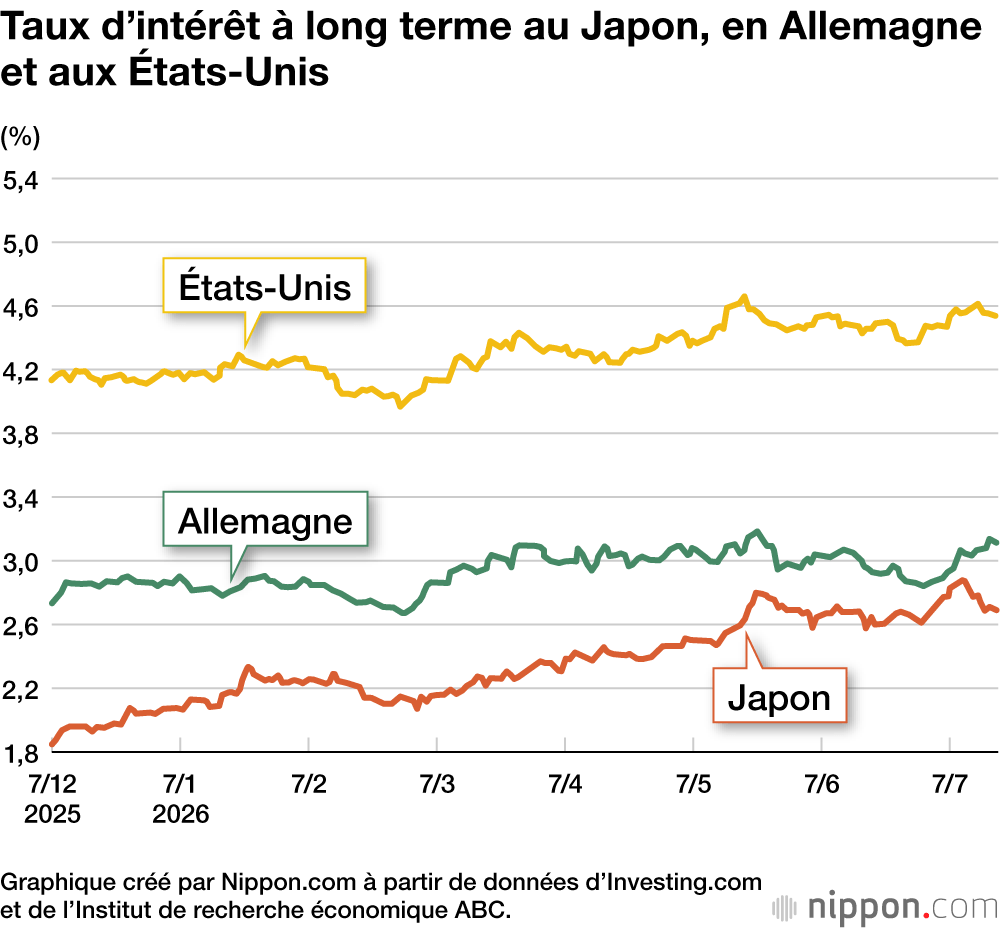
Les taux d’intérêt à long terme augmentent dans le monde entier sur fond d’inquiétudes liées à l’inflation. Kumano souligne toutefois que « le rythme de hausse du Japon est le plus rapide des pays du G7 » et estime que la dégradation des finances publiques constitue un facteur supplémentaire.
Données utilisées
- Données sur le rendement des obligations d’État (en anglais), du ministère des Finances.
(Photo de couverture © Pixta)