日銀利上げの影響、世代間で明暗:若年層はローン負担増、高齢者には資産効果
経済・ビジネス 仕事・労働- English
- 日本語
- 简体字
- 繁體字
- Français
- Español
- العربية
- Русский
米国から利上げの外圧
日銀は9月18日の金融政策決定会合で、政策金利を1.0%から1.25%へと、0.25%幅引き上げることを決定。マイナス金利の「異次元緩和」から脱却して、2024年3月に政策金利引き上げに踏み切って以降、6回目の利上げだ。中東情勢の影響や円安による物価上昇圧力への対処を迫られ、前回(26年6月)からわずか3カ月で再利上げとなった。
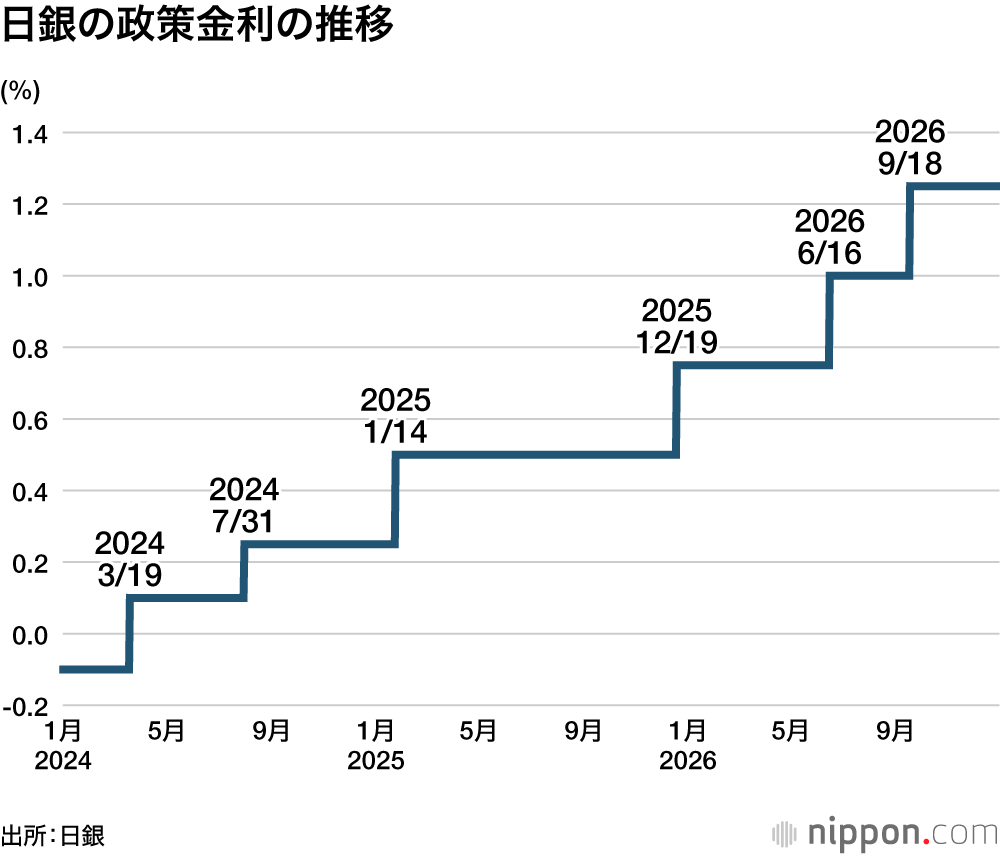
みずほ総研の試算によれば、今回の利上げにより、定期預金金利(10年物)は0.15%上昇し2.13%になる半面、住宅ローン金利(変動型)は0.25%上昇し1.45%になる見通しだ。家計にはプラス、マイナス両面の影響があり、全体としては「4000億円のプラス」とした。
各種金利はどうなる?
| 利上げ前 | 利上げ後(上昇幅) | |
|---|---|---|
| 政策金利 | 1% | 1.25%(+0.25pt) |
| 長期金利(10年国債) | 2.82% | 3.04%(+0.22pt) |
| 普通預金金利 | 0.40% | 0.50%(+0.10pt) |
| 10年定期預金 | 1.98% | 2.13%(+0.15pt) |
| 変動型住宅ローン金利 | 1.20% | 1.45%(+0.25pt) |
| 固定型住宅ローン金利 | 3.22% | 3.46%(+0.25pt) |
出所 : みずほ総合研究所
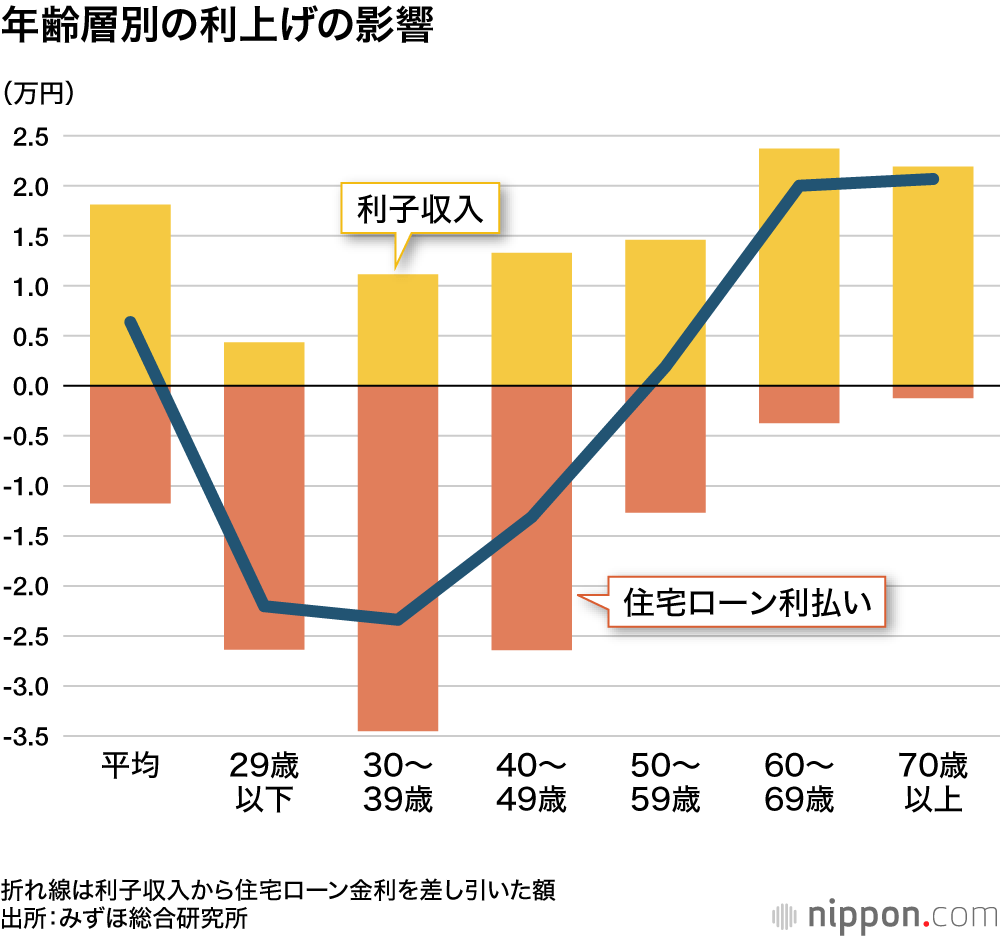
年齢層別にみると、2人以上の世帯平均では若い年代ほどローン残高が多いため、利払いが増えて29歳以下では年2.2万円、30歳代では同2.3万円もの負担増となる。毎月の返済額が一定の「元利均等」払いの人が多いが、5年ごとの見直しで返済額は実質的に増える。これに対して、高齢層になると、貯金など金融資産(株式除く)の受取利息が増えて、60~69歳では年2万円、70歳以上では同2.1万円のプラス効果がある。
今回の利上げを巡っては、ベッセント米財務長官が「日本はリフレ政策(金融緩和・財政拡張)を止めるべきだ」として日本政府に利上げ容認を促し、異例の展開となった。米国は特に日本の長期金利上昇や円安進行を警戒しており、インフレを抑えて財政も健全化するよう求めている。
日銀は引き続き利上げを模索するとみられる。みずほ総研チーフ日本経済エコノミストの服部直樹氏は「円安の影響もあり、インフレ圧力は止まらない。企業の設備投資意欲も強い」として、12月に1.5%への再利上げとの見方を示す。最終的には「27年6月に2.0%まで引き上げられる可能性がある」と話す。
【資料】
- みずほ総合研究所「9月追加利上げによる家計・企業への影響」
バナー写真:日銀本店(ロイター)