円安修正、「外圧」の好機を逃すな:適正水準に向かう3条件とは
経済・ビジネス 政治・外交 国際・海外- English
- 日本語
- 简体字
- 繁體字
- Français
- Español
- العربية
- Русский
コロナ後の日米金利差で始まった円安
現在の円安は、2022年3月から急速に進んだ。その理由は明らかだ。日本と米国の間で政策金利の引き上げペースに大きな違いが生じたからである。
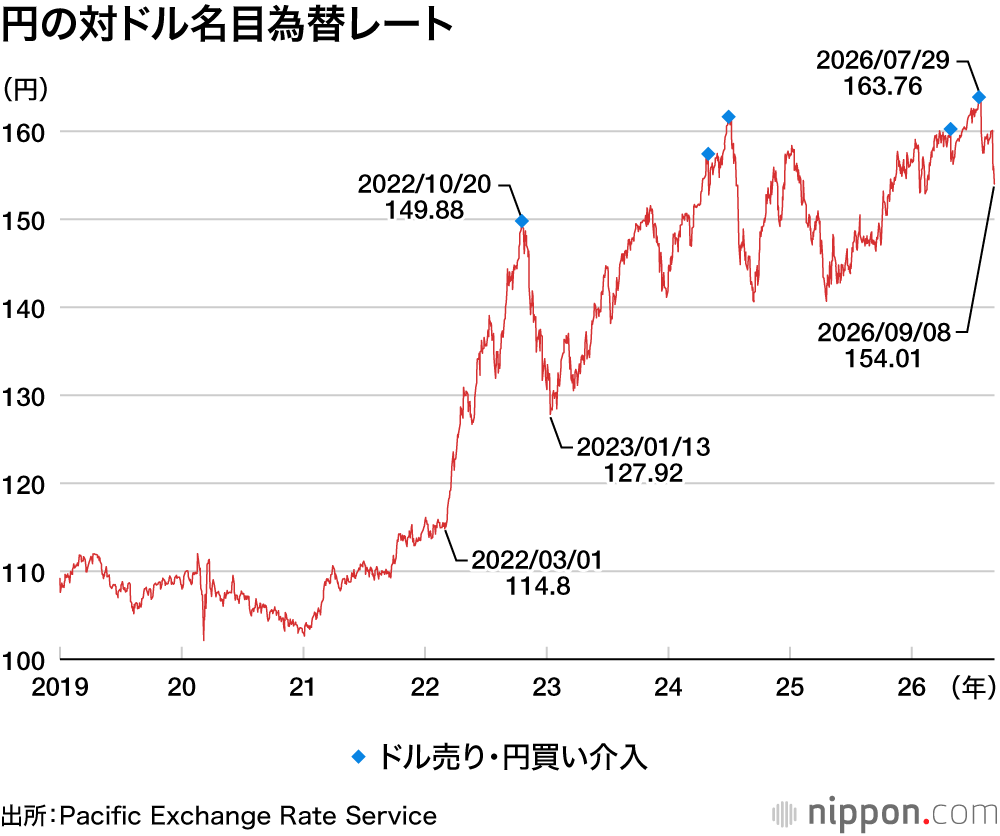
日米の政策金利を示すグラフを見てみよう。新型コロナウイルスの世界的な感染拡大の影響を受けた米国は、20年3月に政策金利であるフェデラルファンド(FF)金利を0.25%に引き下げた。この水準は22年2月まで続いたが、同年3月にFF金利は0.5%に引き上げられ、その後も早いペースで利上げが進められた。当時は、各国がコロナ禍から経済活動を回復させる中、需要増に供給が追い付かず、資源エネルギー価格が世界的に上昇した。22年2月のロシアのウクライナ侵攻も同価格の上昇に拍車をかけた。欧米諸国は国内インフレを抑えるため、政策金利の引き上げに動いた。米国のFF金利は同年12月に4.50%にまで引き上げられたが、日本は22年中もマイナス金利政策と金融緩和策である長短金利操作(YCC:イールドカーブ・コントロール)を継続。日本と欧米諸国の間の金融政策の違いは明らかだった。
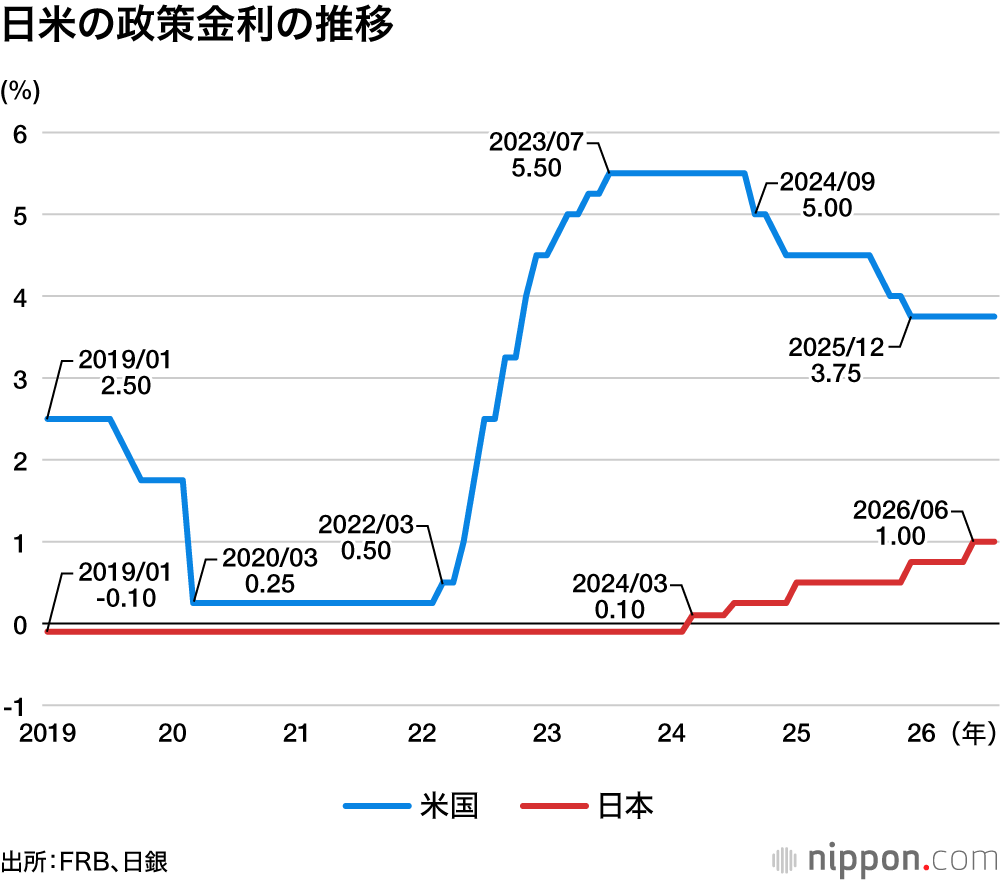
日米の政策金利の差は、円の対ドル相場を左右する重要な要因の1つである。22年中にこれほど急激なペースで日米金利差が広がると、円がドルに対して大幅に減価するのは当然である。実際に、同年10月21日には一時的に151円を超える水準まで円安が進んだ。
円とドルの為替レートの推移をグラフで見ると、22年10月をピークに円相場は反転し、23年1月には1ドル=127円台まで円高が進んだことがわかる。当時は、米国による急な政策金利引き上げの反動で景気後退が進み、米国の政策金利も徐々に引き下げられるという予想が根強くあったからである。しかし、23年以降に発表された米国の経済指標は予想外に堅調で、米国経済が引き続き拡大傾向にあることを示した。23年も米国は4回の利上げを実施し、同年7月には5.50%に引き上げられたが、日本は依然としてマイナス金利政策とYCCを続けた。日米金利差がさらに拡大し、再び円安トレンドに戻ってしまい、24年以降は1ドル=150円前後の円安水準が定着することになった。
円安を長引かせた金融・財政政策
大幅な円安が続く要因は2つある。1つは日米の金融政策におけるスタンスの差である。日本でマイナス金利とYCCが解除されたのは2024年3月19日。ようやく金融政策正常化への一歩を踏み出した。しかし、政策金利が0.10%に引き上げられた後も金利引き上げの幅やペースは緩やかで、25年12月に0.75%、翌26年6月に1.0%へと引き上げられるまで2年3カ月かかった。
一方、米国は、日米の政策金利グラフが示すように24年9月にFF金利を5.0%へと引き下げ、25年12月以降は3.75%の水準にある。日米間の政策金利差の縮小にもかかわらず円の下落に歯止めがかからなかった理由は、日本の金融政策がビハインド・ザ・カーブである(利上げが遅れる)との懸念が根強くあったからである。26年に入ると円安はさらに進み、1ドル=160円前後の水準が定着したかのように見える。
もう1つの要因は、25年10月21日発足の高市政権の財政運営スタンスにある。「責任ある積極財政」を掲げる高市政権は、骨太の方針など財政規律に危うさを残す予算編成に加えて、飲食料品の消費税を2年間にわたって1%に引き下げる方針を固めた。あたかも1980年代前半に米国のレーガン大統領が行った「レーガノミクス」をほうふつさせるような積極財政と減税の組み合せである。当時の米連邦準備制度理事会(FRB)は、インフレを抑えるために政策金利を引き上げていたが、高市政権は日本銀行の政策金利引き上げを牽制する姿勢を明確にしてきた。「積極財政+減税+低金利」という組み合せで、円の減価は当然の帰結である。26年7月には、円が1ドル=164円を突破して160円台後半の水準に突入することも懸念されていた。
日米協調介入で変わった潮目
2026年7月30日の夕方まで、円は1ドル=163円台で推移したが、その日の午後10時30分過ぎから円高が急ピッチで進み、一時的に157円台に達した。日本の財務省による6兆円を超えるともいわれる大規模なドル売り・円買い介入のためである。振り返ると、節目の水準を超える勢いで円安が進んだ時に、それを食い止めたのは財務省の為替介入であった。為替レートのグラフに示した♦印は、その日の前後で大規模なドル売り・円買い介入が行われたことを示している。
介入の効果は短期的なものであり、相場の方向を転換する力は持っていないが、少なくともその水準以上に円安が進むことを食い止める役割を果たしたのは間違いない。
しかし、今回は状況が違った。財務省による翌31日の介入では、米国当局によるユーロ売り・円買いの協調介入も行われたのである。日本は8月3日にも介入を行ったようだが、この3日間の介入総額は市場推計で12兆〜13兆円とも言われる。3日の円相場は一時1ドル=155円台まで増価した。また、日米が「今後、さらなる協調介入を実施することも躊躇(ちゅうちょ)しない」と公式発表された。その後はじわじわと介入の効果が薄れ、8月末には再び160円前後の水準まで相場が戻ったが、市場参加者は追加の為替介入を常に警戒せざるを得えなくなった。
日本時間の9月2日、1ドル=160円前後で推移していた円は、その日の夜に突然円高に転換し始めた。翌3日も円高が一段と進行し、同日の深夜には1ドル=155円台まで増価した。この時点で市場介入が行われた情報はないが、市場を覆っていた円の先安観が急変した。それには、米国のベッセント財務長官が円安修正発言を繰り返したことが関係している。
ベッセント財務長官は円の大幅な過小評価への懸念を度々表明し、日本政府・日本銀行の断固とした政策措置を強く支持する旨の発言をした。こうした米国からの「圧力」とも協力姿勢とも受け取れる動きは次のような影響をもたらしている。
日銀の植田和男総裁は、8月30日のベッセント財務長官との会談では事実上追加利上げの要求をされたとみられており、9月1日の20カ国・地域(G20)財務相・中央銀行総裁会議後の会見では追加利上げを否定しなかった。日銀審議委員の高田創氏は9月2日の記者会見で、今後の金融政策について一定のペースにとらわれず機動的に利上げを行う局面に入ったと語った。金融政策の潮目が変わり、日本銀行の利上げペースが加速するとの観測が市場で出てきた。また、8月31日のG20でのインタビューで、ベッセント米財務長官が「私は市場が持っていない情報を持っている」と発言したことで、年金積立金管理運用独立行政法人(GPIF)が資産配分を見直し、円資産の保有を増やすのではないかという思惑まで浮上した。
こうした背景の下で、9月2日から円キャリー取引の巻き戻しが始まったとみられる。それまで投機筋は高市早苗政権の積極財政と低金利維持の姿勢から円安が続くとみて、円キャリー取引による円の売り持ち高を膨らませていた。しかし、想定を超えた円高を恐れた投機筋は、積み上げてきた円売りポジションを損失覚悟で手じまう動きに転じたとみられる。
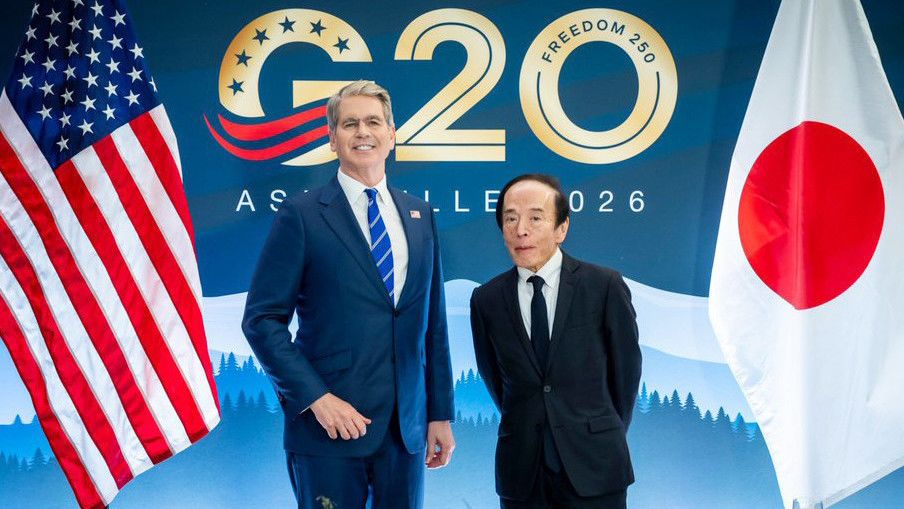
植田和男・日本銀行総裁(右)と会談するスコット・ベセント米財務長官=2026年8月30日、米国ノースカロライナ州アッシュビル(ベセント氏のXより、時事)
鍵握る利上げペースと財政規律
今後さらに円高が進み、2022年から続いた円安局面から脱却できるだろうか。それを左右する要因は原油価格、金融政策、財政運営の3つの動向である。
まず、外的要因として、原油に代表される資源エネルギー価格の動向が大きな影響を及ぼす。資源輸入国である日本は、同価格の上昇が続くと貿易収支が悪化する傾向にある。特に原油価格が1バレル=100ドル前後の水準が定着すると、貿易収支の赤字幅が大きく膨らむ。散発的に続く米国のイラン攻撃とイラン側の反撃によるホルムズ海峡の混乱によって、今後の原油価格の動向を見通すのは非常に難しい。「資源エネルギー価格上昇→貿易赤字拡大→円安進行→円ベースの資源エネルギー価格のさらなる上昇」という悪循環は日本にとって避けたいシナリオだ。
次に、日銀が利上げペースを加速できるか否かが鍵を握る。26年9月17~18日の金融政策決定会合で政策金利が1.0%から1.25%へと引き上げられることを市場は織り込み済みである。より大幅な金利引き上げを行うか、あるいは10月以降の政策決定会合での継続的な利上げ姿勢を明確にできるかなどを市場が注視している。
9月は米国の連邦公開市場委員会(FOMC)が先に開催される。米国のFF金利引き上げが行われるか否かも円相場に影響を及ぼす。その後に続く金融政策決定会合の結果いかんでは、円高への勢いが弱まることもあり得る。
最後に、高市政権がより財政規律を重視する政策へと転換する必要がある。ベッセント財務長官は、日本は安倍政権下のリフレ政策を続けるべきでないと主張している。米国からの強い意見に高市政権がどこまで耳を傾けることができるか。米国からの「外圧」をうまく利用して規律ある財政運営にかじを切ることができればよいが、そうでなければ再び160円を超える円安水準に戻る可能性は十分にある。
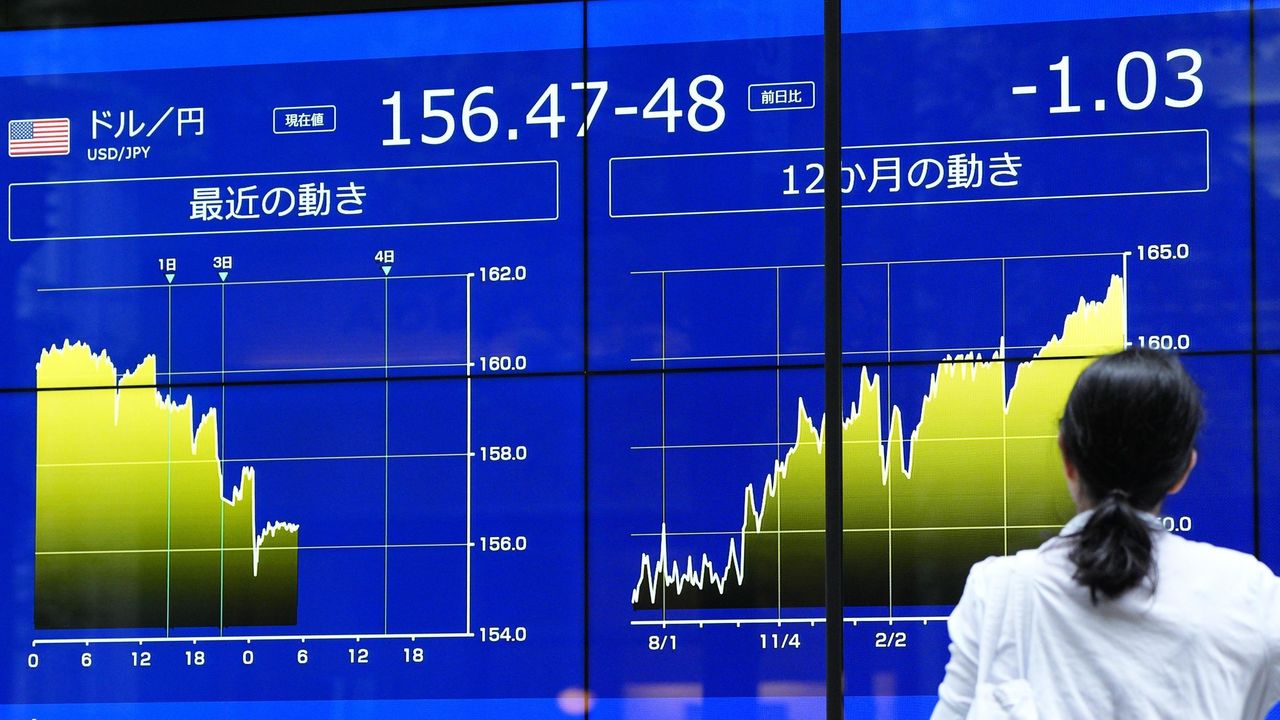
バナー写真:1ドル156円台の円相場を示すモニター。日米両政府は円買いの協調介入に踏み切った=2026年8月3日、東京都千代田区(共同)