


金利上昇で不良債権が顕在化
銀行の不良債権比率は極めて低く、貸倒引当金も同様に低い水準にある。引当率は貸し倒れ実績に応じて決まるので、不良債権が少ない状況では引当率は低い。しかし、いったん貸し倒れが発生すれば引当率は高まり、引き当ての対象債権は拡大する。プロサイクリカル(増幅的)に信用コストが拡大していく恐れを内包している。図表2は信用コスト、つまり不良債権処分損の推移だが、一見して全く波も立っていない平穏を映している。
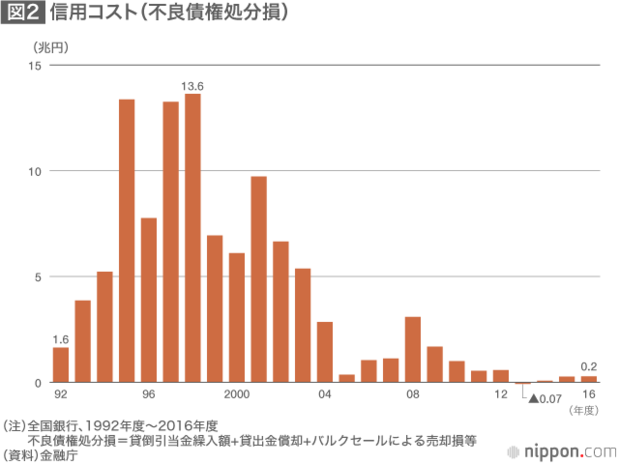

しかし、不良債権問題は長期に及ぶ低金利環境によって、その暴発のエネルギーをためている状況とみるべきだろう。金融庁は現時点でバランスシート(BS)には問題はないものの、収益(PL)に問題のある銀行をどう評価・モニタリングするかというテーマに取り組んでいる。ある資産がどの程度の収益を生むのか、その資産の現在価値をどう測るのか、常に監査法人を悩ませている難問だ。
割引率を低くとれば簿価と時価は大きく開くことはない(ゼロなら同じ評価となる)。しかし、金利が上昇すれば割引率は高く設定しなければならず、資産の時価評価は大幅に減価する。実は債務超過だったということもあり得るのだ。
加えて、資産劣化の予備軍もはっきりと見えている。かつて金融モラトリアム法と言われた金融円滑化法とその趣旨を引き継いだ金融庁の監督指針によって、従来の基準であれば不良債権と自己査定しなければならなかった条件緩和債権(金利減免・返済期限延長のリスケ案件)である一部要注意先債権が、経営再建計画の策定を前提に正常債権と査定されている。
本来なら不良債権として引当率30%程度を積まなければならない貸出債権が、正常債権となり数%の引き当てしかしていない現実がある。この隠れ不良債権は推定で7~8兆円(全国銀行ベース)にも上る。このほかにも条件緩和債権が1.2兆円もある。こうしたリスケ債権は金利の上昇によって、経営再建計画未達となり、再リスケに追い込まれる可能性が高い。もはや正常債権とはいえず、不良債権化することは必至だ。
金融再編とセーフティネット再整備に動く金融庁
不良債権への対策としては、十分な資本積み増しが求められる。自己資本比率規制については早期是正措置、早期警戒制度といったモニタリングの仕組みがあるが、2017年秋、金融庁はその運用の弾力化(先取り的に適用して自己資本の充実を義務付ける)や公的資金注入のための金融機能強化法の弾力的運用(従来の基準の弾力化による前倒しの注入を可能とする)の検討を開始した。また、金融システムの安定に有効な金融再編についても、長崎県の十八銀行と親和銀行の統合が公正取引委員会の承認を得られない現状を踏まえ、独占禁止法に抵触しない特別法を議員立法により成立させる道も模索し始めた。
金融庁はこの4年間、大口先を除き金融機関の判断を尊重して個別貸し出しの査定を停止している。ところが17年に、こうしたスタンスを揺るがしかねない事態が起きた。格安旅行代理店「てるみくらぶ」の倒産である。負債総額は150億円。金融庁がこの倒産で問題にしたのは、金額が多いことではなく、「てるみくらぶ」を銀行が正常先と査定していたことだった。基本的な事業内容の把握、資金使途の確認などがおろそかとなり、審査が機能していなかったことに金融庁は怒ったのである。
個別資産査定を再開する予定はないとしているが、正常先の取引先の自己査定が十分でないとなると、いまの金融行政の根幹が揺らぐことになりかねない。繰り返すが、不良債権比率は極めて低位にある。しかし、金利が上昇すれば不良債権予備軍は表面化する。貸し出し審査のほころびは現実のものとなっている。忍び寄る金融危機は目の前の課題―、金融庁は警戒感を強めている。
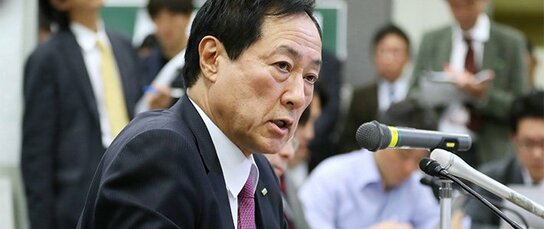
バナー写真:2017年9月中間連結決算について記者会見する、みずほフィナンシャルグループ(FG)の佐藤康博社長。この日、従業員数を今後1万9000人削減する計画を発表した=17年11月13日、東京・日本橋本石町の日銀本店(時事)
 他の言語で読む