


政府の関与が火に油注ぐ
状況を一層混乱させたのが、政府が実施したアクティビスト対策だ。
東芝は福島原発の廃炉事業の中核を占め、量子暗号や先端デジタル技術にも関わっており、政府の安全保障にとって「重要企業」と位置付けられる。米国と中国の技術的な覇権争いが激化していることも背景に、政府は20年5月に外国人投資家による重要企業への出資を厳格に事前審査する改正外為法を施行した。改正法の政省令には、厳格審査を免除する条件として「取締役会などに期限付きの書面提案をしない」といった条項が盛り込まれており、アクティビストによる投資をけん制できる一面も持つ。
政府関係者は「東芝を守るために制度が整えられた。経産省や官邸に近い車谷氏の意向が働いた可能性は否定できない」と語っている。さらに、改正外為法施行に続き、経産省関係者が関わる疑惑が東芝の株主の逆鱗(げきりん)に触れることになる。
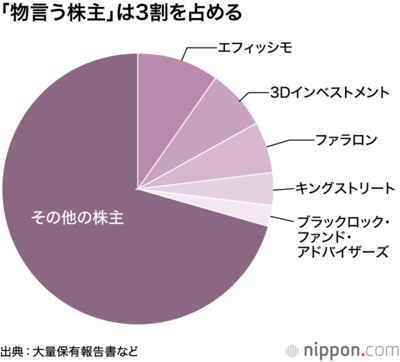

英フィナンシャル・タイムズなどは、当時経産省顧問の肩書きを持っていた金融関係者が20年7月の株主総会の直前、東芝株主の米ハーバード大学の資産運用ファンドに対して、「(エフィッシモなどのアクティビストによる)東芝と敵対的な提案に賛同すれば、改正外為法に基づく調査対象になる恐れがある」などと圧力を掛けていたと相次ぎ報じた。事情に詳しい関係者は、「ハーバード大の資産運用ファンドは改正法施行前から東芝の株を一定程度保有しており、該当基準は遡及(そきゅう)適用されない」と指摘。法制度に基づかない圧力に同ファンドが激しく反発したとみる。
こうした「圧力」の背景には、車谷氏の政府に対する支援要請があったとの観測もある。エフィッシモは20年7月の総会の議決権行使に不透明な点があるとして、調査を要求。この要求は、今年3月の臨時株主総会で賛成多数で承認されたことから、6月の総会に向けて調査が進められている。
「中断」表明のCVCになお色気
東芝は車谷氏辞任の翌週となる20日、CVCが「(買収の)暫時検討を中断する」と記した書面を提出したと開示。新経営陣として、株式非公開化をけん制し、幕引きを図った。東芝の「上場を維持したい」という主張に気おされ、日本のメガバンクなどはCVCへの買収資金の融資に慎重になっており、結果的に、CVCの資金調達は難航しているもようだ。こうした状況から、多くの国内報道機関は「CVCが提案を事実上撤回した」と報じている。
しかし、CVCが18日付で東芝に提出した書面を読み解くと、「撤回」にはほど遠い表現が目立つ。CVCは「取締役会の同意がないまま株式公開買付(TOB)は実施しない」と記しながらも、ファンド内の意思決定機関である投資委員会の承諾を得た上、「引き続き東芝の非公開化支援を強く望んでいる」と明言している。
投資銀行幹部は「CVCは車谷氏の関係も使い、東芝に近寄ったが、彼が辞任しても、東芝を買収する価値は変わらない。逆に、ここでCVCが完全撤退すれば、車谷氏と手を握っていたことを認める形になる」とみる。
少なくとも、CVCが東芝買収の可能性に名乗りを上げたことで、アクティビストを含む東芝の株主達は「買収合戦」を待つ姿勢を強めている。
買収合戦へ
香港に拠点を置く東芝株主ファンド、オアシス・マネジメントはCVCが最初に示した買収提案を巡り、「1株5000円では安過ぎる。6200円以上が適切だ」との声明を発表した。ハーバード大ファンドから東芝株を買い取ったとされる、シンガポール拠点のアクティビスト「3Dインベストメント・パートナーズ」は東芝の企業価値は1株6500円超が妥当として、東芝に事実上の身売りを促した。
米英メディアの報道では、既に企業買収に強みを持つ米投資ファンドのKKRやベインキャピタル、カナダのファンド、ブルックフィールド・アセット・マネジメントなどが、CVCに対抗するような東芝買収策を検討している。ある金融機関の幹部は「米欧の巨大ファンドのほとんどが、東芝買収に関する初歩的な検討に入った。パンドラの箱は既に開いている」と語っている。
多くの買収提案は東芝の全株式を取得し、非公開化した上、数年単位で経営改善し再上場を目指す内容になるはずだ。東芝は「上場会社としてのメリットを生かすことが企業価値の向上につながる」と力説するが、買収提案が水面下で続き、算定額が1株5000円台、6000円台と上がっていけば、東芝取締役会は株主への説明責任を果たすため、対応を迫られそうだ。
東芝は4月20日付の開示で「資本配分のあり方も含め企業価値向上のための施策の新たな見直しに着手しているとともに(中略)財務アドバイザー、法務アドバイザーを選任」したことも明らかにしている。財務アドバイザーに起用されたのはゴールドマン・サックスと野村証券とみられ、買収提案に関する助言も担うことになる。
東芝はこれまでの粉飾決算、経営危機で原発事業や半導体、ヘルスケア部門などを手放し、事業同士の関連が乏しいコングロマリット企業になってしまった。東芝に関わってきた金融機関幹部は「本業に成長の芽がない駄目な企業となったにもかかわらず、上場維持にこだわり、無理がある増資をした」と指摘。結果的に「東芝は金融の世界に対する知見を持たないまま、グローバル金融資本市場という野生の地に飛び出してしまった」とみる。
パンドラの箱が開き、東芝は買収や分割を含め、抜本的な企業価値の向上を迫られる。アクティビストなどが満足する株価になるまで、圧力にさらされ続けることになるだろう。前述のコンサルティング会社幹部は「上場というメンツにこだわった東芝の経営体質と、その時々の政策で介入を続けてきた政府の責任は重い」と批判している。
バナー写真:東芝本社(時事)

 他の言語で読む