


高齢者の消費支出で最も多い項目は?
さて、高齢者消費の特性に目を向けていこう。日本の総世帯数5043万世帯のうち、世帯主が60歳以上なのは2566万世帯(50.9%)である(厚生労働省「国民生活基礎調査」2014年)。この高齢者世帯に特徴的なのは、単身世帯が多く、かつ単身高齢女性の割合が高いことである。日本が長寿化して、特に女性の平均寿命が86.8歳(2014年)まで伸びている。単身高齢者の3人に2人は女性である。
そこで、高齢者の消費について、単身高齢者がどんな消費をしているのかを紹介しておこう。消費動向は、世帯収入の違いによって大きな差が生じる。そこで、収入額・消費額がともに似ている単身若年世帯(30歳未満)と比較してみる(表1)。70歳以上の単身世帯の男性では、消費支出は月平均14.7万円、女性では15.4万円である。一方、年収はそれよりも多く、高齢者も貯蓄を続けているようである。
(表1)1世帯当たり1か月間の収入と支出
男性・単身世帯(円/月)
| 平均 | 30歳未満 | 70歳以上 | |
|---|---|---|---|
| 年齢(歳) | 53.1 | 25.6 | 77.6 |
| 消費支出 | 172,278 | 155,619 | 146,821 |
| 食料 | 44,279 | 37,167 | 37,012 |
| 住居 | 27,592 | 39,118 | 15,508 |
| 光熱・水道 | 10,465 | 7,882 | 12,520 |
| 被服及び履物 | 5,305 | 5,117 | 3,277 |
| 保健医療 | 5,278 | 1,194 | 7,203 |
| 交通 | 6,280 | 7,700 | 3,894 |
| 通信 | 7,494 | 6,808 | 5,522 |
| 教養娯楽 | 23,260 | 24,610 | 20,162 |
| 交際費 | 12,049 | 8,530 | 14,786 |
| 収入 | 304,083 | 299,750 | 218,250 |
| 貯蓄現在高(千円) | 10,847 | 1,926 | 14,354 |
| 負債現在高(千円) | 2,025 | 2,699 | 477 |
| 持ち家率(%) | 50.9 | 9.3 | 77.5 |
女性・単身世帯(円/月)
| 平均 | 30歳未満 | 70歳以上 | |
|---|---|---|---|
| 年齢(歳) | 63.3 | 24.7 | 77.2 |
| 消費支出 | 167,163 | 161,811 | 154,146 |
| 食料 | 34,920 | 27,100 | 33,170 |
| 住居 | 20,184 | 42,447 | 15,432 |
| 光熱・水道 | 11,614 | 8,486 | 12,255 |
| 被服及び履物 | 9,107 | 9,072 | 6,999 |
| 保健医療 | 8,351 | 3,239 | 8,358 |
| 交通 | 4,566 | 5,834 | 3,462 |
| 通信 | 6,828 | 9,669 | 5,231 |
| 教養娯楽 | 19,165 | 19,199 | 18,335 |
| 交際費 | 18,814 | 7,057 | 22,033 |
| 収入 | 214,917 | 232,417 | 178,500 |
| 貯蓄現在高(千円) | 12,149 | 1,449 | 13,373 |
| 負債現在高(千円) | 767 | 784 | 382 |
| 持ち家率(%) | 67.9 | 1.8 | 83.4 |
出所:総務省「全国消費実態調査」(2014年)
彼らの消費項目で最も多いのは、食料費である。一般的に、高齢者はエンゲル係数が高いと言われるが、若い単身者と比べると、同程度である。ただし、食料費の中身はかなり違っていて、高齢者が生鮮魚・生鮮野菜・生鮮果実を好むのに対して、若い単身者はそれらが少なくて外食が多い。この傾向は、2人以上世帯でも共通している。
目立つ支出は健康づくりに交際費
逆に高齢者で少ないのは、住居費、被服・履物、交通費である。高齢者の持ち家率は高く、若い単身者の家計がかなり多くの家賃を支出している。高齢男性は、洋服にも靴にはほとんどお金を使わない。高齢男性が交通費を使っていないのは、乗り物を利用する代わりに、散歩・散策をしている時間が長いからだろう。70歳以上の男性は、平日に平均37分の散歩をしている(NHK放送文化研究所「国民生活時間調査」2010年)。平均値25分よりも著しく長い。ここには高齢者が歩く習慣をつけて健康づくりをしようという背景がある。
健康づくりといえば、高齢者は医療費の支出が多い。医薬品、診療代への支出も若い人に比べて多いが、健康保持用摂得品(健康食品やサプリメント)もそれらに次いで金額が多い。高齢者の生活の中で、自分の健康のために費やす時間とお金はかなり大きくなる。
シニア層と言えば、旅行に出かけたり、買い物をしたり、余裕のある時間をアクティブに楽しむイメージが流布している。このイメージには、売り手側がマーケティング戦略のために強めの情報を流している気がする。確かに、60歳代の前半では、活発にパック旅行や宿泊費にお金を使っている人が多いが、年齢が上がっていくと教養娯楽への支出は手控えられていく。
少し意外なのは、自分自身のための教養娯楽費は徐々に少なくなるのに、交際費は高止まりする点だ。若い人が交際費をほとんど使わないのに比べて、高齢者は現役の頃と同程度の支出をしている人も多い。交際費とは、世帯の外の人に対する支出を指す。具体的には、贈答品が多い。高齢者が活発に支出する分野には、孫のための消費がある。それがこの中に入っている可能性がある。また、お付き合いで、「私がおごってあげる」というケースが高齢者で多いのかもしれない。交際費の食料費が、男性よりも女性の方が多いのは興味深い。
70歳以上の低所得化で、“老後破産”も
最後に、高齢者の経済格差に注目してみたい。通常、経済格差は、働く意思があるのに能力発揮の場が与えられないという機会の平等についての不公平である。チャンスを与えられない社会は息苦しい。一方、結果の不平等は評価が分かれる。若い時に努力をしていれば、年を取って生活に困らないはずだという批判もあるからだ。
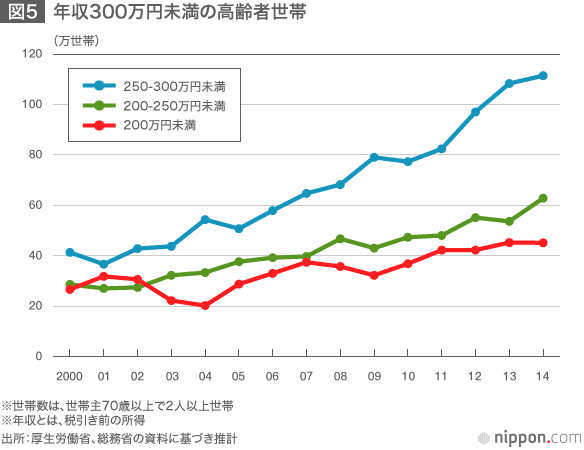
日本では、高齢化が進んで、結果の不平等が大きな問題になっている。例えば、年収200万円未満の所得階層に占める70歳以上の割合は、54%を占めている(総務省「家計調査<2人以上世帯>」2014年)。低所得層は、65~69歳17%、60~64歳11%となっており、70歳以上に集中していることがわかる。これは、勤労収入に依存できず、公的年金だけで暮さざるを得ない高齢者が多いことを示している。
時系列の変化をみると、年収200万円未満の70歳以上の世帯数は、45万世帯と5年前の32万世帯から1.4倍、10年前の20万世帯から2.2倍へと急増している(図5)。かつて、雇用情勢が悪かった時期は、若者が失業して低所得化するケースが目立った。近年は、若者の低所得者は減ってきて、むしろ、働くことができない70歳以上が、公的年金にしか頼れなくなり、低所得化している。話題になっている「老後破産」は、自助努力を求めにくい高齢者が、年金だけでは暮らせなくなって、生活苦に追い込まれる事例を指すのだろう。

政府が「1億総活躍社会」という耳触りの良いスローガンを掲げるのならば、政府が主導して70歳以上の暮らしが困らないためのチャンスを提供することが適切である。公的機関が雇用機会をつくって、50・60歳代のうちから自助努力ができるように働き口を提供するのも一案である。出口のところだけを公的扶助で支えようとしても限界がある。日本は、今後とも人口高齢化に合わせて社会設計を柔軟に変えていく必要がある。
(2015年10月 記/タイトル写真=時事通信フォト)

 他の言語で読む