


El Gobierno echa más leña al fuego
Un factor que ha contribuido a enredar más la situación ha sido la política sostenida por el Gobierno frente a los activistas.
Toshiba ha tenido un papel central en el proceso de desmantelamiento de los reactores de la central nuclear de Fukushima y trabaja en campos como la criptografía cuántica o las tecnologías digitales de punta, siendo vista por el Gobierno como una importante compañía dentro de los planes de la seguridad nacional. En un contexto de enconamiento de la lucha por la supremacía tecnológica entre Estados Unidos y China, el Gobierno de Japón sacó adelante una reforma de la Ley de Divisas Extranjeras y Comercio Internacional para someter a un riguroso escrutinio a todos aquellos inversores extranjeros que deseen tomar posiciones en las compañías clave. En los decretos-ley y decretos ministeriales que complementan la ley hay disposiciones dirigidas a contener la penetración del capital de los activistas, como la que establece que en las propuestas presentadas por escrito por los activistas en los Consejos de Administración no se podrá exigir el cumplimiento de plazos. Esto se presenta como un condición para quedar exonerado de la dura fiscalización.
Una fuente oficiosa gubernamental señala que todo se ha dispuesto para proteger a Toshiba, y que no puede descartarse la posibilidad de que las opiniones de Kurumatani, un hombre muy ligado, como se ha dicho, al Ministerio de Economía y a la Oficina del Primer Ministro, hayan sido tenidas en cuenta. Y tras la reforma legal, ha habido todavía otro hecho que ha encolerizado a los accionistas de Toshiba y en el que se han visto implicadas personas del citado ministerio.
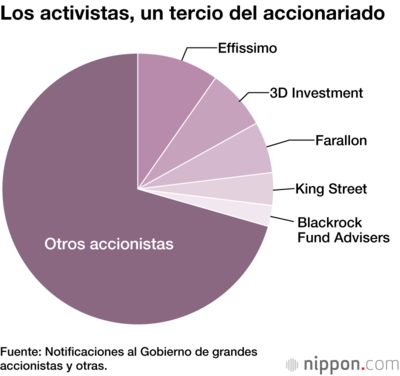

Varios periódicos extranjeros, entre ellos el británico Financial Times, informaron de que poco antes de que se celebrase la Junta General de Accionistas de Toshiba de julio de 2020, una persona del mundo de las finanzas con cargo oficial de asesor en dicho ministerio había presionado a un fondo de inversiones de la norteamericana Universidad de Harvard para que no se sumase a una posible opa hostil contra la compañía de parte de Effissimo u otros activistas. Según dijeron los periódicos, el supuesto asesor del ministerio insinuó que, de sumarse a tal iniciativa, el fondo correría el riesgo de ser objeto de investigación por el Gobierno, según lo establecido por los desarrollos legales de la citada ley. Fuentes bien informadas señalaron, sin embargo, que el fondo de inversiones de la Universidad de Harvard ya poseía acciones en Toshiba antes de que se llevase a cabo la reforma legal, y que por lo tanto no podría ser objeto de dicha investigación en virtud del principio de no retroactividad. La presión, que no encuentra justificación en el sistema legal japonés, causó gran contrariedad entre los responsables del fondo.
Algunos afirman que detrás de estas presiones estuvieron las peticiones de ayuda de Kurumatani al Gobierno.
Effissimo solicitó la apertura de una investigación, pues entendía que había aspectos poco transparentes en el ejercicio del voto en la Junta General de julio de 2020. La petición fue aceptada en la Junta General Extraordinaria de marzo, por lo que se espera que se tenga algún resultado para la próxima Junta General de junio.
CVC retira su propuesta preliminar pero no pierde su interés
A la semana siguiente de la dimisión de Kurumatani, el día 20, CVC hizo saber que había comunicado a Toshiba por escrito que retiraba su oferta preliminar de compra. El nuevo equipo directivo de Toshiba ha tratado de poner fin al episodio acallando las voces que pedían la salida de los mercados. Al parecer, las dificultades para reunir capital que está encontrando CVC tienen su origen en una actitud renuente a concedérselos por parte de los megabancos japoneses, que se han visto muy influidos por la determinación mostrada por Toshiba de continuar cotizando. Esta situación es la que explica que los medios de comunicación japoneses digan ya que CVC ha retirado definitivamente su propuesta.
Sin embargo, una lectura atenta del comunicado remitido por CVC a Toshiba revela numerosas expresiones que contradicen esta versión. Si bien aclara que no pretende hacer una opa que no cuente con el beneplácito del Consejo de Administración, afirma también que, ya que ha obtenido la autorización del Comité de Inversores, órgano de decisión de la entidad, continuará sus esfuerzos para que Toshiba efectúe su “going private”.
“CVC utilizó su relación con Kurumatani”, explica el citado ejecutivo de un banco de inversión, “para acercarse a Toshiba, pero el valor de Toshiba como objeto de adquisición sigue siendo el mismo después de su dimisión. Además, si CVC se retirase definitivamente ahora, sería como reconocer que iba de la mano con Kurumatani”.
Cuando menos, la “candidatura” de CVC a adquirir Toshiba ha puesto en sobreaviso a los activistas y al resto de los accionistas de la tecnológica sobre una posible “batalla por la adquisición”.
Batalla por la adquisición
Oasis Management, un fondo con base en Hong Kong y presencia en Toshiba, reaccionó públicamente a la oferta de CVC diciendo que los 5.000 yenes por acción ofrecidos por la entidad eran insuficientes, y que la cifra correcta sería una superior a los 6.200 yenes. Por su parte, 3D Investment Partners, con sede en Singapur, de la que se dice que adquirió del citado fondo de Harvard sus acciones en Toshiba, ha cifrado el valor de estas en más de 6.500 yenes por unidad, lo cual puede ser interpretado como una oferta de compra.
Según la prensa anglosajona, hay varias entidades, entre ellas el potente fondo de inversiones norteamericano KKR, con experiencia en operaciones de este tipo, Bain Capital, o la multinacional canadiense Brookfield Asset Management, que están estudiando plantar cara a CVC situándose en Toshiba. Un ejecutivo de un organismo financiero afirma que prácticamente todos los grandes fondos europeos y norteamericanos tienen algún plan en ciernes sobre la tecnológica japonesa, y que “la caja de Pandora ya se ha abierto”.
Se supone que muchos de estos planes apuntan a la compra de todas las acciones de Toshiba, hecho lo cual esta dejaría de cotizar en bolsa y, tras un periodo de algunos años durante los que debería sanearse, volvería a la bolsa en mejores condiciones. Aunque Toshiba persiste en su idea de que aprovechar las ventajas de cotizar en bolsa permitirá elevar el valor de la empresa, si siguen sucediéndose las ofertas de más de 5.000 o 6.000 yenes por acción, es muy probable que el Consejo de Administración tenga que considerarlas seriamente como parte de su responsabilidad ante los accionistas.
En su comunicación del 20 de abril, Toshiba dijo que, además de haber empezado ya a revisar las medidas tomadas por la empresa para revalorizarse, incluyendo la distribución de capital, ha designado ya ciertas empresas como asesores financieros y jurídicos. Para la primera de estas funciones parece ser que las elegidas son Goldman Sachs y Nomura Securities, y posiblemente sean ellas las encargadas de aconsejar a Toshiba sobre las posibilidades de adquisición.
Tras el escándalo por manipulaciones contables y la crisis financiera que ha sufrido, Toshiba ha salido del campo de la energía nuclear, de los semiconductores y del cuidado de la salud, y ahora forma un conglomerado industrial pobremente cohesionado. Un representante de un organismo financiero implicado en la tecnológica sostiene que, pese a haber quedado reducida a una empresa inviable, en cuya actividad principal no se avistan “brotes verdes”, insiste en seguir cotizando en bolsa y en proceder a cuestionables ampliaciones de capital. El experto advierte de que Toshiba ha acabado metiéndose en la jungla del mercado global de las finanzas y la inversión sin disponer del know-how financiero necesario.
La caja de Pandora se ha abierto y ahora se exige de Toshiba que tome alguna medida drástica para revalorizarse, sea siendo adquirida o desmembrada. Las presiones continuarán hasta que las acciones se coloquen a niveles satisfactorios para los activistas. El ejecutivo de la consultora que citábamos lo dice con claridad: “La propia empresa, preocupada por el deshonor que supondría dejar de cotizar en bolsa, y el Gobierno, que con sus políticas ha intervenido continuamente en la empresa, son los grandes responsables de lo que está ocurriendo”.
Fotografía del encabezado: sede central de Toshiba. (Jiji Press)


 Leer en otro idioma