


物価目標2%の引き下げも
来年以降、CPIは需給ギャップの改善(労働・設備投資の稼働について需要が供給を上回る)や非正規労働者の賃上げ効果などもあり、1%台に乗る可能性が高い。その際、CPI目標水準自体を引き下げるか、あるいは「1%台も2%と同義」と解釈の幅を広げれば、出口の条件は整ったと宣言していいだろう。
目標達成の時に考えられる常識的なシナリオは、➀国債買い入れペースの減額(テーパリング)、②国債買い入れの停止、③必要準備預金額まで当座預金の規模を縮小する――という手順である。国債については償還期限の到来を待つか、売却していく。金利政策についてはゼロ金利(一部マイナス金利)を解除して、正常な金利水準まで引き上げていくというのが、教科書的な考え方だろう。
しかし、金融市場のコントロールという実務をイメージした時に、こうしたプロセスをたどれるほど、容易にQQEで積み上げた国債保有額を減少(あるいは残高維持)させることはできない。国債を売却すれば長期金利は上昇する。CPI目標の2%を超えて上昇していけば、日銀は売却を抑制せざるを得ない。財政政策への影響もある。新規発行国債、借り換え国債の発行金利も上昇していくので、利払いのために国債を増発することなる。国債費は漸増していくことになる。
国債を増発すれば、金利はさらに上昇圧力にさらされる。その時、日銀は国債の売却を抑制しなければならなくなる。場合によっては買い増ししなければならなくなる。市場への影響を無視して、国債をただ売却すればよいというものではない。あまりにも巨額の国債を抱えた日銀であるがゆえに、池の中のクジラと化し、身動きがとりにくくなっているのだ。
基本は長期金利のコントロール
こうした制約がある中で取り得る出口戦略について、エコノミスト、日銀OBなど金融政策に精通している関係者に取材したところ、共通する出口戦略の予想は「長期金利のコントロールを基本とする」というものだった。現在、イールドカーブ・コントロール政策によって10年物国債金利の水準を0%に縛っているが、この一点だけを堅持し、国債売却の年間目標を定めず自然体でテーパリングしていくという手法だ。
量的緩和政策がCPIに効果がなかったことが検証され、また論理的にも破綻していることが周知となった以上、現行政策のあいまいなマネタリーベース目標を完全に放棄して明確に金利政策に回帰し、政策目標を長期金利にするという考え方である。
短期金利のコントロールも長期金利コントロールに劣後させ、マネタリーベースと同様に放棄して市場に委ねる。金利のイールドカーブのディープスティープ化、あるいは逆イールドも容認する。また、指標となる10年物国債が市場の指標ではなくなった場合は、5年物、あるいは反対に10年以上の長期の国債金利をターゲットに運用していく。この考え方のポイントは、現在のイールドカーブ・コントロールのイールドの形状を弾力的に考え、固定させないという点にある。
これは為替相場が長期金利に強くリンクしている特性から導き出されたアイデアである。日米の長期金利の差が2%以上になると為替相場が動くことは、市場関係者の共通の認識となっている。日本経済・社会に直接影響を与える為替相場がこの金融政策によって安定することが期待できるというわけである。
財政健全化が「出口」の前提
出口シナリオ作りには、日銀自身が昼夜検討を繰り返していると思われる。市場の不均衡、乱高下をこなすことができるのは、金融政策を専管する日銀だけだ。この点を政府、とりわけ官邸は謙虚に受け止めるべきだ。官邸がどう動いても市場を動かすことはできない。財務省もしかり。市場の関係者に、株式と為替と長短金利を同時に取引している人はいない。繰り返すが、できるのは日銀だけである。
なお、日銀の債務超過について付言しておきたい。日銀と政府の「統合政府」と認識すれば、損益の計上がどちら側にあるのかというだけのことであって、それ自体が金融政策に影響を与えるわけではない。しかし国債発行額がこれ以上膨張すると、国債の信用力に影響するのは避けられない。
理論上、貯蓄超過が経常収支の黒字に相当するため、日本の経常収支が黒字である限り、つまり国債消化の原資となっている貯蓄の超過が続く限り、信用問題は顕在化しない。しかし、少子高齢化の進展により、将来の貯蓄の取り崩しが想定される。貯蓄減少が本格化するまでに財政健全化に手を付けるか否かという財政政策の課題ととらえるべきだろう。黒田総裁がQQE導入の際、財政健全化がこの政策の前提となると強調したのもこのためだ。
円安リスクに備えよ
また、債務超過問題に関して、日銀の上場投資信託(ETF)が拡大し、その含み益が増加しているので、それを国債売却の損失に充当すればいいという主張があるが、株式市場自体の相場に左右されることを忘れてはいけない。本来、出口戦略とは切り離すべきテーマだろう。
確かに日銀は2016年度に、過去に金融機関から買い取った株式について数千億円の売却益を計上した。これは株式市場の相場が低迷していた時に買い取った株式である。しかし、QQEにおいて購入したETFの簿価はそれなりに高いものとなっている。次もうまく売り抜けられると考えるのはあまりにも楽観的過ぎる。しかも、ETFを売るときは株式市場への下押し圧力となるため、官邸は簡単に認めないだろう。金融政策と切り離した政治的なテーマと位置付けるべきだ。
来年、CPI目標の柔軟化の可能性があると書いた。これには来春の黒田総裁の任期が関係している。日米欧とも中央銀行のトップが代わる時には、自分の政策の落とし前を付けていくというパターンがあるからだ。後任には責任を押し付けないというジェントルマンの姿勢である。それに期待したい。
黒田総裁は「出口政策の具体的なシミュレーションを示すことはかえって混乱を招くので、適当ではない」(6月の政策決定会合の後の記者会見)と依然として拒否の姿勢を崩していない。だが、市場との何らかのコミュニケーションが求められているのは間違いなく事実である。
すでにFRBは出口から脱出した。また、欧州中央銀行(ECB)も出口戦略を模索し始めている。日本だけが出口戦略を示さないとすれば、日銀や政府の想定を超えて円安が大幅に進行する可能性がある。円安で企業収益が増える、株価が上がると喜んでいる水準を逸脱し、日本経済にマイナスに働く事態だ。むしろ円安ショックを視野に入れるべきタイミングと考えるべきだろう。
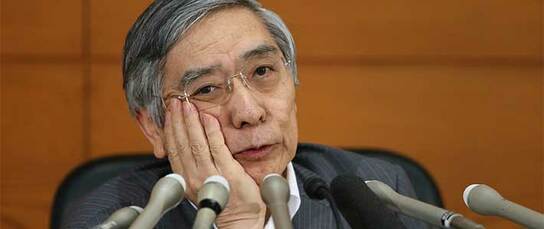
バナー写真:金融政策決定会合後に記者会見する日本銀行の黒田東彦総裁=2017年6月16日、東京・日本橋本石町の日銀本店(時事)(*1) ^ 日銀は政策の限界を補完するため、追加的に2016年1月にマイナス金利政策を導入。同年9月には国債10年物金利を0%に固定するイールドカーブ・コントロール政策を導入した



 他の言語で読む