


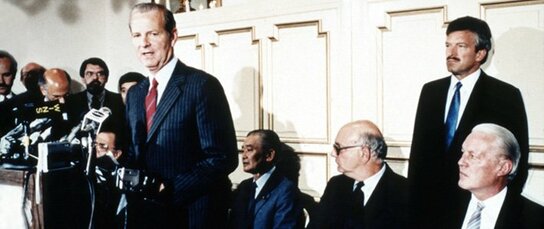
結局、為替介入は解決にはならなかった
アメリカも結局、プラザ合意、さらに2年後のルーブル合意を経て、為替相場というものが持っている効果について全く懐疑的になってきた。ルーブル合意の時は、マーケットの力だけで調整を図るというよりは、人為的な形での対応が必要という結論なったが、それも結果的には正しくはなかった。
国際収支の不均衡、その一つの関数としての為替相場というものは、マーケットの力に任せておいても自然にうまく機能するものではない。かといって、人為的、政策協調というようなやり方で、マーケット外の力で調整できるのかというと、それもできない。プラザ合意、ルーブル合意を経て、ある意味での無力感みたいなものが国際的に政策担当者の間で出てきた。
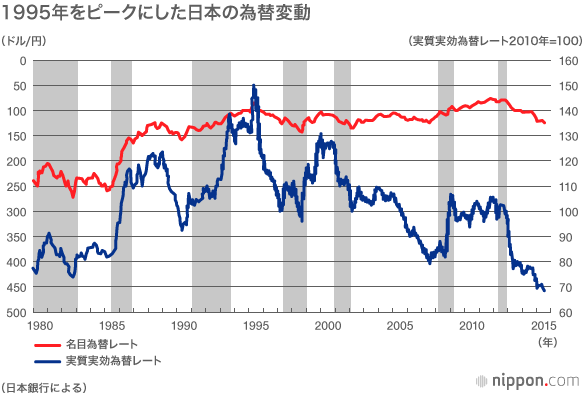
その後に何が起こったか。日本は、80年代後半からバブルが起こり、90年代になるとそれが破裂した。そのことによって長期の停滞に陥った。95年には、史上最高の超円高に見舞われ、「産業空洞化」が叫ばれる事態になった。アメリカは逆に、80年代の終わりから90年にかけて、ベルリンの壁が崩れ、冷戦が終結するという、経済的要因というよりはジオポリティカル(地政学的)な理由で浮揚した。長年の衰退から、結果的には一時的ではあったが力を取り戻した格好になった。80年代以降の世界経済というのは、それ以前に比べて、より非経済的な要因で動いていたというところがあった。
特に日本はというと、この間、長期間の低成長に陥り、潜在的な成長率が下がってしまった。為替相場を操作し、例えば通貨戦争みたいなものを始めて近隣窮乏化策を取りさえすれば、それでもって日本経済は浮揚できるという話では、全くなくなってしまっている。円高、円安という為替政策の役割や効果に対する評価も30年前とは変わってしまった。
世界的に低成長の時代になって、各国とも金融政策はおしなべて緩和だ。この場合は為替相場が主たる政策目標ではなくなってしまっている。繰り返しになるが、各国とも現在、近隣窮乏化政策的な意図をもった為替相場政策のために金融緩和を行っているわけではない。国内の需要を何としても高めたいがため、もっと直裁的に資産価格を上げることを意図した金融政策、量的緩和政策が中心になっている。現実に経済政策における為替政策の役割は、総体的には下がっている。


 他の言語で読む