


多年以來,人們一直認為是「日圓升值」導致了日本經濟不振。的確,在1995年達到頂峰的「日圓大幅升值」拉開了製造業海外轉移序幕,造成了嚴重的產業空洞化。然而,匯率真的是根本原因嗎?恐怕一切都是國際收支不平衡、已開發國家經濟成長率慢性下滑等結構性問題造成的後果吧。而我們現在是否擁有解決這一根本問題的辦法呢?曾作為大藏省國際金融局長、財務官代表日本參加了廣場協議和盧浮宮協議(Louvre Accord)等重大事件的「貨幣大老」,筆者將帶我們一起回顧激盪變化的30年。
使各國經濟長期扭曲的國際收支不平衡問題
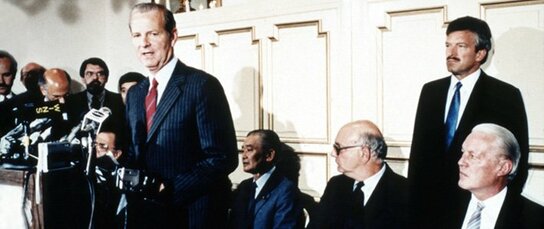
由各個已開發國家對匯率實施協調干預來控制主要貨幣匯率的廣場協議(Plaza Accord)簽署生效至今已過去30年時間。恐怕當時沒有任何人預測到了現在的世界經濟形勢。
對於30年前的當事者來說,最大的課題是國際收支的不平衡。國際收支如果出現赤字,那麼該國就難以在國內採取經濟刺激措施。因此,為了擺脫這種狀況,應該通過操縱匯率,誘導本國貨幣的價值處於相對低位,消除國際收支赤字——這種論調自然會在赤字國家高漲起來。
當時,即20世紀80年代,美國面臨巨額的國際收支赤字。同時還有財政赤字,處於「雙赤字」窘境。另一方面,日本和德國保持著貿易順差。對於美國來說,當時的首要課題是如何擺脫這種狀態。而作為解決辦法,美國在各種金融政策中將焦點對準了修正美元升值的手段。當時,相關各國都將美國這種狀況視為一個國際問題。因此,廣場協議這樣一種多國之間的協調行動才可能實現。
當時日本和德國是對美貿易順差國。說白了,在戰後世界,日本在政策上對美國具有極強的依賴性,一直採取對美合作態度。因此,日本表現出高度熱情,而歐洲各國並沒有那麼上心。不過,最終各方還是很配合地參與了這一行動。
回顧之後的世界形勢,80年代時,雖然廣場協議產生出了調節匯率的效果,但並沒有解決什麼問題。


 其他語言閱讀