


干預匯率最終未能解決問題
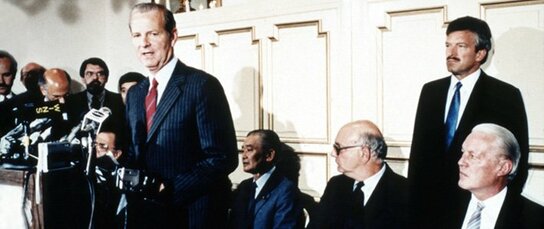
簽訂廣場協議兩年後,各方又簽訂了盧浮宮協議(Louvre Accord),但結果就連美國也對匯率所具有的效果徹底產生了懷疑。簽訂盧浮宮協議時,人們的結論是相較於僅靠市場的力量來實現調節,更需要採用人為的干預對策,但最終發現這也並不正確。
作為國際收支不平衡相關函數的變量之一,就算完全依托市場的力量,匯率也不一定能很好地發揮作用。既然如此,那麼我們能否通過人為的、政策協調的方式,以市場以外的力量來加以調節呢?答案也是否定的。經歷過廣場協議、盧浮宮協議後,各國決策者都產生了某種意義上的無力感。
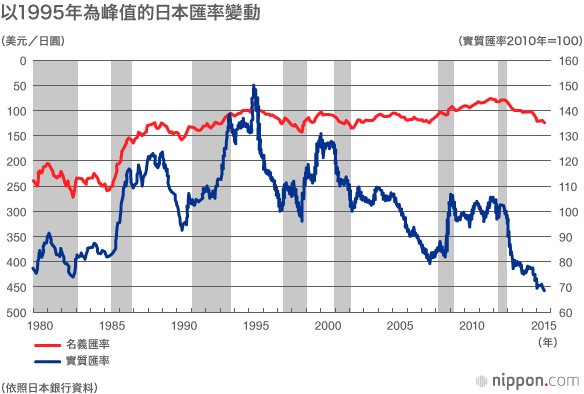
後來發生了什麼?80年代中後期,日本出現了經濟泡沫,90年代以後泡沫破滅,從此陷入了長期的發展停滯狀態。1995年,日本遭遇了史無前例的日圓大幅升值,釀成了被稱為「產業空洞化」的事態。反觀美國,80年代末到1990年,柏林牆拆除,冷戰結束,這樣的地緣政治因素比經濟因素更有效地刺激了美國經濟復甦。雖然最終只是曇花一現,但美國的確擺脫長年衰退狀態恢復了活力。與過去相比,80年代以後的世界經濟在更大程度上受到了非經濟因素的影響。
尤其是日本,在那段時間,陷入了漫長的低成長期,潛在成長率出現了下滑。已經完全不存在只要操縱匯率,發動諸如貨幣戰爭之類的行動,採取損鄰政策,日本經濟就可以回升這樣的事情了。現在人們對日圓升值、日圓貶值這些匯率政策的作用和效果的評價也不同於30年前了。
進入全球性低成長時代後,各國普遍採取了寬鬆的金融政策。此時,匯率就不再是主要的政策目標了。重申一下,各國現在並不是為了採取帶有損鄰意圖的匯率政策而實施金融寬鬆舉措的。為了想方設法拉動國內需求,旨在更加立竿見影地提高資產價格的金融政策和量化寬鬆政策就成為了核心。從現實情況來說,匯率政策在經濟政策中的作用整體呈現下降趨勢。


 其他語言閱讀