


「株主との対話」:創造的なエンゲージメントを
——コーポレート・ガバナンスの変革とつながっているのがスチュワードシップ・コード。これは石田さん自身が策定に関わられている。策定の背景で印象に残っていることはあるか。
“engagement”という言葉をめぐってさまざまな議論があったが、日本では「対話」との訳が定着してしまった。しかし、「対話」に限定してしまうと、engagementという言葉が本来持つ奥行きがなくなってしまう。米国でengagementと言えば、議決権行使から始まり、手紙の送付、面談、株主提案、委任状争奪戦まで様々な形態がある。株主提案を受けて企業と株主が話し合い、株主側が納得して提案を取り下げることも「engagementの成功」ととらえられている。対話それ自体が目的になってしまえば、コストばかりがかかって長続きしない。日本の文脈に則した「対話」のあり方について、これからいろいろと試行錯誤があるのではないか。
資本の生産性の低さは日本固有の問題
——御社は2014年10月に「5年平均でROE(自己資本利益率)が5%を下回る企業の経営トップである取締役の選任議案に反対を推奨する」方針を打ち出している。このような方針をなぜ打ち出したのか。また経済産業省が設置した「持続的成長への競争力とインセンティブ」プロジェクトによる「伊藤レポート」(2014年4月)が、企業はROE8%を目指すべきと提言したことをどう評価するか。

ROEの方針は、ガバナンスの問題というよりも、従前からの日本企業の問題への対応と考えて提起した。資本の生産性の改善を訴えることが本来の目的だ。伊藤レポートは歓迎している。結局人々がROEとか資本の生産性というものをどう受け取るかという、感覚のところが非常に重要。例えば、アクティビスト・ファンドが「ROEは重要だ」と言っても、企業側は建設的なメッセージとして受け取らない。ところが政府のレポートとなれば違う。世の中のトーンをつくることになる。
ISSの基準(ROE5%)は業種別ではなく、「株であれば最低限、これを満たさなければ」という数値。株式は社債よりもリスクが高い。であれば、社債から期待されるリターンよりも、株式からの期待リターンが高くなければ、株式に投資する意味がない。国内の投資家へヒアリングした結果、5%とした。
ガバナンスと収益性はリンクさせるべきでない
——コーポレート・ガバナンスについてはこれまで、経営者が株主利益を損なわないようにいかに企業を監視するかという観点で論ぜられることが多かった。ところがここ数年は成長戦略とからめて、企業の収益性を高める「攻めのガバナンス」が中心論点になっている。この論調についてどう思うか。
「ガバナンス」という言葉自体が“バブル”になっていると感じる。ちょっと冷静になることが必要では。ガバナンスと企業の収益性の話はリンクさせるべきではない。例えば社外取締役の話だが、1人入れば収益がどれだけ改善されるのか、という話はナンセンスだ。別の言い方をすれば、社外取締役を設置して業績が向上するのであれば、そんな簡単なことはない。あくまでもガバナンスは「システム」の話だ。リスク管理と置き換えてもよい。
このあたりの話は、株式会社の成り立ちに立ち返ればわかりやすい。株主は自ら事業を運営できないからこそ、自分の代理として取締役を選任して、事業の運営者たる経営陣の監督を期待する。ところが、その取締役が経営陣そのものであれば、監督機能について心配になってしまう。単純な話だ。例えば、北欧の高齢者のための年金基金が、世界各国に株式投資する際に、韓国企業と日本企業のどちらかを選ぶとする。韓国企業では取締役会に外部者がいる、一方で日本の取締役会が内部者だけであれば、どちらに安心するだろうか。投資家に選んでもらうには最低限のシステムが必要だ。
「社外の目」を入れることと、収益の向上には直接の関係はないだろう。しかし、内部者のしがらみから、本来取るべき行動を取れずにきた企業なら、取締役会を利害調整の場から、社内政治を越えて、監督機能を発揮する場に変えることができれば、例えば、これまで誰も手を付けられなかった不採算部門からの撤退に道を開くことができるかもしれない。私は、企業経営の“保険”としてコーポレート・ガバナンスをとらえている。保険を買ったからといって、実りある人生が約束されるわけではない。しかし、日々の心配事を少しでも減らして、人生において本来すべきことに集中するには、保険は最低限必要なコストではないか。
(インタビューは東京都内で10月22日に行った)
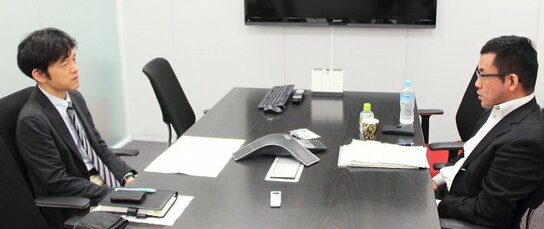
バナー写真:竹中治堅氏(左)のインタビューに応じる石田猛行氏



 他の言語で読む