


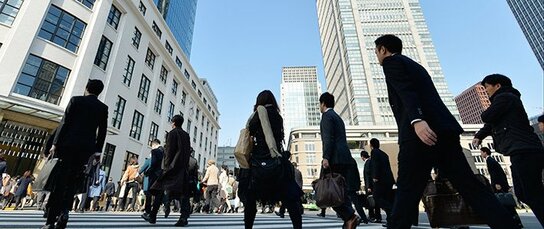
L’opinion publique varie selon les générations
Les résultats d’un sondage mené du 27 au 29 juin par le quotidien Nihon Keizai Shimbun et TV Tokyo (publié dans le journal du matin du 30 juin) sur la baisse du taux de l’impôt sur les sociétés, mettaient à égalité les opinions favorables et hostiles, avec 40 % des réponses dans les deux cas. Les jeunes générations étaient plutôt pour la baisse, avec 56 % de réponses favorables dans la tranche d’âge des 20-30 ans, et 26 % de voix contre, alors que les chiffres correspondant étaient de 37 % et de 45 % chez les plus de 60 ans.
L’une des raisons de la forte opposition du public à la baisse du taux réside probablement dans la hausse de la taxe sur la consommation récemment décidée en vue de compenser les coûts du vieillissement de la population, hausse qui a incité les consommateurs à se demander pourquoi ils doivent payer plus alors que les entreprises paient moins — d’autant que les bénéfices économiques de la baisse du taux de l’impôt sur les sociétés n’ont pas été établis de façon convaincante.
Les réticences du public ne pourront être levées que par une explication claire des politiques conçues pour minimiser une éventuelle insuffisance des recettes grâce à l’élargissement de l’assiette fiscale, principalement en ce qui concerne l’impôt sur les sociétés, et pour réformer les aspects de la fiscalité des entreprises qui font l’objet de critiques.
En vérité, les Politiques fondamentales pour la gestion et la réforme de l’économie et de la fiscalité — la stratégie de croissance annoncée le 24 juin par M. Abe — stipulent explicitement que le taux effectif de l’impôt sur les sociétés va bien diminuer progressivement pendant plusieurs années pour descendre sous la barre des 30 %, mais elles disent aussi que cette baisse s’accompagnera de mesures — telles que l’élargissement de l’assiette fiscale en vue de garantir un apport constant de recettes — destinées à éviter que celles-ci viennent à manquer et que la progression, étroitement surveillée, vers l’objectif d’équilibre du solde primaire à l’horizon de l’exercice budgétaire 2020 soit entravée.
La réévaluation des « Mesures fiscales spéciales »
Parmi les mesures envisagées pour élargir l’assiette de l’impôt figurent un réexamen des déductions pour amortissement et une réévaluation de diverses « Mesures fiscales spéciales » destinée à répondre à certains besoins spécifiques. Bien des voix se sont élevées pour insister sur la nécessité de revoir ces mesures, que la Commission fiscale du gouvernement se propose de remanier de fond en comble.
En fait, la Commission prône (1) l’abolition, par principe, des mesures assorties d’un délai dès l’expiration de celui-ci, (2) la définition de dates d’expiration pour les mesures dont les durées ne sont pas spécifiées ainsi que la redéfinition des priorités des objectifs auxquels elles visent et (3) une réévaluation drastique, voire une suppression, des mesures qui ne concernent qu’un petit éventail d’entreprises.
Nombre des mesures d’incitation dont il est question ont été adoptées pour des périodes limitées, dans l‘idée de sortir le Japon de la déflation. Maintenant que celle-ci est dans une large mesure surmontée, il est tout naturel de les abolir. Jadis, toutefois, il est fréquemment arrivé que de semblables mesures aient été maintenues une fois leurs objectifs atteints. Dans sa déclaration, la Commission indique son intention de mette un terme à cette mauvaise habitude et de restaurer la confiance du public dans la politique fiscale de la nation.
Une loi destinée à renforcer la transparence, adoptée quand le Parti démocrate du Japon était au pouvoir, permet d’ores et déjà de supprimer, sous certaines conditions, les mesures qui n’ont plus un vaste champ d’application. Cette loi représente un pas dans la bonne direction, et il faut la mettre résolument à contribution.
À bien des égards, ces mesures sont un reliquat du « triangle de fer » de l’après-guerre, autrement dit de la collusion entre les fonctionnaires, les politiciens et les grandes entreprises. Et c’est exactement l’endroit où M. Abe doit appliquer son « foret » pour transpercer les intérêts acquis qui font obstacle aux réformes structurelles.


 Autres langues