


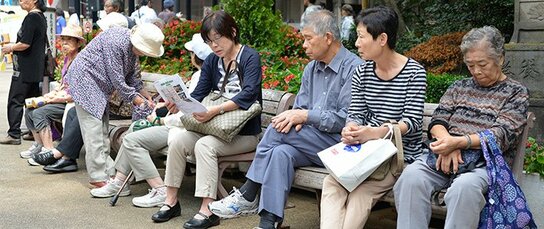
Les Japonais de la génération du baby-boom auront plus de 75 ans en 2025 et le Japon deviendra une société très vieillissante, avec plus d’un quart de sa population ayant dépassé cet âge. Les baby-boomers qui ont soutenu le Japon deviendront ceux qui nécessitent le soutien des prestations médicales. Que va devenir le régime public d’assurance maladie ?
Les dépenses de santé des Japonais âgés de plus de 75 ans trois fois supérieures à la moyenne
2025 sera un tournant pour le régime public d’assurance maladie japonais (kokumin kenkô hoken) : l’ensemble de la génération du baby-boom, qui au Japon désigne les personnes nées entre 1947 et 1949 et forme le groupe le plus vaste de la pyramide des âges, aura plus de 75 ans et relèvera donc entièrement du régime d’assurance maladie pour personnes âgées. Comment faut-il préparer ce « bug de l’an 2025 » qui va ébranler la pérennité de l’assurance maladie universelle ?
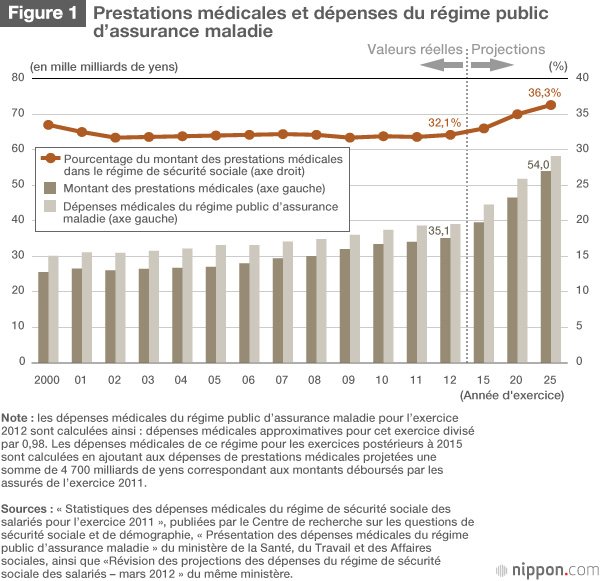
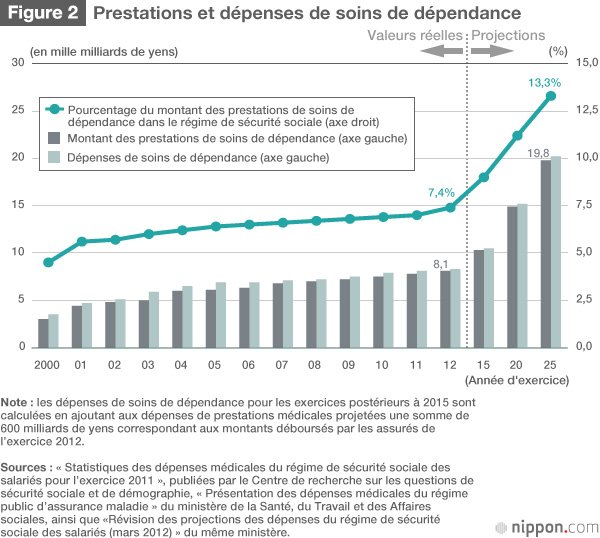
Le régime d’assurance maladie prévoit que toute personne qui atteint l’âge de 75 ans relève du régime d’assurance maladie pour personnes âgées. La dépense annuelle moyenne de soins par affilié à ce régime se monte à 920 000 yens, environ trois fois la moyenne par affilié au régime général (avec 780 000 yens pour les 75 à 79 ans, 2,6 fois celle-ci). On observe aussi que c’est autour de 75 ans que commence à croître la proportion de reconnaissance de nécessité de soins dans le cadre du système d’assurance-dépendance. Cela conduit à une forte augmentation des dépenses de santé et de dépendance. Selon les projections du ministère de la Santé, du Travail et des Affaires sociales, les dépenses de prestations médicales (montant obtenu en déduisant le montant à la charge des assurés des dépenses de dépendance), qui étaient de 35 100 milliards de yens en 2012, seront multipliées par 1,5 d’ici à 2025 pour atteindre 54 000 milliards de yens, et les dépenses de prestations dépendance (montant obtenu en déduisant des dépenses totales de dépendance le montant à la charge des assurés), 8 100 milliards de yens en 2012, seront multipliées par 2,4 en 2025 pour atteindre 19 800 milliards.

Si l’on se concentre sur les finances du régime universel d’assurance maladie, on peut envisager plusieurs mesures à effet immédiat pour faire face à cet accroissement des dépenses : augmenter la charge supportée par tous (en relevant impôts et cotisations), réduire les prestations (en augmentant la part prise en charge par les assurés, ou en réduisant le cadre des soins couverts), ou l’association des deux. Mais ces approches qui impliquent une hausse de la charge supportée par les assurés sont forcément limitées. Voilà pourquoi l’État se donne aujourd’hui pour priorité la maîtrise des dépenses de santé d’une part en réduisant les dépenses inutiles et d’autre part en promouvant la prévention et la détection précoce des maladies(*1). Nous allons nous intéresser au thème de la maîtrise des dépenses médicales par la prévention des maladies liées au mode de vie, la détection précoce des cancers et leur traitement, mesures qui seront probablement discutées dans les années à venir, et faire le point sur ce qui est fait aujourd’hui dans ce domaine.

 Autres langues