


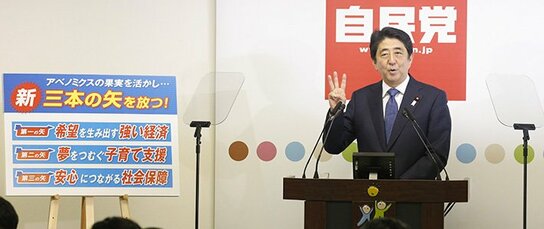
Les Abenomics ont atteint leur limites
Toutes ces critiques me paraissent justifiées, mais je souhaite à présent donner mon opinion sur la raison pour laquelle ces trois nouvelles flèches ont été annoncées maintenant, et sur leur signification du point de vue macroéconomique.
Commençons par la raison de ce nouveau lancement. On peut imaginer que c’est parce que le gouvernement qui a pris conscience que les trois premières flèches avaient atteint leurs limites qu’il voulait changer d’orientation, même s’il ne le reconnaît bien sûr pas officiellement. En effet, l’important assouplissement quantitatif qui constituait la partie essentielle de ces premières flèches était une stratégie fondée sur la théorie du trickle-down, le ruissellement. Elle n’a quasiment pas fonctionné.
Il est indéniable que les deux coups du bazooka Kuroda [il s’agit de la politique de rachat d’actifs mené par la Banque du Japon, dont M. Kuroda est le gouverneur] ont fait baisser le yen par rapport au dollar jusqu’à une parité d’environ 120 yens, ce qui a permis une amélioration considérable du bénéfice des entreprises. Depuis l’année dernière, la baisse du prix du pétrole est venue conforter ce bienfait, et les bénéfices des entreprises atteignent des niveaux records. Mais les grandes entreprises font aujourd’hui l’effet d’un trou noir qui ne produit rien en absorbant tout.
Certes les salaires ont augmenté deux ans de suite, mais la hausse cette année se situe autour de 0,6 % (en sus de l’augmentation fixe), un niveau qui n’est pas comparable avec la progression des bénéfices. Même avec la baisse du prix de l’énergie, en comparaison avec l’année passée, la hausse réelle des salaires se situe autour de zéro en raison de la hausse des prix, notamment de l’alimentation, entraînée par la baisse du yen. Les projets d’investissement des entreprises dans les équipements évoqués par l’indice tankan de la Banque du Japon paraissent soutenus, mais ne se traduisent quasiment pas dans la réalité.
Il est évident que dans ce contexte, le cycle vertueux attendu par le Premier ministre tarde à s’enclencher. Le gouvernement encourage chaque fois qu’il le peut le monde économique à relever les salaires et à investir plus dans les équipements mais celui-ci fait preuve d’une grande prudence et personne ne peut définir l’efficacité des ces encouragements. Il est permis de penser qu’avec les trois nouvelles flèches, le gouvernement, conscient de la baisse récente de sa popularité, souhaite montrer l’attention qu’il porte au budget des ménages.
La politique monétaire va-t-elle changer ?
Réfléchissons maintenant à la nouvelle cible de la première flèche, qui n’est plus les prix à la consommation mais le PIB nominal. Le gouvernement a expliqué que les trois anciennes flèches correspondaient à la première des trois nouvelles, mais en réalité, la manière de réagir de la politique monétaire en termes de taux de change ou du prix du pétrole change considérablement selon que l’objectif soit le prix des marchandises ou le PIB.
La faiblesse du yen conduit à une hausse des prix puisqu’elle fait monter les coûts d’importation. Mais si l’on suppose que même avec un yen faible le volume des exportations n’augmente quasiment pas, induire cette faiblesse perd son sens puisque dans le Japon actuel qui a une balance commerciale déficitaire, elle ne conduit pas à une augmentation du PIB nominal. Comme le pétrole peu cher permet de contrôler les prix, il est possible de justifier un assouplissement quantitatif supplémentaire comme en automne 2014 si l’objectif est l’indice des prix, mais s’il est de faire progresser le PIB nominal, il augmentera grâce au pétrole faible.
Admettons que le Premier ministre ait fait passer à la Banque de Japon le message selon lequel un assouplissement quantitatif supplémentaire n’était pas souhaitable dans l’immédiat, même si on ne sait pas dans quelle mesure cela a été le cas. La Banque du Japon, tout en révisant à la baisse ses prévisions relatives aux prix et à l’économie à l’issue des décisions prises à la fin du mois d’octobre, a reporté un assouplissement quantitatif supplémentaire.

 Autres langues