


日本現在背負著巨額財政赤字。本文將為大家闡釋其結構性問題和中長期風險。
無論從歷史角度還是國際範圍來看,日本財政都處在一種極其特殊的狀況中。目前,中央和地方政府的合計債務餘額(GDP比例)已經超過了200%。這已經高於第二次世界大戰末期的1944年,達到了歷史最高水準。從其他角度來說,問題或許比當時更加嚴重。理由很簡單,第二次世界大戰末期,只要戰爭結束,債務情況就會逐漸改善,但如今的債務問題在於,在老齡化問題日益加劇導致社會保障費用不斷膨脹的背景下,還面臨著進一步擴大財政赤字的壓力。
稅收基礎薄弱,對下一代的投資受限
觀察日本的財政結構可以發現,財政建立在中央稅收只能打平60%的一般會計支出這樣一種薄弱的稅收基礎之上。2018年的中央政府初步預算案中,一般會計支出總額為97.7兆日圓,其中33.7兆日圓源於新發國債。稅收(包含印花稅)預計為59兆日圓,加上其他理財投資等收入,也只能達到64兆日圓。
再看財政支出構成的變化,我們可以發現,老齡化等因素導致的社會保障費用增加和公債餘額累積導致的國債費用增加這種結構性問題非常嚴重。實際上,在2018年預算案中,社會保障相關費用支出已達到33.7%(32.9兆日圓),加上國債的償付及利息費用(23.8%,23.3兆日圓)和地方交付稅交付金等(15.9%,15.5兆日圓),超過了70%。用於投資下一代的文教及科學振興費用、公共事業費用等其他政策性經費僅不到30%。
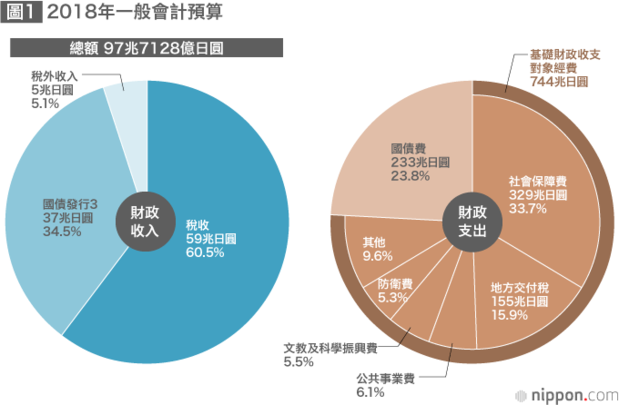

報紙等大眾媒體的報導往往只是關注一般會計預算中「社會保障相關費用」的增加情況,但中央和地方負擔的「社會保障給付費」的增加更為重要。2018年預算,社會保障相關費用達到了歷史最高水準的33兆日圓,引發熱議,而由中央和地方政府經費及保險費負擔的社會保障給付費則達到了約120兆日圓。最近幾年,這項支出依靠的是保險費收入(約60兆日圓)、國庫負擔(約33兆日圓)和地方負擔(約10兆日圓),在中央一般會計預算案中引人關注的社會保障相關費用基本上相當於社會保障給付費中的國債負擔,只是社會保障給付費的一部分。





 其他語言閱讀