


收益率曲線的扭曲
導致貨幣政策環境劇變的第二個原因,是日銀將長期利率(10年期國債收益率)和短期利率引導至一定水準的「收益率曲線控制」(YCC)出現破綻。2016年9月,日銀調整了「量化質化貨幣寬鬆政策」(大規模貨幣寬鬆政策)的方針路線,引入了YCC。這就是所謂「帶有長短利率操作的量化質化貨幣寬鬆政策」的開端,而為了實現安倍經濟學中擺脫通貨緊縮的目標,讓通貨膨脹率穩定維持在2%以上,日銀一直在持續實施擴張性貨幣政策。
不過,在通貨膨脹率已經超過2%,日圓急劇貶值和國內物價上漲壓力增大的背景下,收益率曲線的扭曲現象變得愈發明顯。通常來說,年限越長,利率就會越高,所以會呈現向右上揚的曲線。在物價上漲導致利率全面上漲壓力增大的背景下,日銀大量買入了作為利率引導對象的10年期國債,試圖將其收益率控制在0.25%的上限以下。結果就出現了收益率曲線的扭曲,剩餘8、9年時間的國債收益率超過了10年到期的收益率。
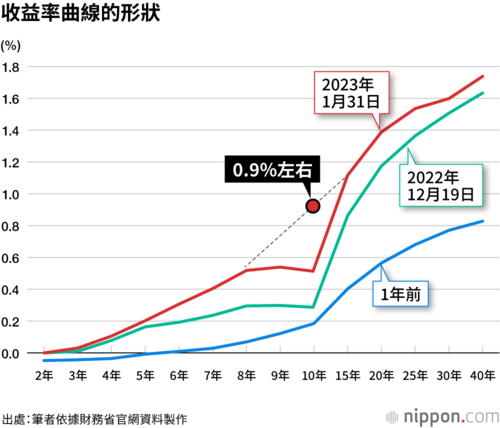
這是一種不尋常的狀況,如果這樣的扭曲現象持續下去,市場功能將遭破壞,合理的利率水準將不得而知。因此,在2022年底召開的金融決策會議(12月19、20日)上,日銀突然對貨幣政策實施微調,表示允許把過去一直引導控制在0.25%左右的長期利率(10年期國債收益率)的波動幅度擴大至0.5%。
這相當於實質上的加息,意味著將長期利率上限從0.25%提高至0.5%,但時至今日,收益率曲線依然是扭曲狀態(參見圖表)。儘管這是因為物價上漲引發的利率上漲壓力沒有減輕,但更加嚴峻的問題,是為了將長期利率控制在0.5%的上限以下,日銀現在仍然面臨必須大量購買國債的狀況。
於是,截至2022年12月末,日本持有的國債量膨脹到了創新高的564兆日圓。如果日銀的國債持有量繼續增加,那就會成為維持貨幣寬鬆政策的信號,進一步加劇物價上漲和日圓貶值的壓力。一旦物價上漲,又會給長期利率帶來上升壓力,但若想通過YCC來抑制,那麼收益率曲線的扭曲問題又會更加嚴重。
而要抑制長期利率,日銀就必須繼續購買長期國債,這樣做會進一步增加其國債持有量。為了阻斷這種「惡性循環」,只有恢復正常的貨幣政策,逐步把長期利率水準的決定權交給市場機制,但考慮到貨幣政策與日本財政狀況的關係,這種做法也存在著巨大的風險。






 其他語言閱讀