


L’importance de la construction automobile
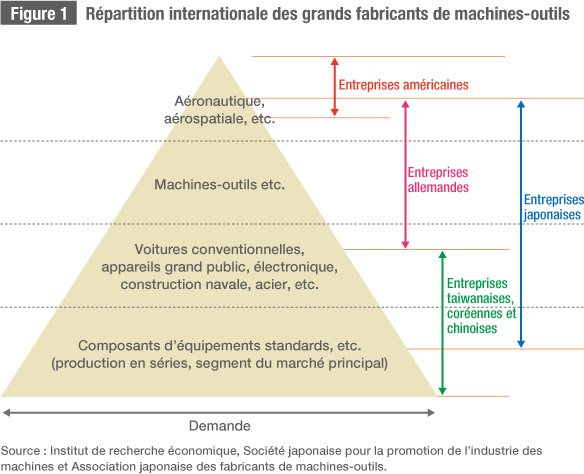
La figure 1 représente la répartition internationale du marché des machines-outils (d’après des données fournies par l’Institut de recherche économique, la Société japonaise pour la promotion de l’industrie des machines et l’Association japonaise des fabricants de machines-outils). Ce secteur au Japon couvre un vaste éventail d’activités, depuis l’aérospatiale et l’aéronautique jusqu’aux biens de consommation ordinaires. En termes de volume, toutefois, on a pu dire que le secteur des machines-outils est lourdement tributaire de celui des pièces destinées à la construction automobile, lequel produit entre 20 000 et 30 000 composants distincts et compte pour 60 % de la totalité des commandes de machines-outils.
Les constructeurs automobiles japonais sont au nombre de douze, dont Toyota, Nissan, Suzuki et Honda. À elles toutes, les entreprises de ce secteur ont produit 9,63 millions de véhicules en 2010 (un chiffre en hausse de 21,3 % par rapport à l’année précédente). Les fabricants de pièces (niveau 1 et niveau 2) fournissent des composants aux constructeurs. L’Association japonaise des fabricants de pièces automobiles compte 442 membres, au nombre desquels figurent des entreprises comme Denso, Aisin Seiki, NTN et KYB. En descendant vers la base de la pyramide on trouve toute une gamme d’entreprises des niveaux 3 et 4 qui ne sont pas membres de l’association. Le total des dépenses en capital de l’industrie automobile pour l’exercice budgétaire 2008 (investissement prévu) atteignait 1 620 milliards de yens, soit 21,6 % du total enregistré pour le secteur manufacturier (7 521 milliards de yens). Les investissements consacrés aux machines-outils ne constituent qu’une petite fraction de ce montant. D’après des statistiques émanant de l’Association japonaise des fabricants de machines-outils, les commandes destinées à la construction automobile ont atteint 89,37 milliards de yens en 2010, soit 9,1 % du total.
Au premier regard, on aura peut-être du mal à croire que cela représente une dépendance à hauteur de 60 % vis-à-vis de l’industrie automobile. Mais lorsqu’on prend en compte les commandes de pièces et d’outillage destinés aux machines d’usage général, les installations électriques et les machines de précision conçues pour la construction automobile, on arrive bel et bien au chiffre de 60 % de toutes les commandes. La conclusion est évidente : le secteur manufacturier japonais dans son ensemble est agencé de telle façon qu’il ne peut pas échapper à la stagnation si l’industrie automobile est en difficulté.
Cette caractéristique est à la fois une force et une faiblesse de l’industrie japonaise des machines-outils. À l’heure actuelle, la construction automobile quitte le territoire japonais et renforce sa production outre-mer. Si les gouvernements des pays concernés décident d’encourager le développement de leurs propres constructeurs automobiles et de bloquer les produits japonais en adoptant des lois favorisant les pièces ou les machines-outils produites localement, les fabricants japonais de machines-outils vont être pris au dépourvu.



 Autres langues