


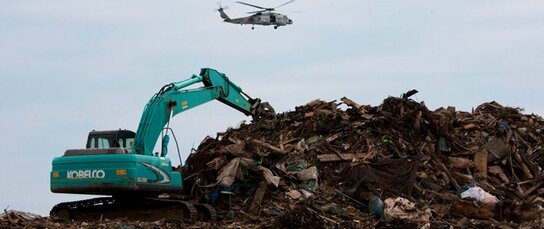
La contribución a la recuperación económica
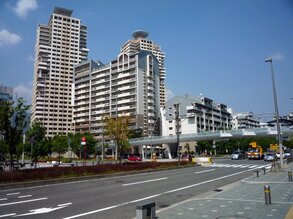
 Vista de los edificios de apartamentos que se alinean en la nueva zona residencial surgida en las cercanías del puerto de Kobe después del terremoto de 1995.
¿Qué clase de impacto tuvo el terremoto de Kobe en el conjunto de la economía japonesa? El Gran Terremoto de Hanshin-Awaji ocurrió el 17 de enero de 1995, y en el trimestre enero-marzo de ese año el índice de crecimiento del PIB de Japón, aunque se mantuvo positivo, bajó al 0,2% anual, problablemente como reflejo del impacto del terremoto. En los dos trimestres siguientes, abril-junio y julio-septiembre, la economía creció el 1,3%, y en el último trimestre, octubre-diciembre, un 2,3%. En consecuencia, el índice de crecimiento anual fue el 1,4%. Esto representaba un crecimiento sustancial respecto al 0,6 del año anterior; no solo eso, también era el índice más alto desde 1990, el año del estallido de la burbuja financiera. El yen estaba muy fuerte en 1995, con una cotización de 79 yenes respecto al dólar estadounidense y los exportadores se enfrentaban a unas condiciones dífíciles, por lo que la fortaleza del índice de crecimiento de ese año es todavía más remarcable.
A juzgar por estas cifras, no parece que el terremoto de Kobe actuara como un lastre para la economía japonesa de 1995; por el contrario, es muy posible que la demanda de reconstrucción resultante fortaleciera la recuperación de la economía. Podemos formular una serie de hipótesis para explicar el hecho de que el terremoto no representara un lastre para la economía.
En primer lugar, hay que señalar que en enero de 1995 la economía japonesa atravesaba un periodo de estancamiento tras el estallido de las burbujas financieras que se había formado a finales de los años ochenta. El mercado de valores alcanzó su punto máximo en la segunda mitad de 1989, y el mercado inmobiliario en la segunda mitad de 1991, pero cuando las burbujas bursátiles e inmobiliarias estallaron en 1990 y 1992, respectivamente, muchos comentaristas de los medios de comunicación japoneses sostuvieron que no se detendría el auge del consumo. De hecho, el estallido de los valores de los inmuebles -que en cierto momento eran tan altos que se dijo que el Palacio Imperial de Tokio podría alcanzar un precio dos veces superior al valor del suelo de toda California- tuvo como consecuencia la quiebra de muchas inversiones que se basaban en el aumento ininterrumpido del precio del suelo. Las empresas que habían efectuado estas inversiones contrajeron enormes deudas y los bancos que habían prestado el dinero se encontraron con enormes pilas de créditos incobrables. Este aumento de la deuda era algo que Japón no había experimenado nunca antes tras la Segunda Guerra Mundial.
“La economía se recuperará este año”. Este estribillo se repetía cada año desde 1994. Teniendo en cuenta la caída de los precios de los activos, la vertiginosa subida de la deuda y el descenso del volumen de los negocios, las autoridades monetarias naturalmente decidieron adoptar una postura más flexible. Yo solía aceptar la idea convencional de que el Banco de Japón (BOJ) dudaba en bajar los tipos de interés por temor a la reaparición de las burbujas especulativas. Esta percepción estaba vinculada a la famosa observación hecha por Kanemaru Shin en 1992 (el poderoso político que en aquel momento ejercía el cargo de vicepresidente del Partido Liberal Democrático, entonces en el Gobierno), en la que se mostraba partidario de bajar el tipo de descuento aunque esto significara la destitución del gobernador del BOJ.
Es verdad que el BOJ tardó en bajar el tipo de descuento, pero en realidad se movió rápidamente para bajar lo que actualmente se conoce como su índice de política monerataria, es decir, el tipo al día. Tal y como yo lo veo, la razón por la cual esta relajación no sirvió para ayudar a las entidades financieras ni para dar un empuje al conjunto de la economía, es que el banco intentó frenar el frenesí especulativo con la subida del índice al día a un nivel excesivamente elevado justo antes del estallido de las burbujas. Dado que este tipo de interés a corto plazo era demasiado alto, los rápidos movimientos para bajarlos no bastaron para llevarlos a un nivel lo suficientemente bajo con el objetivo de estimular las inversiones.

 Leer en otro idioma