


La nécessité d’une réforme structurelle
Pour finir, j’ajouterais qu’il ne suffira pas de diminuer le taux de l’impôt sur les sociétés. Ce dont l’économie japonaise a besoin, c’est de réformes structurelles appliquées au régime d’imposition des entreprises afin que l’ensemble de la politique fiscale du gouvernement retrouve la confiance du public.
Il faudra pour cela rogner certains allégements fiscaux dont bénéficient aujourd’hui diverses entreprises d’intérêt général, notamment les organismes d’aide sociale, largement épargnés par les réformes mises en place entre 2000 et 2008. Compte tenu des changements survenus dans l’environnement où évoluent les entreprises d’intérêt général, il conviendrait de revoir le traitement fiscal préférentiel qui leur est accordé — même quand elles ne sont pas à but lucratif — dans l’idée de les mettre sur un pied d’égalité avec les groupes privés offrant les mêmes services.
Promouvoir la croissance et l’assainissement des finances publiques
Il y aura sans doute beaucoup d’économistes pour recommander que le manque à gagner résultant d’une réduction du taux de l’impôt sur les sociétés soit compensé par un supplément de recettes généré par la politique de croissance économique — l’« Abenomics » — menée par le premier ministre.
Nombre de pays de l’ancien bloc soviétique, nous l’avons vu, ont baissé leurs taux d’imposition des sociétés après la guerre froide, pour encourager l’investissement des entreprises d’Europe de l’Ouest. L’Allemagne, la France et d’autres pays industriels ont réagi en réduisant radicalement leurs propres taux, déclenchant par la même occasion une guerre de la baisse des taux.
Dans bien des pays membres de l’Union européenne, les recettes de l’impôt sur les sociétés exprimées en pourcentage du produit intérieur brut ont augmenté en dépit de la baisse des taux — phénomène qui a été baptisé « paradoxe de l’impôt sur les sociétés ». Certains en ont déduit qu’il n’est pas exclu que les recettes augmentent au Japon même en cas de baisse des taux.
Des déclarations officielles de l’Union européenne attribuent ce paradoxe au fait que (1) la baisse du taux (statutaire) s’est accompagnée d’un élargissement de l’assiette fiscale et que (2) la baisse des taux et les stratégies de croissance appliquées par les pays membres ont stimulé l’esprit d’entreprise et, par voie de conséquence, l’activité économique. La décision, prise par nombre de travailleurs indépendants à la suite de la baisse des taux, d’inscrire leurs activités dans le cadre d’une société, a sans doute constitué un facteur supplémentaire.
Cette précieuse expérience nous apprend que les politiques de relance de la croissance économique peuvent aller de paire avec les mesures d’assainissement des finances publiques, pour peu que la réduction de l’impôt sur les sociétés soit accompagnée d’un élargissement de son assiette fiscale et la mise en œuvre d’une stratégie de croissance. Autrement dit, le déclenchement du paradoxe de l’impôt sur les sociétés passe par une stratégie de croissance audacieuse faisant appel à la déréglementation et à d’autres mesures susceptibles d’améliorer les résultats des entreprises, avec pour conséquence une augmentation du revenu des ménages, des dividendes et des gains en capital, et donc des recettes fiscales et du revenu national.
L’augmentation des recettes est le fruit d’une politique économique adéquate, et non pas sa condition préalable. Tant que la baisse du taux de l’impôt sur les sociétés vise à la fois à générer de la croissance et à assainir les finances publiques, il est légitime que toute aubaine provenant du paradoxe de l’impôt sur les sociétés soit utilisée à des fins d’assainissement des finances publiques.
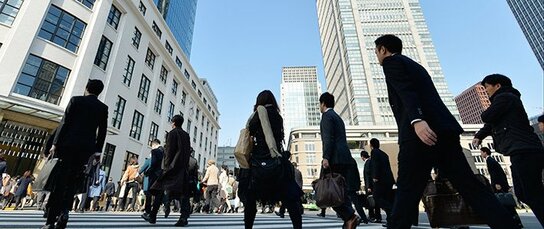
(D’après l’original en japonais paru le 24 juillet 2014. Photo de titre : salariés à Ôtemachi, le quartier de Tokyo qui abrite le siège d’un grand nombre des plus grandes entreprises du Japon. Jiji Press)


 Autres langues