


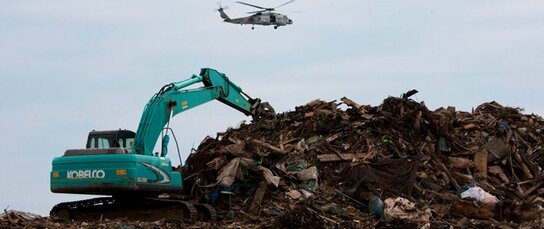
神戶地震為經濟復甦做出的貢獻
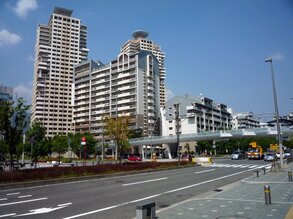
 重建的住宅層層疊疊,作為新的住宅區引人注目
那麼,對於日本經濟整體而言,神戶地震帶來了怎樣的影響呢?阪神淡路大地震發生的時間是1995年1月17日。要說其影響,同年第一季度(1-3月)日本經濟的實際GDP成長為0.2%(年換算),雖然沒有出現負成長,卻停留在低成長水準。但是,第二季度(4-6月)、第三季度(7-9月)的成長率均為1.3%,到了第四季度(10-12月)竟然達到了2.3%。所以,1995年全年整體成長率為1.4%,大大超過了上一年的0.6%。不僅如此,從成長率來看,對日本經濟而言,1995年可謂是自股市泡沫崩潰以來最好的一年。這一年,日本經歷了1美元兌換79日圓這一日圓的「超級升值」,雖然出口環境未必良好,卻在成長率上取得了令人驚嘆的好成績。
僅從這一結果上看,事實上與其說神戶地震並沒有給當年的日本經濟拖後腿,不如說因為神戶重建的需求,更增強了牽動日本經濟復甦的可能性。為什麼神戶地震沒有成為阻礙日本經濟的腳鐐,其重要原因,可從以下幾方面加以考慮。
首先要確認的,就是在1995年1月這一階段,日本經濟處於泡沫崩潰後的停滯期。就股市行情來說,泡沫經濟的巔峰期是1989年的後半期。從地價上看是在1991年的後半期。 1990年股市泡沫崩潰、1992年地價泡沫崩潰之後,日本大多數傳播媒體仍然認為消費熱還將持續。但是,在泡沫高峰期,「皇居的地價評估約為美國加州地價的2倍」,而這一大團泡沫崩潰之後,押寶期待地價升值的投資大多失敗,原本積極投資的企業背負起巨額債務,與此同時,為這些企業融資的銀行也背負上了巨大的不良債權。如此,無論是誰都背上一堆巨額債款的事態,在日本戰後的歷史上實屬頭一次體驗。
今年經濟將會復甦,今年經濟將會復甦——人們一直企盼著經濟的早日好轉。可是,日本經濟卻持續下滑到了1994年。日本經濟在資產價格下跌、債務膨脹、不景氣這三重痛苦的困擾下,金融政策當然必須向寬鬆的方向轉換。有評論認為,當時的日本銀行「唯恐再次發生泡沫現象,對降低利率猶豫不決」;筆者也曾經是這樣認為的。實際上,1992年自民黨金丸信副總裁「就是讓日本銀行總裁下臺,也應該下調央行貼現率」的發言,就非常有名。
實際上,從下調央行貼現率的具體做法上,可以看出日銀金融寬鬆政策的實施非常緩慢,但是和今天被稱為「政策性利率」的「隔夜拆借短期利率」的舉動相比,當時日銀下調利率的動作還是相當快的。儘管如此,日銀的金融寬鬆政策對於金融機關的經營和經濟整體的好轉都未能產生多少效果。筆者現時認為,其原因是直到泡沫崩潰前不久,日銀都在伺機「戳破泡沫」,將「隔夜拆借短期利率」提升到了一個過度的高水準上。所以說,不論怎樣快速下調利率,也沒能引導短期利率降低到可以刺激投資的低水準上。
總之,阪神大地震發生前的日本經濟處於低迷狀態,其結果導致了整個日本閒置資本設備的存在,這一點在觀察阪神大地震之後的經濟動向上非常重要。其理由是:即便投入更多勞動的「替代生產」方式是可能的,在資本設備順利運轉的正常經濟狀況下,一旦資本設備遭到震災損壞,還是會影響到生產能力,成為該時期GDP降低的主要原因。
啟動閒置的資本
但是,在1995年初期,整個日本經濟中存在著相當規模的閒置資本設備。那麼,完全有可能通過啟動這些閒置的資本設備,彌補在神戶地震中失去的部分生產力。事情到這裏還沒有結束。在當時那種泡沫崩潰後停滯不前的日本經濟中,啟動閒置的資本設備,具有一種更為積極的效果。
畢竟存在閒置資本設備這一狀態本身,就構成了經濟停滯的主要原因。這是因為,一個國家的經濟必定是先有活躍的投資方有可能取得成長。面對設備過剩的狀態,企業對引發進一步增加過剩設備的投資,會變得躊躇不前。不僅僅如此,在設備過剩狀態下,企業為了盡可能多地運轉設備,強行生產作業,並試圖「拋售」 產品。其結果,是造成物價上的「通貨緊縮」傾向。而在商品價格持續下降的通縮經濟中,企業即便投資,也會因為懷疑能否靠銷售回收投資成本,從而對投資產生一種觀望的傾向。1995年初的日本經濟,就是陷入了這種意想不到的長期停滯狀態之中。
阪神大地震使神戶資本設備遭受破壞,與此同時,其他地區資本設備的高運轉率上升這一狀態,使上述投資環境為之一變。以這場地震為契機,企業在投資上變得積極起來。
企業投資變得活躍的理由有兩個。第一,為修復被破壞的神戶資本設備的投資非常積極。如前所述,企業這時不是將資本設備恢復原狀,而是更願意引進最新式的資本設備。因此,還出現了生產能力反而比震前更高的情形。第二,因為整個日本的資本設備運轉率都提高了,企業對進行新的投資變得更為積極。這是由於原本成為新投資最大障礙的「過剩設備」這一問題得到緩解而出現的新進展。
不難想像,上述兩項投資的擴大,是發生神戶地震的1995年日本經濟泡沫崩潰之後實現最大經濟成長率的原因。霍里奇教授在其論文中認為,1992年開始推行的日銀的金融寬鬆政策,在時間滯後的這個時候發揮出了效果。
也就是説,為下調短期利率,日本銀行創造出了從市場上買入證券、使資金(現金)在市場充分流通的局面。不過,在市場資金充裕的狀態中,如果企業方面沒有利用這些充裕的資金擴大投資的意願,那麼這種金融寬鬆政策仍然談不上具有促進投資、活躍經濟的效果。截至到1995年初,背負著大規模過剩設備的企業,可以說的確是缺乏利用這筆豐厚資金的意願。
然而,神戶地震成為一個轉機,如前所述,企業的投資熱情高漲起來,在市場上流通的充裕的資金,為企業籌措投資資金發揮出積極作用。正因為如此,企業方面才能夠更加積極地進行投資。




 其他語言閱讀