


重要的是明年春鬥仍要持續努力營造出薪資調漲的實際感受
最後,關於今年春鬥後的薪資,比較日本與其他國家的情況後進行評價。
圖5顯示G7國家與OECD平均的時薪情況(名目與實質)。圓點標記代表名目數字的變動率,而橫長條線則代表實質數字的變動率。此外,此圖顯示出2023年第二季與2022年第二季相比較的年增率(譯註:Year on Year,簡稱YoY),以及2023年第二季與疫情前的2019年第二季相比較的變動率。
從年增率來看,加拿大、美國、英國的實質薪資變動率為正值,但OECD平均(34個國家)、法國、日本、德國、義大利的年增率為負值,顯示多數國家薪資的實質價值持續下降。此外,日本與其他國家相比,名目薪資增長幅度雖小,但由於消費者物價高漲對於薪資的影響(從名目到實質的變動幅度)也相對較小,因此實質薪資減少率低於德國與義大利。
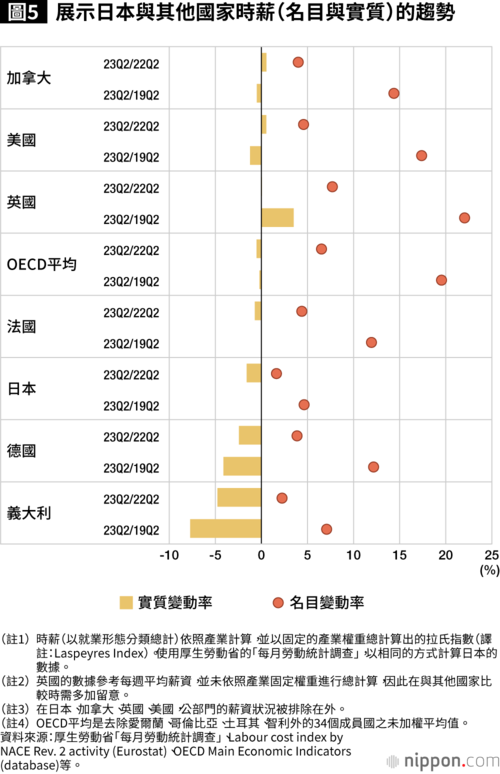

與新冠肺炎疫情前的情況相比,日本的特徵更為顯著。即使日本的名目薪資增長幅度較小,但由於消費者物價高漲所造成的影響也相對較小,因此實質薪資變動率略高於零。僅有英國和日本的實質薪資變動率為正值,而加拿大、OECD平均、法國大致接近零,美國、德國、義大利則為負值。
概括而論,雖然多數國家時薪的實質價值持續減少,但日本由於名目薪資增長幅度較小且消費者物價高漲的影響(從名目到實質的變動幅度)亦相對較小,因此與其他國家相比,比較不容易實際體會到薪資提升的感覺,以及感受到物價上漲所造成的影響。
若與疫情前相比,日本的實質時薪略有些微成長,但為了營造出薪資調漲的實際感受,並透過刺激消費支出,以實現經濟的良性循環,重點在於進一步提高薪資。OECD在其「2023年就業展望報告」(譯註:Employment Outlook 2023)報告中指出,包括日本在內的許多國家之單位收益(營業盈餘/實質GDP)的成長率,超過單位勞動成本(員工薪酬/實質GDP)的成長率,這表示企業獲利還有空間足以支持未來的薪資上升。本文亦指出,可用於人事費用的毛利有所增加,而2023年第二季的企業經常利益(季節調整值)也創下了歷史新高。雖然仍須留意部份難以實現價格轉嫁的企業,但對於已經實現價格轉嫁的企業而言,藉由分配增加的獲利給勞工,從而實現經濟的良性循環,是相當重要的觀點。因此,2024年的春鬥之際,進一步加速薪資上升的動向令人期待。
※本文為作者個人觀點之整理,並非所屬機構之官方見解。
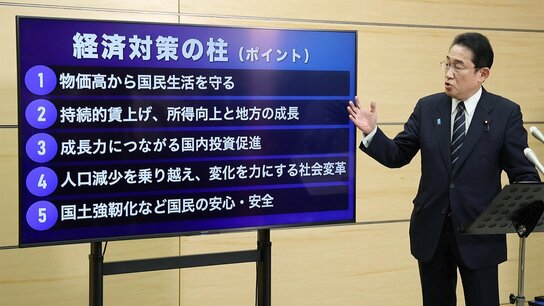
標題圖片:日本首相岸田文雄在解釋新經濟對策的「支柱」時,提出第二支柱為「持續性薪資調漲」,2023年9月25日,首相官邸(時事)
(*1) ^ 若與2021年和2022年受疫情影響而下降的時期相比,由於可能包含落底反彈的因素,為了進行更適切的評估,以2019年同月為基準進行比較。
(*2) ^ 銷售成本的範圍因業種而異。例如,在製造業裡,直接用於加工的勞務與能源等費用包含於銷售成本(製造成本)。由於也有可能刪減直接用於加工的勞務費而增加毛利,因此也嘗試對非製造業進行了同樣的計算,但發現自2022年第四季以來,在資本金未滿1億日圓的中小企業裡,毛利增加的趨勢依然不變。此外,因企業倒閉等導致毛利惡化的企業比重減少,一般認為有可能增加每家公司的毛利平均值。然而,根據財務省的『法人企業統計』所示,依照資本分類的企業數量,資本未滿1億日圓的中小企業雖然日趨減少,但並非以2022年第四季為轉折而急劇減少。




 其他語言閱讀