


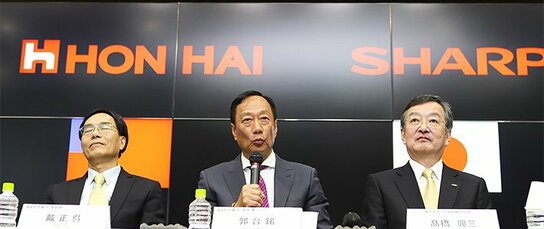
郭臺銘看清了談判的「幕後主角」
接受鴻海方案並決定夏普收購談判方向的幕後主角,其實是銀行。已經無法從資本市場上籌措資金的夏普公司,完全依賴於銀行的融資貸款,夏普的生殺大權掌握在銀行手中。郭臺銘看明白了最終決定權在銀行手裏,因此從今年初開始,就直接與夏普公司的主力交易銀行瑞穗銀行和三菱東京日聯銀行交涉,尋求他們對收購事宜的合作。
雖然高橋社長為了公司存亡在非常努力地工作,但事實上卻是所謂的「銀行託管」,只不過是以21世紀的形態進行的而已。若是在20世紀,主力銀行會直接派來幹部,全方位支持其實現重建。但現在由於風險管理,主力銀行不願意那麼深度地介入,不再直接走上前臺。
銀行方面有兩人擔任夏普公司董事,是三菱東京日聯銀行和瑞穗銀行分別於2013年和2014年派出的。兩人的作用是輔佐高橋社長等幹部人員並監督公司經營,但並不主導公司經營。
夏普公司從2014年下半年開始,業績再次急劇惡化,2015年3月份的單獨決算中已墜入資不抵債的狀況。再這樣下去的話,公司財務將崩盤。兩個主力銀行除了提供融資之外,還通過把其中2,000億日圓的債務轉換為優先股開展救助。由這兩家銀行出資成立的企業再生基金Japan Industria Solutions(JIS),也出資250億日圓取得了夏普公司的優先股。 JIS公司的董事長和總經理成為夏普公司的外部董事,監督公司經營。
對於銀行來說,最優先的課題當然是保障債權的安全。銀行曾要求夏普的經營管理團隊制定從2015年度開始的新中期經營計劃,再次著手經營重建工作。但是仍無法阻止液晶業務的惡化,事態已發展到刻不容緩的地步了。如果處理得不好,就只能走法律程序實施破產了,而這正是銀行極力想避免出現的局面。因為那樣的話,債權的絕大部分,甚至可能全部都只能被迫放棄。


 其他語言閱讀