


公債發行規模所隱含的另一層重大意涵
如前所述,日本未來財政運作能否穩定持續之關鍵,端看每年是否能順利地持續發行超過170兆日圓規模的巨額公債;換言之,亦即能否負擔如此巨額公債所伴隨之年度票息(票面利率)的利息支出。
而這個每年度發行「170兆日圓以上」的公債金額,其實還有另一層更為深遠的重要意涵值得留意。若未來市場判斷日本財政運營趨向危機局勢,進而要求更高票息以因應可能無法如期償還本金之風險,一旦日本無法負擔如此高昂的利息費用,公債之發行將會陷入停頓,繼而導致日常財政運作出現重大缺口,此即所謂的「財政資金短缺」之金額。
具體而言,此「170兆日圓以上」的金額,即便完全放棄發行新公債,亦必須發行「140兆日圓以上」之借換債金額,這相當於日本國家預算的一般會計裡近2年稅收之總額。即使放棄所有社會保障等其他的歲出項目,將所有稅收全數用於填補此債務缺口,仍遠遠不足以彌補如此巨大的「財政資金短缺」。
此規模早已大幅超出透過調升消費稅、法人稅和所得稅等基本稅率所能因應之範圍。萬一日本財政運營不幸陷入上述困境,恐將被迫再度採取如同第二次世界大戰戰敗之初所經歷的極端手段,諸如封鎖存款、強行徵收財產稅等激烈措施,以進行「國內債務調整」。
日圓持續貶值令人擔憂,其真正緣由究竟為何?
日本在新冠疫情過後,尤其自2022年日銀遲未調整利率政策以來,日圓呈現顯著的貶值趨勢。對此,社會上普遍流行的觀點大多歸因於「國內外利差擴大」。但此種說法是否真的可以充分解釋此現象?
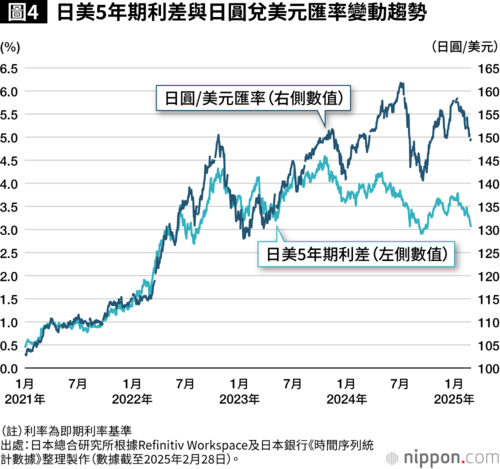

圖4呈現的是日圓兌美元匯率與日美5年期公債利率差距的走勢。若僅以利差作為日㘣貶值的主因,則近期匯率應該更偏向日圓升值方向才是。實際上,日圓兌美元產生匯率落差的背後意涵,或許正是國際金融市場對日本長期以來過度寬鬆的財政及金融政策運作所做出的評價;換言之,亦即「對於日本信用認可之程度逐步下降」。
有鑑於此,認真推動全面性的財政重建,實為當前日本迫在眉睫之要務。
標題圖片:PIXTA





 其他語言閱讀