


接下来面临的才是“国债暴跌”的局面
那么,是否2015年就会迎来充满希望的未来呢,答案是否定的。因为存在一个致命的问题,那就是日本的国债。
日本从上世纪90年代开始的资产负债表调整与政府债务的大量累积,无论在规模还是在性质上都可与之用以比较的,从历史上看,大概只有1929年至1933年之间发源于美国的经济危机(大萧条)及其后的经历。这场经济危机在经过长期和大规模的财政刺激,以及联邦储备银行实施的彻底的国债市场管理后,终于开始恢复元气,经济运行直到1951年才恢复正常。
尽管罗斯福新政尤为引人关注,但其实在政策方面最应注意的是景气恢复期。景气恢复期,资金需求增大,利率上涨。长期利率的上涨即是国债价格的下跌。此时美国采用所谓的“钉住(pegging)政策”,联邦储备银行实施大规模金融宽松举措,强行将长期利率始终压制在2.5%的水平。另外,在最后阶段通过被称作“债券互换(Bond conversion)”的息票交换手段,实际上由联邦储备银行回收了私人银行持有的国债。这样打开出口后,1951年,联邦储备银行与财政部之间达成了“协议”,确定储备银行今后不再对国债价格承担责任,美国的经济运行从此恢复正常。
实质上,对于眼下黑田领导的央行实施的“异次元货币宽松”政策,我们可以视之为美国大萧条后打出的“钉住政策”。因此,今后如果景气加速回升,利率上升压力也会急剧增大。长期以来,一直支撑着日本国债市场的两个要素,即经常收支的盈余,以及国债出资方私营经济对政府和央行政策的默认信赖。经常收支盈余正在不断缩小,虽然我不认为会变成慢性负增长状态,但也不能指望再出现过去那样的庞大盈利了。在此背景下,维系市场信任的,是政府的政策立场。
正是在经济刺激措施产生强烈效果,让人们充满希望之时,决策者才应该对财政重建发出明确的讯号。或许接下来我们就会迎来与现在完全相反的、最为重要的局面。
全球经济展望――各主要国家的实际GDP增长率(历年:同比%)
| 2012年实际 | 2013年实际 | 2014年预测 | 2015年预测 | |
|---|---|---|---|---|
| 预测对象地区合计 | 3.2 | 3.1 | 3.2 | 3.5 |
| 日美欧地区 | 1.1 | 1.2 | 1.5 | 2.1 |
| 美国 | 2.3 | 2.2 | 2.2 | 2.9 |
| 欧洲 | ▲0.7 | ▲0.5 | 0.8 | 1.0 |
| 日本 | 1.5 | 1.5 | 0.4 | 2.0 |
| 亚洲 | 6.1 | 6.1 | 6.0 | 5.9 |
| 中国 | 7.7 | 7.7 | 7.4 | 7.1 |
| 新兴经济体(NIEs) | 2.0 | 2.8 | 3.3 | 3.1 |
| 东盟五国(ASEAN5(*1)) | 6.2 | 5.2 | 4.6 | 5.2 |
| 印度 | 4.8 | 4.7 | 5.0 | 5.1 |
| 澳大利亚 | 3.6 | 2.4 | 3.1 | 2.6 |
| 巴西 | 1.0 | 2.5 | 0.2 | 1.0 |
| 俄罗斯 | 3.4 | 1.3 | 0.3 | 0.5 |
| 日本・各年度(同比%) | 0.7 | 2.2 | ▲0.4 | 2.5 |
| 原油价格(WTI(*2):美元/桶) | 94 | 98 | 95 | 79 |
瑞穗综合研究所依据IMF和各国统计数据制作。
“预测对象地区合计”数据依据IMF公布的2012年GDP占比(相对购买力指标)计算得出。
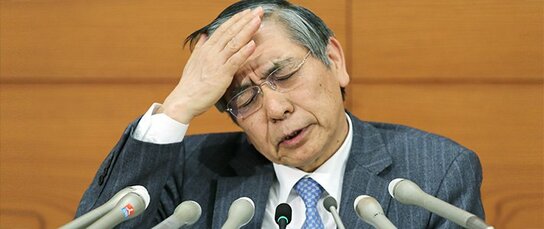
标题图片:11月19日,即安倍首相宣布推迟上调消费税率的次日,日本银行行长黑田举行记者发布会(提供:时事通讯社)




 其他语言