


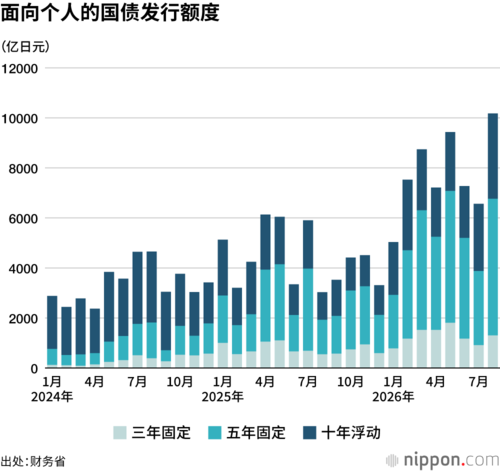
进入2026年以来,日本面向个人的国债发行额度激增,截至8月已经超过2025年全年规模。不同于股票,对于追求安全理财方式的投资者来说,国债的投资魅力愈发显现。
利率比定期存款还要高出1%多
面向个人的国债单笔1万日元起购,每月发行一次,利率共三种类型,分别是三年和五年固定利率,以及期限为10年的浮动利率,每半年调整一次利率。
财务省的数据显示,2026年1至8月的发行额度同比增长67%至61967亿日元,已经超过上一年全年(52805亿日元)。同时,8月额度(前月募集)达到10177亿日元,自开始每月发行三类产品的2014年1月以来,首次单月突破1万亿日元。由于面向个人的国债是根据申购情况来发行的,所以发行额度的增加反映了投资者的热衷程度。

日本银行行长植田和男2024年3月终结了之前的“异次元货币宽松”政策。取消负利率政策,还废除了压低十年期国债长期利率的机制。当时面向个人的三年期国债利率为0.05%,五年期为0.25%。之后,日本回归“有利率的世界”,加上市场对通胀的忧虑,今年8月募集的9月发行的国债,三年期和五年期的利率分别升至1.71%和2.06%。
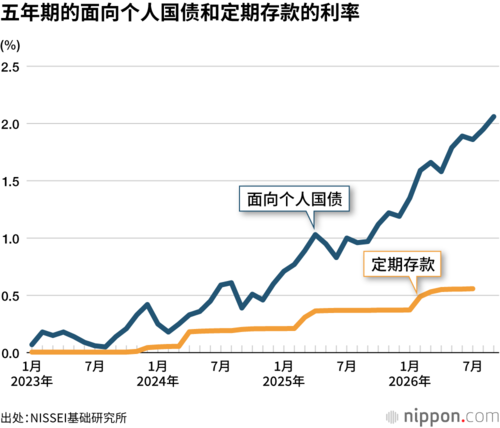
相较容易受到金融市场影响的面向个人国债,银行的定期存款利率上升速度较慢,截至7月,面向个人国债的利率比定期存款要高出1到1.3个百分点左右。总务省实施的家庭开支调查显示,70到79岁人群平均持有779万日元定期存款。NISSEI基础研究所推算,如果把这些存款全部转为面向个人的国债,领取利息(税后)每年将增加7万多日元。
但需要注意的是,面向个人的国债在购买后一年内不能解约,无法应对急需用钱的情况。
日本政府也在大力推进面向个人的国债销售。日本银行过去曾大规模购买国债,对长期利率的抑制管控产生了重要效果,但植田行长执掌的日本央行正逐步减少购买规模。如此一来,财务省就需要为国债发行找到新的承接渠道,除了推进商品多样化外,还出现了把原本需缴纳利息税的个人国债纳入个人小额投资非课税制度(NISA)适用范围的方案也浮出了水面。
版权声明:本网站的所有文字内容及图表图片,nippon.com日本网版权所有。未经事先授权,禁止任何形式的转载或部分复制使用。

 其他语言