


Les particuliers se ruent sur les obligations d’État japonaises qui leur sont destinées. En 2026, le montant des ventes dépasse déjà celui de l’ensemble de l’année 2025.
Des taux d’intérêt en hausse
En 2026, les émissions d’obligations d’État japonaises destinées aux particuliers (kojin-muke kokusai) connaissent un essor spectaculaire : dès le mois d’août, leur montant a dépassé celui de l’ensemble de l’année 2025. Plus de deux ans après la fin de la politique monétaire ultra-accommodante de la Banque du Japon et le retour à des taux d’intérêt positifs, les obligations d’État sont devenues un placement attrayant pour les épargnants soucieux de faire fructifier leur argent en toute sécurité.
Ces obligations s’achètent par tranches de 10 000 yens (environ 56 euros). Émises chaque mois, elles se déclinent en trois formules : à taux fixe sur trois ou cinq ans, et à taux variable sur dix ans, avec un taux révisé tous les six mois.
Selon les données du ministère des Finances, le montant des obligations destinées aux particuliers émises de janvier à août 2026 a atteint 6 200 milliards de yens (34,9 milliards d’euros), soit 1,7 fois celui de la même période de l’année précédente. Il dépasse déjà les 5 300 milliards de yens enregistrés sur l’ensemble de l’année 2025. Les émissions d’août, dont les souscriptions avaient été ouvertes le mois précédent, se sont élevées à 1 000 milliards de yens (5,63 milliards d’euros). C’est la première fois que le seuil des 1 000 milliards de yens est franchi en un mois depuis janvier 2014, date à laquelle les trois formules ont commencé à être émises chaque mois. Le volume des émissions étant déterminé par la demande, cette envolée témoigne de l’intérêt croissant des investisseurs pour ces titres.
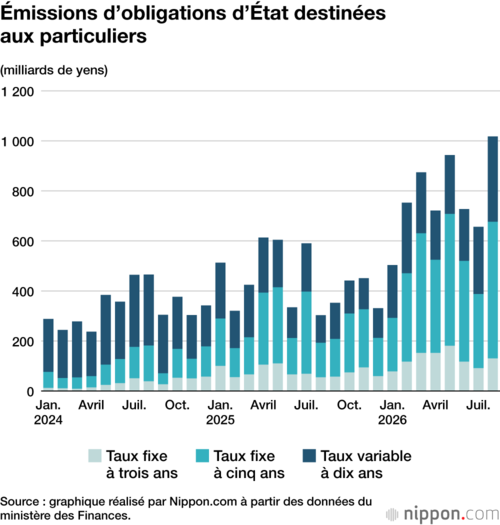

En mars 2024, Ueda Kazuo, gouverneur de la Banque du Japon, a mis fin à la politique monétaire ultra-accommodante menée de longue date par l’institution. La banque centrale a abandonné les taux d’intérêt négatifs ainsi que le dispositif qui maintenait artificiellement bas le taux à long terme des obligations d’État japonaises à dix ans. À l’époque, les obligations destinées aux particuliers à trois et cinq ans ne rapportaient respectivement que 0,05 % et 0,25 %. Depuis, le Japon a renoué avec des taux positifs. Sur fond d’inquiétudes liées à l’inflation, les taux des titres à trois et cinq ans émis en septembre, dont la souscription est ouverte en août, ont atteint respectivement 1,71 % et 2,06 %.
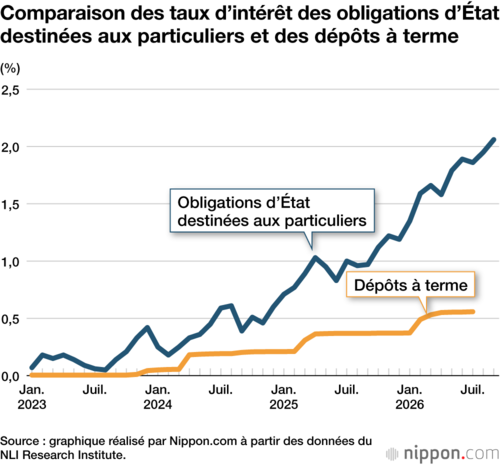
Les taux d’intérêt des dépôts bancaires à terme ont augmenté bien plus lentement que ceux des obligations d’État destinées aux particuliers, qui sont directement influencés par les marchés financiers. En juillet, ces dernières offraient des taux supérieurs d’environ 1,0 à 1,3 point de pourcentage à ceux des dépôts à terme. Selon l’enquête sur les revenus et les dépenses des ménages du ministère des Affaires intérieures et des Communications, les septuagénaires détiennent en moyenne 7,8 millions de yens (44 000 euros) sur des dépôts à terme. Le NLI Research Institute estime que, si la totalité de ces fonds était réinvestie dans des obligations d’État destinées aux particuliers, les intérêts annuels perçus après impôt augmenteraient de plus de 70 000 yens (395 euros).
Il faut toutefois souligner que ces obligations ne peuvent pas être remboursées pendant la première année suivant leur acquisition. Elles ne permettent donc pas de faire face à un besoin imprévu de liquidités durant cette période.
Le gouvernement encourage lui aussi activement la vente de ces obligations. Auparavant, la Banque du Japon achetait de grandes quantités de titres d’État afin de contenir les taux d’intérêt à long terme. Sous la direction d’Ueda, elle réduit progressivement ses achats. Le ministère des Finances doit donc trouver d’autres acquéreurs pour absorber l’offre d’obligations d’État. Outre la diversification de la gamme de produits, des propositions visent à rendre les obligations destinées aux particuliers, dont les intérêts sont actuellement imposables, éligibles au NISA, le dispositif japonais d’investissement défiscalisé pour les particuliers.
Données utilisées
- Données sur les obligations d’État destinées aux particuliers (en japonais), du ministère des Finances.
(Illustration de titre : IllustAC)

 Autres langues