


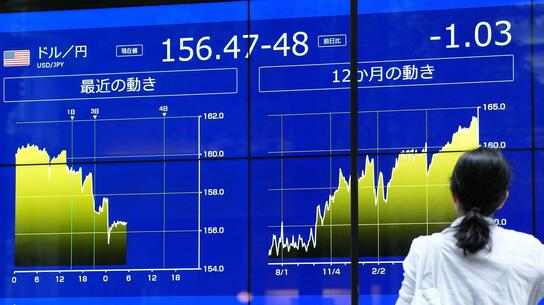
Après quatre années de baisse pour le yen, l’automne 2026 laisse enfin entrevoir les premiers signes d’un retournement. Les interventions massives du Japon et des États-Unis sur le marché des changes, ainsi que les déclarations de responsables américains en septembre semblent redonner de la vigueur à la monnaie japonaise. Un économiste spécialiste des questions monétaires analyse les perspectives d’évolution de son cours.
La dépréciation du yen après la pandémie
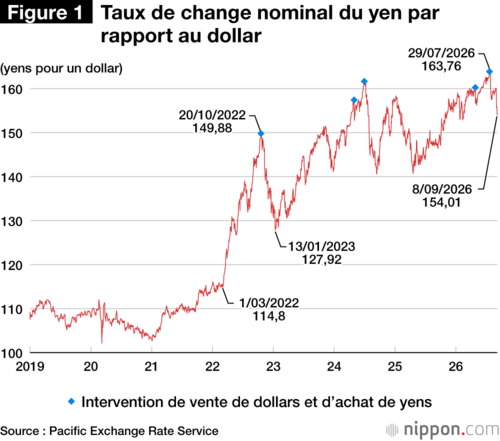
L’un des facteurs indéniables de la forte dépréciation du yen amorcée en mars 2022 (figure 1) est le creusement de l’écart entre les taux d’intérêt japonais et américains, au sortir de la pandémie de Covid-19.

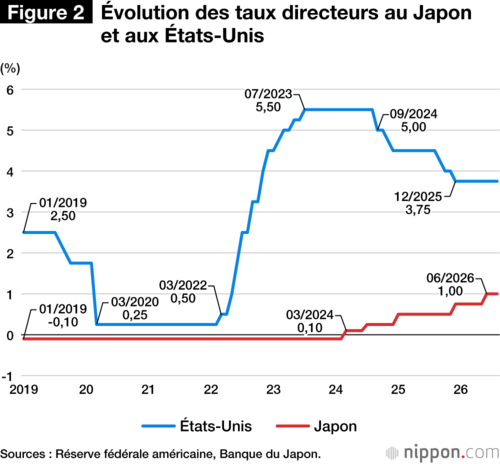
L’évolution des taux directeurs dans les deux pays le montre clairement (figure 2) : en mars 2020, alors que la pandémie paralyse l’activité économique mondiale, la Réserve fédérale américaine (Fed) abaisse le taux des fonds fédéraux à 0,25 %. Ce dernier reste à ce niveau pendant près de deux ans, mais en mars 2022, l’institution commence à relever ses taux : d’abord à 0,5 %, puis à un rythme plus soutenu, face à la flambée de l’inflation mondiale.
Avec la réouverture des économies, la demande se redresse plus vite que l’offre, faisant grimper les cours mondiaux des matières premières et de l’énergie. L’invasion de l’Ukraine par la Russie, en février 2022, accentue encore la hausse. Pour contenir l’inflation, de nombreux pays occidentaux resserrent leur politique monétaire. Le taux des fonds fédéraux atteint ainsi 4,50 % en décembre 2022. Le Japon, lui, maintient sa politique de taux négatifs et de contrôle de la courbe des taux, affichant une orientation monétaire radicalement différente.
L’écart de taux d’intérêt est l’un des principaux déterminants du taux de change entre les deux monnaies. En 2022, le creusement est si rapide qu’il rend inévitable l’affaiblissement du yen : le 21 octobre, le seuil de 151 yens pour un dollar est brièvement franchi.
Après avoir touché un point bas en octobre 2022, le yen commence à se redresser et remonte aux alentours de 127 yens pour un dollar en janvier 2023, comme le montre la figure 1 au début de cet article. Ce rebond traduit l’anticipation d’un ralentissement de l’économie américaine sous l’effet des hausses rapides des taux, qui amènerait la Fed à les abaisser prochainement. Mais les indicateurs économiques publiés aux États-Unis tout au long de 2023 se révèlent étonnamment solides. La Fed relève ses taux à quatre reprises supplémentaires, les portant à 5,50 % en juillet, tandis que le Japon conserve ses taux négatifs et son contrôle de la courbe des taux. Puis, l’écart de taux se creuse de nouveau, et le yen reprend sa dégringolade. En 2024, un yen faible, autour de 150 yens pour un dollar, est devenu la nouvelle norme.
Des politiques qui ont prolongé la dépréciation
Deux facteurs ont contribué à installer durablement cette faiblesse. Le premier est la lenteur de la normalisation de la politique monétaire japonaise. La Banque du Japon (BoJ) n’a mis fin aux taux négatifs et au contrôle de la courbe des taux que le 19 mars 2024. Même après cette décision, les relèvements sont restés prudents, comme le montre la figure 2 : le taux directeur a d’abord été porté à 0,10 %, puis à 0,75 % en décembre 2025, pour finalement atteindre 1,0 % en juin 2026. Cette progression s’est donc étalée sur 27 mois.
Les États-Unis, à l’inverse, ont abaissé le taux des fonds fédéraux à 5,0 % en septembre 2024, puis à environ 3,75 % en décembre 2025. Malgré la réduction de l’écart entre les taux directeurs, le yen a continué de se déprécier. Les marchés restaient convaincus que le Japon relevait ses taux avec un temps de retard, trop lentement pour modifier leurs anticipations. Début 2026, le yen semblait bloqué autour de 160 yens pour un dollar.
Le second facteur tient à l’orientation budgétaire du gouvernement de la Première ministre Takaichi Sanae, entré en fonction en octobre 2025. Promettant des « finances publiques responsables et volontaristes », elle a adopté des budgets qui ont suscité des inquiétudes quant à la discipline budgétaire, et s’est engagée à ramener à 1 % pendant deux ans la taxe sur la consommation appliquée aux produits alimentaires et aux boissons. Son gouvernement a également manifesté des interrogations concernant des hausses de taux de la BoJ. De ce fait, cette combinaison de dépenses expansionnistes, de baisses d’impôts et de maintien de taux bas a naturellement pesé sur la monnaie japonaise. En juillet 2026, le taux de change approchait 164 yens pour un dollar, faisant craindre une chute à près de 170 yens pour un dollar.
Une intervention coordonnée du Japon et des États-Unis : un tournant
Le 30 juillet 2026, le taux de change oscille autour de 163 yens pour un dollar jusqu’au soir. Mais, peu après 22 h 30, le yen se redresse brusquement, s’approchant brièvement de 157 yens pour un dollar. À l’origine de ce mouvement : une intervention massive du ministère japonais des Finances, qui aurait acheté plus de 6 000 milliards de yens (33,8 milliards d’euros). Par le passé, de telles interventions ont contribué à enrayer la dépréciation lorsque le taux de change franchissait des seuils clés. Les symboles ♦ de la figure 1 signalent ces épisodes.
Une intervention ne suffit pas nécessairement à inverser la tendance du marché, mais elle peut empêcher la monnaie de se déprécier davantage. Le 31 juillet, toutefois, les autorités américaines se joignent au Japon dans une intervention coordonnée, en vendant des euros pour acheter des yens. Le Japon semble être intervenu à nouveau le 3 août, portant les sommes engagées sur ces trois journées à un montant estimé entre 12 000 et 13 000 milliards de yens. Le yen remonte brièvement aux alentours de 155 yens pour un dollar, et les deux gouvernements déclarent qu’ils n’hésiteront pas à agir de nouveau. Mais l’effet finit par s’estomper : le taux de change revenant déjà autour de 160 yens pour un dollar à la fin du mois d’août. Pour les marchés cependant, la possibilité de nouvelles interventions n’est plus une hypothèse.
Le 2 septembre, alors qu’il s’échange autour de 160 yens pour un dollar, le yen se met soudainement à remonter. Il poursuit sa hausse le lendemain, approchant 155 yens pour un dollar en fin de soirée. Aucune intervention n’est signalée, mais le sentiment du marché a radicalement changé après les déclarations répétées du secrétaire américain au Trésor, Scott Bessent, qui a exprimé son inquiétude au sujet de la sous-évaluation du yen et son soutien ferme à une action résolue des autorités japonaises.
Les propos de Bessent, qui peuvent être interprétés comme une forme de pression ou de coopération à la fois, ont plusieurs conséquences. Lors de leur rencontre du 30 août, le gouverneur de la BoJ, Ueda Kazuo, est de fait poussé à procéder à de nouvelles hausses de taux. À la conférence de presse du G20 du 1er septembre, il n’exclut pas un nouveau resserrement monétaire. Le 2 septembre, Takata Hajime, membre du conseil de politique monétaire de la BoJ, ajoute que le Japon est entré dans une phase où les relèvements de taux peuvent être menés avec davantage de souplesse. Les marchés commencent alors à anticiper une accélération du resserrement monétaire japonais. Le secrétaire au Trésor avait auparavant évoqué de possibles mesures encore non rendues publiques, alimentant les spéculations sur une augmentation des placements libellés en yens du fonds public japonais de gestion des retraites, le GPIF.
Dans ce contexte, les opérations de portage en yens (carry trade) commencent à être dénouées le 2 septembre. Les investisseurs qui avaient accumulé d’importantes positions vendeuses sur le yen, pariant sur la poursuite de sa dépréciation sous l’effet d’une politique budgétaire expansionniste et de taux d’intérêt bas, se précipitent pour clôturer leurs positions et éviter des pertes face à son appréciation soudaine.
Le rythme des hausses de taux et la discipline budgétaire sous surveillance
Le yen peut-il poursuivre son redressement et enfin sortir de cette longue période de faiblesse ? Trois facteurs seront déterminants : les prix des matières premières, la politique monétaire et la discipline budgétaire.
Le premier concerne l’évolution des prix des matières premières et de l’énergie. Le Japon étant un grand importateur de matières premières, sa balance commerciale se dégrade lorsque les prix augmentent. Si le pétrole brut reste cher, aux alentours de 100 dollars le baril, le déficit commercial se creusera sensiblement. L’instabilité persistante dans le détroit d’Ormuz, liée au conflit en Iran, rend les prévisions pétrolières extrêmement difficiles. Le Japon doit éviter un cercle vicieux dans lequel la hausse du prix des matières premières creuse le déficit commercial et affaiblit le yen, ce qui renchérit encore le coût des importations exprimé en monnaie japonaise.
Le deuxième facteur essentiel sera la détermination de la BoJ à poursuivre les hausses de taux, notamment par rapport à celle de la Fed. Lors de sa réunion de politique monétaire des 17 et 18 septembre, la banque centrale japonaise a relevé son taux directeur de 1,0 % à 1,25 %. Pourtant, après cette décision, le yen s’est encore affaibli face au dollar : le taux de change est passé d’un peu plus de 156 yens à près de 158 yens pour un dollar. Les marchés ont probablement perçu un décalage entre les orientations japonaise et américaine concernant la poursuite du resserrement monétaire.
À l’issue de la réunion des 15 et 16 septembre du Comité fédéral de l’open market (FOMC), qui a décidé de relever le taux des fonds fédéraux, le président de la Fed, Kevin Warsh, a affirmé sa volonté de poursuivre le resserrement monétaire afin de contenir l’inflation. Les marchés ne semblent pas penser que la BoJ s’engagera dans la même voie. Lors de sa réunion de politique monétaire, deux des neuf membres du conseil ont d’ailleurs voté contre une hausse des taux à ce stade. Les marchés ont pu y voir le signe que le gouvernement Takaichi cherche à empêcher le relèvement du taux directeur japonais.
Après la réunion de la BoJ, tard dans la soirée du 18 septembre, une information a fait état d’une vérification des cours de change (rate check) menée par la banque auprès des intervenants du marché. Cette démarche annonce souvent une intervention sur les changes, et le marché a réagi en faisant remonter le yen à 156 yens pour un dollar. Rien ne garantit toutefois que cet effet sera durable. L’évolution du yen dépendra largement de la fermeté de la BoJ en matière de resserrement monétaire, comparée à celle de la Fed.
Enfin, le gouvernement Takaichi doit renforcer la discipline budgétaire. Scott Bessent a déclaré que le Japon devait « mettre fin à la reflation » engagée sous l’ancien Premier ministre Abe Shinzô. L’importance que l’actuelle dirigeante du Japon accordera à l’avis de Washington sera déterminante. Le Japon peut s’appuyer sur cette pression extérieure pour s’orienter vers davantage de rigueur budgétaire. Mais, s’il laisse passer l’occasion, le yen pourrait aisément se déprécier à nouveau au-delà de 160 yens pour un dollar.
(Photo de titre : des écrans dans l’arrondissement de Chiyoda, à Tokyo, affichent la remontée du yen aux alentours de 156 yens pour un dollar le 3 août, après les achats de devises coordonnés du Japon et des États-Unis. Kyôdô)





 Autres langues