


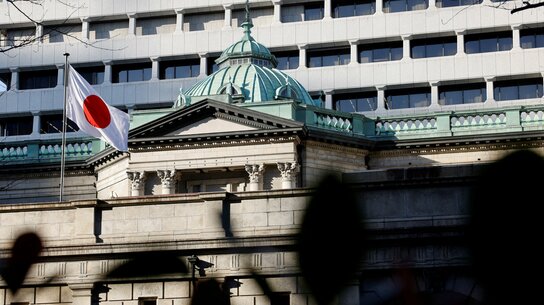
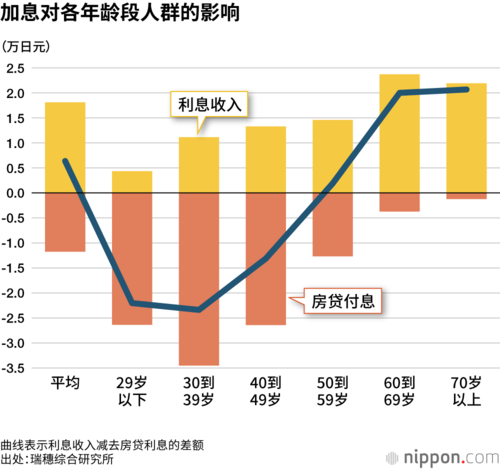
在美国不断施压要求加息的背景下,日本银行于2026年9月将政策利率上调到了1.25%。瑞穗综合研究所推算认为,对国民家庭开支整体将产生4000亿日元左右的积极效果。但各年龄段人群受到的影响各不相同,背负着房贷的年轻人群负担会加重,而持有金融资产的老年人群利息收益会增多。
来自美国的加息压力
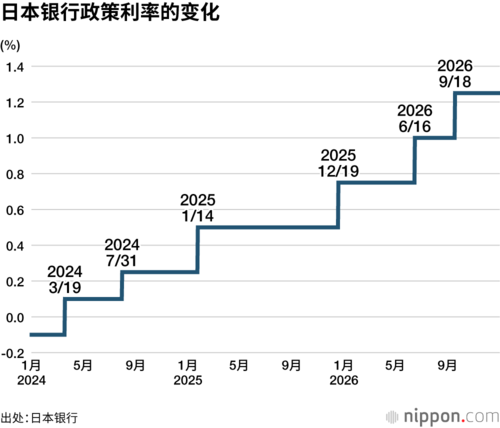
日本银行在9月18日召开的金融政策决策会议上,决定将政策利率从1.0%上调0.25%至1.25%。这是解除采用负利率的“异次元货币宽松”政策,2024年3月决定上调政策利率之后第六次加息。迫于应对中东局势影响和日元贬值带来的物价上涨压力,日本在距离上一次加息(2026年6月)短短3个月之后再次加息。

瑞穗综合研究所的推算显示,此次加息后,预计定期存款利率(10年期)上升0.15%至2.13%,而房贷利率(浮动型)上升0.25%至1.45%。对民众家庭开支存在正负两方面的影响,整体来看将产生“4000亿日元的积极影响”。
各类利率如何变化
| 加息前 | 加息后(升幅) | |
|---|---|---|
| 政策利率 | 1% | 1.25%(+0.25pt) |
| 长期利率(10年期国债) | 2.82% | 3.04%(+0.22pt) |
| 普通存款利率 | 0.40% | 0.50%(+0.10pt) |
| 10年定期存款 | 1.98% | 2.13%(+0.15pt) |
| 浮动型房贷利率 | 1.20% | 1.45%(+0.25pt) |
| 固定型房贷利率 | 3.22% | 3.46%(+0.25pt) |
出处:瑞穗综合研究所
从年龄段来看,由于越是年轻的人群,贷款余额越多,所以偿还的利息会增加,29岁以下两人以上家庭平均每年增加2.2万日元的负担,30到39岁两人以上家庭平均每年增加2.3万日元负担。虽然选择还款额(本金+利息合计)每月保持固定的还款方式者较多,但由于5年调整一次利率,所以还款金额实质上会增加。相对于此,老年人群的存款等金融资产(股票除外)的利息增加,60到69岁两人以上家庭平均每年多收益2万日元,70岁以上两人以上家庭平均每年多收益2.1万日元。
关于本此加息,此前美国财政部长贝森特施压,要求日本政府认可加息,称“日本应当终止再通胀政策(宽松货币+财政扩张)”,于是有了这样的罕见操作。美国对日本长期利率上升和日元持续贬值问题尤为警惕,一直要求日本遏制通胀,并实现财政健全化。
据分析,日本银行将继续探索加息的路径。瑞穗综合研究所首席日本经济学家服部直树指出:“加上日元贬值的影响,通胀压力不会消失,同时企业的设备投资意愿也很强。”他预判认为,12月央行会再次加息至1.5%,最终“在2027年6月,利率有可能被上调至2.0%”。
版权声明:本网站的所有文字内容及图表图片,nippon.com日本网版权所有。未经事先授权,禁止任何形式的转载或部分复制使用。

 其他语言