


能否實現軟著陸
日本的公債餘額已達到GDP的250%,這在世界各國中是最差的。即使扣除政府掌握的金融資產,債務比例仍高達GDP的130%。截至2016年年中,日銀購買的國債竟然占到國債發行總量的36%,日銀供給貨幣量高達日本GDP的80%。美國和歐洲都不過20%左右。這種由日銀購買國債來提供的龐大流動性抑制了短期和長期利率。市場長期國債利率已降至零或負數的現實情況表明金融市場已經喪失了感知危機的功能。
不過,我們不用感到驚訝。只要觀察歷史就會發現,市場短視的例子不勝枚舉。比如,雖然說起來有些事後諸葛亮的味道,但美國投資銀行雷曼兄弟破產和希臘債務危機爆發以前,他們的債券價格明顯被炒到了超出其真實能力的高度。市場對借方的信任感或許就像法國總統戴高樂曾經口無遮攔評論國際條約一樣:「玫瑰就像年輕的姑娘,只活在盛開時。」
就肩負維護貨幣健康之重責的中央銀行而言,接手政府債務的做法與維護公眾信心的宗旨實際上是矛盾的。縱觀美國、歐洲和日本過去的例子也可以發現,從來沒有過「財政融資」成功實現軟著陸的例子。大多數情況都會出現惡性通貨膨脹,甚至有時引發政治動盪。
考慮到日本政府目前的公債餘額和日銀的國債持有量,其中無疑正在滋生劇烈震盪的萌芽。長期利率為零或負數的狀態與2%通貨膨脹率的持續經濟成長無法並存。當2%的通貨膨脹率進入市場參與者視野之時,債券利率就可能出現動盪,就可能劇烈上漲。隨著金融市場的全球化,如果日本出現金融危機,其影響恐怕立刻就會蔓延到公債餘額不斷累積的其他國家的市場。換言之,將會波及整個世界。
(2016年10月14日,原文英文)
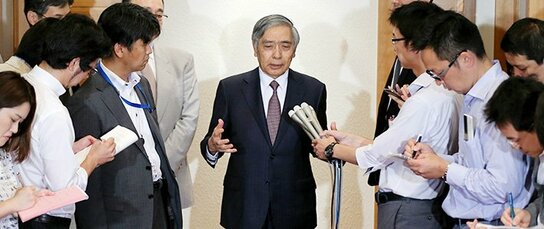
標題圖片:就經濟金融政策舉行會談後,日本銀行總裁黑田東彥接受採訪(2016年8月2日於東京都千代田區,時事社)




 其他語言閱讀