


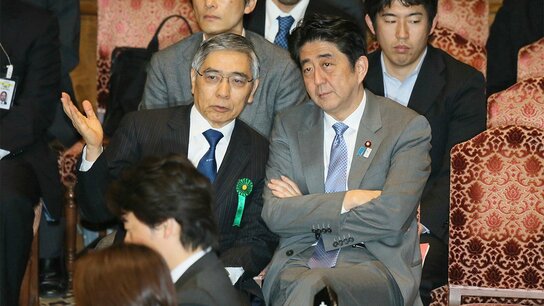
如今安倍晉三卸任首相。2012年12月,他重新執政之際推出了全球矚目的「安倍經濟學」,以大膽的金融政策、機動的財政政策和經濟成長戰略這「三支箭」為開端的這項經濟政策到底是什麼?本文作者結合政府決策過程中「官邸獨大」的特點,對此問題展開了思考。
雖然就業成長,但全都是非正式員工
安倍經濟學的「三支箭」中,最受人重視的是力圖「擺脫通縮」的金融政策。2013年3月,黑田東彥出任日本銀行行長後推行「超級量化寬鬆」政策,源於貨幣寬鬆的日圓貶值和股市上漲現象使得日本經濟呈現出一片復甦景象。
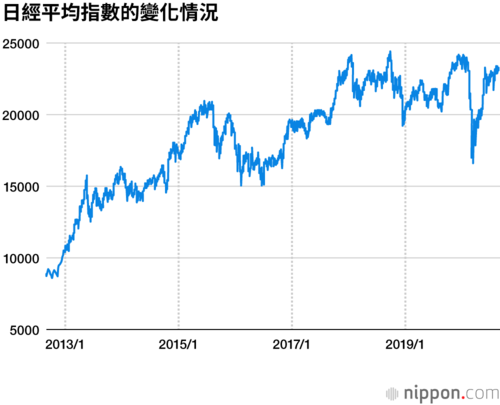
確實,如果與第二次安倍政權上臺時的2012年末相比,在出現新冠疫情之前的2019年末,日經平均指數幾乎翻了一倍,日圓兌美元匯率也出現了大幅貶值。同時,原來超過4%的失業率也降到了2.2%,這一系列統計資料都反映出形勢大好。甚至在今年8月28日表明辭職意向的新聞發佈會上,安倍首相還驕傲地宣稱「我們創造了超過400萬個就業機會」。
經濟看似出現了復甦
| 2012年 | 2019年 | 2020年 | |
|---|---|---|---|
| 日圓兌美元匯率 | 1美元=85日圓 (12月26日) |
1美元=109日圓 (12月30日) |
1美元=105日圓 (8月31日) |
| 實際GDP成長率 | -3.5% (7-9修正值) |
1.80 (7-9修正值) |
27.8% (4-6估算值) |
| 失業率 | 4.2% (12月) |
2.2% (12月) |
2.8% (6月) |
不過也存在許多問題。就業形勢的改善只不過是源於非正式勞動者人數的成長,受到新冠疫情這樣的強烈衝擊後,他們中的許多人已經面臨失業危機。同時,實際工資水準莫如說還有所下降,貧富差距問題幾乎沒有得到任何改善,領取最低生活保障金的人數始終居高不下。
此外,黑田行長當初誇下豪言壯語所提出的「兩年2%」通脹率目標,在時隔七年有餘的今天依然未能實現,日本銀行持有的國債卻已經逼近了發行餘額總量的50%。
但如果觀察其他指標
| 2012年 | 2019年 | 2020年 | |
|---|---|---|---|
| 實際薪資指數 | 103.8 (12月) |
99.1 (12月) |
98.2 (6月) |
| 非正式員工人數 | 1827萬人 (12月) |
2196萬人 (12月) |
2044萬人 (6月) |
| 消費者物價指數 | -0.2% (12月) |
0.7% (12月) |
0.0% (7月) |
| 生活保障金領取家庭 | 1,567,700 (12月) |
1,635,700 (12月) |
1,636,236 (5月) |
順便提一句,執政末期的安倍首相幾乎已經不再關心物價目標。霞關和本石町甚至充斥著一個傳言——首相曾對造訪官邸的日本銀行人員表示「物價目標已經無所謂了」。一位參與過金融政策制定工作的當事官員憤憤不平地說:「以前明明說好要搞超級量化寬鬆的,現在卻乾脆來了個上樓抽梯」。
日銀推出的超級量化寬鬆政策似乎只是發揮了事實上的國債貨幣化功能,即支撐了應對新冠疫情的巨額國債發行工作。




 其他語言閱讀