


「未爆子彈」處理不當可能導致巨大災難
因此,無論選擇哪條路線,通往正常化的道路都很艱險,而且由於外部環境的關係,可能連正常化的第一步都很難邁出。其中最大的擔憂是美國經濟的前景和日本的財政狀況。
根據經濟合作暨發展組織(OECD)發佈的世界經濟展望,2023年美國經濟成長率將從2022年預測的1.8%急劇放緩至0.5%。
如果美國從目前的緊縮政策轉向降息,對日圓的強勁升值壓力預計將再次增加,據日本央行的一位官員透露,「在某些情況下,日本有可能被迫實施額外的寬鬆政策」。如果美國經濟衰退,接著是中國經濟的進一步調控,那就更談不上正常化了。
此外,即使美國經濟在2024年總統大選前出現反彈,如果對日本財政可持續性的信心被動搖的話,正常化在那時候就會「遊戲結束」了。
由於日本的少子老齡化和潛在成長率低迷,導致日本的盈利能力衰退,並且難以維持經常帳戶盈餘的話,對長期利率的控制能力將瞬間喪失。正如去年秋季所看到的那樣,日圓被大量拋售,面對長期利率的猛烈上行壓力,日本央行很快就會力不從心。
避免這種風險的唯一出路是通過結構性改革和大多闊斧的財政整頓,來提高潛在的成長率,然而,正如去年年底圍繞國防增稅的混亂所顯示,只看重選舉的政客似乎並沒有這樣的覺悟。
此外,還有待解決的另一個障礙是如何處理10年前與政府簽署的聯合聲明。從本質上講,像這種類型的政治檔是沒有必要的。即使要保留,也要將所提出的「儘快實現」的2%的通脹率重新定義為「中長期目標」,這是必不可少的,如果處理不當,就會成為政治鬥爭的工具。因此,有影響力的前日本央行官員都表示「必須謹慎從事」「不必急於改變」。
換句話說,超常規寬鬆政策的正常化就像是,將埋在金融經濟下方的「大量的未爆子彈」一個接一個地抽掉引信。一旦以錯誤的方式或在錯誤的時機拔出引信,就可能引發一場巨大的災難。
鑒於這些情況,一位政府高官坦言,「只有來自日本央行的,對過去來龍去脈及其政策體系有充分了解的人,才能擔任下一任行長」。然而,一位前日本央行官員預測了一個殘酷的命運,「無論誰被選中,都將是日本央行140年歷史上最棘手的一屆」。
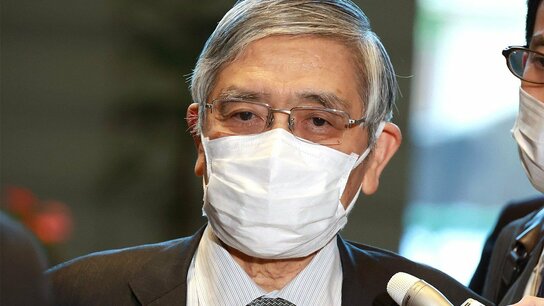
標題圖片:在與岸田文雄首相會晤後,接受記者採訪的日本銀行行長黑田東彥(時事)






 其他語言閱讀