


接下來面臨的才是「國債暴跌」的局面
那麼,是否2015年就會迎來充滿希望的未來呢,答案是否定的。因為存在一個致命的問題,那就是日本的國債。
日本從上世紀90年代開始的資產負債表調整與政府債務的大量累積,無論在規模還是在性質上都可與之用以比較的,從歷史上看,大概只有1929年至1933年之間發源於美國的經濟危機(大恐慌)及其後的經歷。這場經濟危機在經過長期和大規模的財政刺激,以及聯邦準備銀行實施的徹底的國債市場管理後,終於開始恢復元氣,經濟運行直到1951年才恢復正常。
儘管羅斯福新政尤為引人關注,但其實在政策方面最應注意的是景氣恢復期。景氣恢復期,資金需求增大,利率上漲。長期利率的上漲即是國債價格的下跌。此時美國採用所謂的「釘住(pegging)政策」,聯邦準備銀行實施大規模金融寬鬆舉措,強行將長期利率始終壓制在2.5%的水準。另外,在最後階段通過被稱作「債券互換(Bond conversion)」的息票交換手段,實際上由聯邦準備銀行回收了私人銀行持有的國債。這樣打開出口後,1951年,聯邦準備銀行與財政部之間達成了「協議」,確定準備銀行今後不再對國債價格承擔責任,美國的經濟運行從此恢復正常。
實質上,對於眼下黑田領導的央行實施的「異次元貨幣寬鬆」政策,我們可以視之為美國大恐慌後打出的「釘住政策」。因此,今後如果景氣加速回升,利率上升壓力也會急劇增大。長期以來,一直支撐著日本國債市場的兩個要素,即經常收支的盈餘,以及國債出資方私營經濟對政府和央行政策的默認信賴。經常收支盈余正在不斷縮小,雖然我不認為會變成慢性負成長狀態,但也不能指望再出現過去那樣的龐大盈利了。在此背景下,維繫市場信任的,是政府的政策立場。
正是在經濟刺激措施產生強烈效果,讓人們充滿希望之時,決策者才應該對財政重建發出明確的信號。或許接下來我們就會迎來與現在完全相反的、最為重要的局面。
全球經濟展望――各主要國家的實際GDP成長率(歷年:同比%)
| 2012年實際 | 2013年實際 | 2014年預測 | 2015年預測 | |
|---|---|---|---|---|
| 預測對象地區合計 | 3.2 | 3.1 | 3.2 | 3.5 |
| 日美歐地區 | 1.1 | 1.2 | 1.5 | 2.1 |
| 美國 | 2.3 | 2.2 | 2.2 | 2.9 |
| 歐洲 | ▲0.7 | ▲0.5 | 0.8 | 1.0 |
| 日本 | 1.5 | 1.5 | 0.4 | 2.0 |
| 亞洲 | 6.1 | 6.1 | 6.0 | 5.9 |
| 中國 | 7.7 | 7.7 | 7.4 | 7.1 |
| 新興工業化國家(NIEs) | 2.0 | 2.8 | 3.3 | 3.1 |
| 東協五國(ASEAN5(*1)) | 6.2 | 5.2 | 4.6 | 5.2 |
| 印度 | 4.8 | 4.7 | 5.0 | 5.1 |
| 澳洲 | 3.6 | 2.4 | 3.1 | 2.6 |
| 巴西 | 1.0 | 2.5 | 0.2 | 1.0 |
| 俄國 | 3.4 | 1.3 | 0.3 | 0.5 |
| 日本・各年度(同比%) | 0.7 | 2.2 | ▲0.4 | 2.5 |
| 原油價格(WTI(*2):美元/桶) | 94 | 98 | 95 | 79 |
瑞穗綜合研究所依據IMF和各國統計數據製作。
「預測對象地區合計」數據依據IMF公布的2012年GDP占比(相對購買力指標)計算得出。
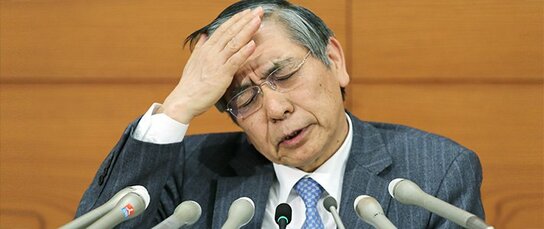
標題圖片:11月19日,即安倍首相宣布推遲上調消費稅率的次日,日本銀行總裁黑田舉行記者會(圖片提供:時事通信社)






 其他語言閱讀