


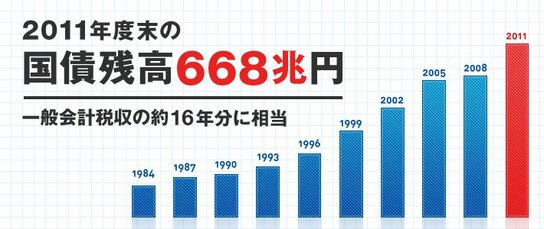
4 財政破綻のリスクとは
迫るギリシャ型危機
国の借金と個人の借金は、借金という意味では同じである。しかし、個人の借金であるローンは銀行などとローン契約を交わし、毎月決められた利息と元本を返済する。これに対し、国債は政府が発行する借用証書であり、一般的には額面に対して決められた率の利息(クーポン)を一定の期間にわたって支払い、その期間を終えると借りた元本をまとめて返済する。
利息の決まり方は、財務省が既に発行した国債が取引されている利回り(流通利回り)を基にしてクーポンを提示して、入札をかける。国債は市場で取引される。買い手が多ければ国債価格は上昇し金利は下落する。価格の変化が利回りに変化を生み、利払いの負担に影響する。2010年および2011年にも再燃しているギリシャ危機で見られたように、債務返済の信頼が揺らいだ国債はジャンクボンドとなり、ソブリンリスク(国家に対する信用リスク)は利払い負担を高めることになる。
日本国債の国内保有の限界近づく
財政破綻を意味する指標として、「債務残高の対GDP比が発散(増加)すること」が用いられている。これを防ぐためには、二つの条件、基礎的財政収支の均衡(税収で利払い費を除いた歳出を賄うこと)および名目成長率が長期金利を上回ることが必要である。さらに、国債の国内保有比率が注目されている。
日本国債の海外投資家による保有比率は6.6%程度と著しく低い。低金利で国債を発行できるのは、国内に国債購入需要があるからであるとされる。その源泉は、国内の貯蓄の存在である。日本の家計部門の純金融資産は1000兆円強とみられている。これらが銀行を通じて国債の購入に充てられている。他方、一般政府債務残高は980兆円程度になると見込まれる。これはすなわち、日本国債の国内保有が限界に近づいていることを示している。
さらに、家計部門の貯蓄率の急落が国内保有比率の低下をもたらす。高齢化が一層進むことが状況を悪化させている。団塊世代(1947年から49年生まれ)が75歳以上となる2025年には社会保障給付額が141兆円と、2010年の33%以上の増大となると見込まれている(図6)。(*8)財政改革を先送りすることは、日本国債の格下げと長期金利の上昇をもたらし(日本では、長期金利が主として新発10年物国債の流通利回りに基づいている)、利払いの増大、債務の累増をもたらすことになる。
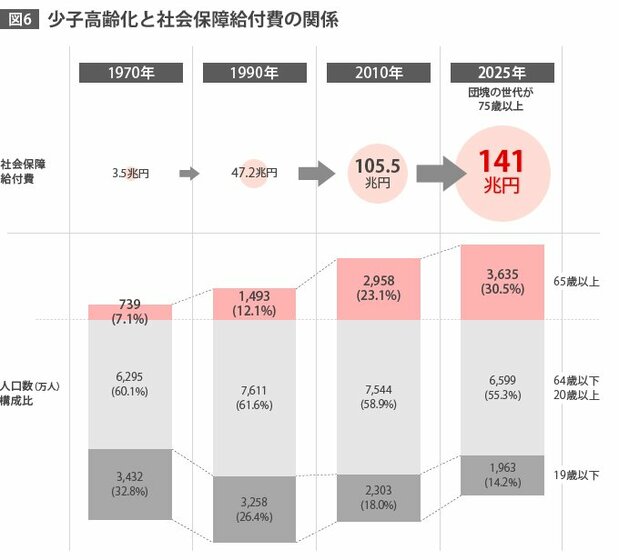

(注)団塊の世代は1947~49年生まれ。
出典:財務省ウェブサイト「日本の財政を考える」


 他の言語で読む