


L’inquiétude sur les perspectives de l’économie chinoise s’accroît, et la théorie d’une récession de bilan comme celle qui a expliqué la stagnation du Japon dans la dernière décennie du vingtième siècle est souvent évoquée. Selon cette théorie, la baisse de la valeur de l’immobilier rend les entreprises et les individus plus circonspects en matière de consommation et d’investissement, et cela menace la trajectoire de croissance de l’économie. La Chine est-elle confrontée à ce problème comme l’a été le Japon après l’éclatement de la bulle ?
Empêcher l’éclatement d’une bulle n’est pas nécessairement une bonne chose
Au début de la dernière décennie du XXe siècle, le Japon a resserré fermement le crédit pour éliminer la bulle immobilière, mais cela a entraîné son éclatement car ces mesures étaient trop sévères.
En Chine aussi, le strict resserrement du crédit pour les acteurs du marché immobilier que le gouvernement a commencé à mettre en place à partir de l’été 2020 a déclenché une récession immobilière sans précédent. Il y a cependant des différences avec le Japon.
Au Japon, la chute de valeur des actifs était clairement visible. La dépréciation de la valeur de l’immobilier a été extrême : au bout de dix ans, elle n’était qu’un quart de ce qu’elle était à l’origine. De nombreuses entreprises ont fait faillite parce qu’elles étaient trop endettées ou qu’elles détenaient des créances pourries.
Mais en Chine, la chute de la valeur des actifs n’est pas aussi nette. Selon les statistiques officielles, le prix de l’immobilier remonte après avoir baissé d’environ 10 % en 2021, et on ne constate pas de baisse de prix importante. Dans les villes petites et moyennes de province, beaucoup de logements neufs ne trouvent cependant pas preneurs, et dans les grandes villes, il n’y a pas d’acheteur pour les produits chers. Autrement dit, on a affaire à ce que l’on nomme en terme boursier un marché dans lequel les vendeurs sont plus nombreux que les acheteurs, et où l’absence d’acquéreur au prix auquel le vendeur souhaite vendre conduit à une baisse de valeur.
Par ailleurs la demande en logements et l’offre en nouveaux logements sont en forte baisse. Si l’on compare les statistiques du logement de juillet 2023 avec celles de juillet 2021, le prix de vente des logements a baissé de 46 %, et la surface des mises en chantier de 60 %, ce qui indique une situation désastreuse.
Normalement, cela devrait conduire à des faillites d’entreprises, mais il existe en Chine une coutume de « garantie gouvernementale cachée ». Elle permet aux entreprises importantes de bénéficier de financements grâce à l’aide de l’État, ce qui les empêche quasiment de faire faillite car cette aide leur permet de refinancer le paiement des intérêts ou du principal.
Grâce à cette intervention énergique du gouvernement, nous n’avons pas vu en Chine de chute du prix des actifs, et l’absence de faillites d’entreprises peut paraître positive puisqu’elle semble empêcher l’éclatement de la bulle. Il est cependant possible que cette situation dans laquelle le poison n’est pas évacué soit toxique pour la santé de l’économie d’une autre manière que l’éclatement de la bulle...
Le surinvestissement du gouvernement, des entreprises et des particuliers
Ce n’est pas que dans l’immobilier que la Chine connaît une bulle. Depuis plus de dix ans, les entreprises, l’État, et les ménages ont ensemble fait considérablement augmenter le ratio dette/PIB. Le revers de ces investissements massifs est une augmentation des emprunts pour investir.
Examinons à présent l’évolution de la dette chinoise au niveau des entreprises, de l’État, et des ménages. À titre de référence les exemples d’autres pays par le passé (apparition et effondrement de bulles) sont inclus dans le tableau.
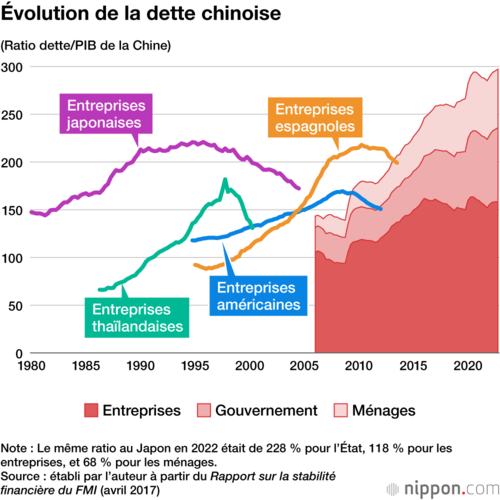
Lorsque se multiplient les investissements de mauvaise qualité, comme les investissements d’infrastructure à faibles effets économiques par manque d’utilisateurs, ou les bulles immobilières, il faut du temps pour rembourser les dettes. Le ratio dette/PIB augmente régulièrement parce que cette vitesse dépasse celle de la croissance économique. Par ailleurs, si le diagramme commence à baisser en route, c’est parce que la bulle a éclaté et que le remboursement accéléré des dettes et les réductions de dettes progressent.
En Chine, les entreprises ont surinvesti non seulement dans l’immobilier mais dans bien d’autres domaines. L’État a aussi surinvesti en infrastructures dans les régions par le biais des gouvernements régionaux, afin d’avoir un taux de croissance économique plus élevé.
Pour les ménages, il va sans dire que les emprunts immobiliers sont la cause essentielle de l’augmentation de leur dette. Le pays tout entier a surinvesti, et plus de 40 % de la croissance économique annuelle est due à l’investissement. Si la bulle chinoise n’éclate pas malgré cette augmentation de la dette, c’est parce que l’État a procédé à des interventions économiques fortes afin d’empêcher la chute de la valeur de l’immobilier.
C’est comme payer de hauts salaires à de mauvais employés
J’ai écrit plus haut que le poison non évacué pouvait être toxique pour l’économie d’une autre façon. Que cela signifie-t-il concrètement ?
Le poison de la bulle immobilière est facile à comprendre. Les ménages qui ont emprunté pour acheter un logement à un prix déraisonnable sont écrasés par le remboursement de cet emprunt, y compris celui des intérêts, et la consommation baisse. Le montant des dettes et le coût des intérêts entraînés par les emprunts des sociétés immobilières exposées à une récession sans précédent augmentent aussi naturellement.
Le poison du surinvestissement des entreprises naît d’une situation dans laquelle seuls les intérêts s’accumulent lorsqu’un investissement financé par la dette ne rapporte pas. Pour utiliser une comparaison, c’est comme payer un haut salaire à des employés qui font du mauvais travail : les affaires d’une entreprise se détérioreront si elle en a de plus en plus dans ses rangs. De la même façon, une baisse de la croissance économique d’un pays est inévitable s’il fait augmenter sa dette en procédant massivement à des investissements insufisamment productifs et laisse croître le fardeau du remboursement du capital et des intérêts de celle-ci.
Le diagramme ci-après estime le fardeau sur l’économie chinoise des coûts d’intérêts inutiles annuellement entraînés par la bulle et le surinvestissement.
Distorsion de la répartition des richesses en 2022 (estimation)
| Dette inutile | Niveau des taux d’intérêts | Coûts inutiles | ||
|---|---|---|---|---|
| Immobilier | Part Prêt de développement | 6,5 | 6 % | 0,4 |
| Part Emprunt logement | 19,5 | 3 % | 0,6 | |
| Investissements d’infrastructure régionaux | Dette cachée | 35,5 | 5 % | 1,8 |
| Caution spécialisée | 10,0 | 3 % | 0,3 | |
| Prêts aux entreprises | 14,3 | 5 % | 0,7 | |
| Montant total (en mille milliards de yuans) 3,8 | ||||
| Ratio par rapport au PIB (en %) 3,1 | ||||
Sources : statistiques de la Banque populaire de Chine, Rapport sur les consultations au titre de l’article IV de la Chine du FMI, statistiques du ministère des Finances, Rapport du FMI sur la stabilité financière internationale.
J’estime à 3 800 milliards de yuans par an, soit 3,1 % du PIB, les coûts inutiles apparus dans l’économie chinoise à cause des investissements non productifs effectués depuis des années par les entreprises, l’État et les ménages chinois, même en ne tenant compte que des intérêts et en mettant de côté le remboursement du principal. Un montant qui n’est pas si loin des 6 000 milliards de yuans des recettes fiscales provenant chaque année de la taxe sur la valeur ajoutée, le principal poste fiscal de la Chine, ou des 5 000 milliards de yuans que représente le montant annuel de paiement des pensions publiques.
Dans un pays normal où les mécanismes du marché fonctionnent, ces « opérations chirurgicales » que sont la faillite des entreprises ou les réductions de dette se font naturellement en laissant exploser une bulle avant même qu’une situation aussi déraisonnable ne se produise. Mais on peut aller jusqu’à dire qu’en Chine, où le gouvernement empêche la chute de la valeur de l’immobilier et la faillite des entreprises grâce à la « garantie gouvernementale cachée », les mécanismes de marché ne peuvent jouer leur rôle purificateur.
On parle ces derniers temps d’une « japonisation de l’économie chinoise », mais on comprend à la lumière de ce que je viens d’évoquer que la différence avec le Japon est considérable. La crise de bilan chinois progresse sous une forme particulière qui n’existe dans aucun autre pays.





 Autres langues