


Не стоит исключать снижение целевого двухпроцентного уровня
Начиная со следующего года велика вероятность того, что индекс потребительских цен вырастет приблизительно на 1% благодаря таким факторам, как улучшение разрыва между спросом и предложением (инвестиции в труд и оборудование приводят к превышению спроса над предложением), а также эффекту от повышения оплаты труда непостоянным работникам. Когда это произойдёт, вероятно, Банк Японии мог бы заявить о том, что сложились условия для выхода из монетарного смягчения, либо снизив цель по индексу потребительских цен, либо заключив, что «более одного процента – это всё равно что два процента».
Исходя из общепринятых убеждений, сценарий, который можно предположить в случае достижения цели, предусматривает следующую последовательность действий: первый шаг – сокращение объёмов скупки гособлигаций (т. н. постепенное сворачивание), второй – прекращение покупки гособлигаций, и третий – сокращение масштабов депозитов до требуемых резервных объёмов. Что касается гособлигаций, придётся либо ожидать наступления срока погашения, либо продавать. Что касается финансовой политики, элементарные основы предполагают ликвидацию нулевой (и частично отрицательной) процентной ставки и повышение уровня процентных ставок до нормального.
Однако с учётом практического исполнения обязанности контролировать финансовый рынок становится понятно, что путём следования такому процессу представляется затруднительным сократить (или поддерживать на одном уровне) объём принадлежащих Банку Японии гособлигаций, накопленных с избытком в результате политики QQE. При продаже гособлигаций произойдет рост долгосрочных процентных ставок. В случае, если величина ставок превысит 2% – целевой уровень роста потребительских цен, у Банка Японии не будет иного выбора, кроме как сворачивать продажи. Продажа гособлигаций окажет воздействие и на финансовую политику правительства. Возрастет доходность как по государственным облигациям, выпускаемым в новых целях, так и по облигациям, выпускаемым с целью рефинансирования, что в свою очередь вынудит увеличивать выпуск гособлигаций для выплаты этих процентов. Таким образом, будет возрастать стоимость обслуживания госзаймов.
В случае дополнительного выпуска гособлигаций процентные ставки окажутся под дополнительным повышающим давлением. В это время Банку Японии неминуемо придётся сдерживать продажи гособлигаций. В зависимости от ситуации, вероятно, придётся даже наращивать покупку. Невозможно просто продавать облигации, игнорируя влияние, оказываемое на рынок. Поглотив столь колоссальный объём облигаций, Банк Японии оказался обездвижен, как кит в пруду.
Основа – контроль долгосрочных процентных ставок
Какая стратегия выхода возможна при наличии описанных ограничений? Ожидания по поводу стратегии выхода, высказываемые экспертами по экономике, людьми, связанными с Банком Японии и другими сведущими лицами, объединяет мнение о том, что «в основу будет положен контроль долгосрочных процентных ставок». В настоящее время посредством политики контроля кривой доходности Банк Японии удерживает доходность гособлигаций с 10-летним сроком погашения на уровне, близком к нулевому. В качестве стратегии выхода Банк Японии может твёрдо следовать этому принципу, не устанавливая годовых целей по объёму продажи гособлигаций и естественным образом сворачивая их приобретение.
Смысл этого подхода состоит в том, чтобы, убедившись в отсутствии воздействия политики монетарного смягчения на индекс потребительских цен, признать её логическое фиаско, полностью отказаться от нынешней невнятной политики целевого показателя монетарной базы и недвусмысленно восстановить политику процентных ставок, целью которой будет служить их долгосрочный уровень.
Контроль над краткосрочными ставками должен подчиниться контролю над долгосрочными процентными ставками, его следует отдать на откуп рынку точно так же, как и монетарную базу. Следует также позволить траектории кривой доходности изменяться, в том числе даже и к отрицательным величинам. К тому же, поскольку 10-летние облигации не выполняют роль рыночного ориентира, при определении монетарной политики следует руководствоваться ставками по пятилетним гособлигациям или, напротив, по ставкам долгосрочных займов длительностью более 10 лет. Суть этого подхода состоит в том, чтобы не фиксировать кривую доходности, как при действующем ныне контроле, а подходить к её форме гибко.
Эта идея следует из особенности валютных котировок, которые сильно связаны с долгосрочными процентными ставками. Участники рынка разделяют убеждённость в том, что при расхождении между японскими и американскими долгосрочными ставками более чем в 2% происходит подвижка в котировках валют, и можно надеяться, что за счёт такой финансовой политики стабилизируется обменный курс валют, оказывающий непосредственное влияние на японскую экономику и общество.
Оздоровление государственных финансов как предпосылка для «выхода»
Вероятно, следует предположить, что и сам Банк Японии денно и нощно работает над возможными сценариями выхода. Только Банку Японии, в чьём исключительном ведении находится монетарная политика, под силу справиться с дисбалансами и волатильностью рынка. С этим необходимо смириться и правительству, в особенности резиденции премьер-министра. Что бы ни предпринимали в резиденции, подвинуть рынок им не под силу, так же, как и министерству финансов. На рынке нет никого, кто решал бы одновременно вопросы ценных бумаг, обменных курсов валют, а также долго- и краткосрочных процентных ставок. Такое, повторюсь, под силу только Банку Японии.
Необходимо сказать несколько слов о чрезмерных долговых обязательствах Банка Японии. Если воспринимать Банк Японии и правительство как «единый комплекс» («комплексное правительство»), вопрос состоит лишь в том, на чей счёт заносятся прибыли и убытки, причём само по себе это не окажет влияния на монетарную политику. Однако в случае, если объёмы выпуска гособлигаций будут разбухать ещё больше, это неизбежно скажется на доверии к государственным долговым обязательствам.
С точки зрения логики, поскольку избыточные накопления соответствуют профициту обычных операций, до тех пор, пока обычные операции Японии остаются прибыльными, иначе говоря, пока продолжается избыточное накопление, которое служит источником возможности переваривать гособлигации, реальной проблемы доверия не возникнет. Однако, вследствие развития процесса падения рождаемости и старения общества, в будущем следует допустить наступление краха механизма накоплений. Не следует ли поработать над оздоровлением финансов прежде, чем проблема сокращения накоплений проявится в полном масштабе в качестве одной из задач при определении фискальной политики? Вводя политику QQE, главный управляющий Банка Японии Курода Харухико подчеркивал, что её предпосылкой служит оздоровление государственных финансов.
Предусмотреть риск удешевления йены
В отношении чрезмерных объёмов обязательств Банка Японии существует мнение: поскольку объем биржевых инвестиционных фондов (ETF) в руках Банка Японии увеличивается, а вместе с тем увеличивается и латентная прибыль, банк мог бы направить её на покрытие убытков от распродажи гособлигаций. Однако при этом не следует забывать о том, что фондовый рынок подвержен изменениям котировок, что может сильно сказаться на доходах банка. Поэтому вопрос латентной прибыли от ETF следует принципиально отделить от стратегии выхода.
Безусловно, в 2016 финансовом году Банк Японии извлёк прибыль величиной в сотни миллиардов йен от продажи акций, приобретённых им ранее у финансовых институтов. Эти акции были приобретены в период низких котировок на фондовом рынке. Но учётная стоимость ETF, приобретённых в период политики QQE, соответственно высока. Было бы чересчур оптимистично полагать, что и они будут проданы столь же удачно. При этом продажа ETF оказывает на рынок акций «медвежье» давление, и в резиденции премьер-министра вряд ли будут в восторге от такого шага. Поэтому данную тему следует считать вопросом политическим и рассматривать её в отдельности от политики монетарной.
Я уже отметил возможность смягчения подхода к целевому показателю индекса потребительских цен. Такая возможность связана со сроком полномочий Куроды Харухико, который истекает будущей весной. Дело в том, что при смене руководителей центральных банков в Японии, США и Европе существует практика сворачивания политики уходящего руководителя во имя будущей. У джентльменов не принято связывать обязательствами преемников. Очень хотелось бы на это надеяться.
Управляющий Курода Харухико продолжает отвергать предложения продемонстрировать конкретную модель политики выхода, заявляя о нецелесообразности такого рода шагов, поскольку они, напротив, могут вызвать сумятицу (об этом он заявил на пресс-конференции по окончании июньского совещания политического совета Банка Японии). Тем не менее, от него безусловно требуется в той или иной форме общаться с участниками рынка.
Совет управляющих ФРС США уже прошёл точку выхода из политики смягчения. К тому же нащупывать стратегии выхода уже начал центральный банк Европы. В случае, если одна лишь Япония не объявит своей стратегии выхода, существует вероятность удешевления йены, которое по своим масштабам превзойдёт все предположения Банка Японии и правительства страны. Это падение курса способно перехлестнуть уровень, при котором все довольны тем, что за счёт дешёвой йены растёт прибыль предприятий и повышаются котировки акций, и ввергнуть экономику Японии в отрицательный рост. Не пора ли задуматься о том, что следует считаться с возможностью шока от дешёвой йены?
Примечание 1: В целях расширения рамок своей политики в качестве дополнительной меры в январе 2016 года Банк Японии ввёл политику отрицательной учётной ставки. В сентябре того же года банк ввёл политику контроля кривой доходности, зафиксировав на нулевом уровне доходность по гособлигациям с десятилетним сроком погашения.
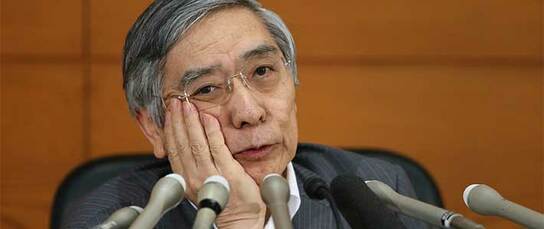
Фотография к заголовку: Главный управляющий Банка Японии Курода Харухико проводит пресс-конференцию по окончании совещания, посвящённого монетарной политике банка, 16 июня 2017 г., Токио, район Нихомбаси Хонгокутё, штаб-квартира Банка Японии (фотография предоставлена Jiji Press)
 Читать на другом языке