


也应考虑下调2%的通胀目标
从明年开始,由于供需差距缩小(劳动与设备投资启动后,需求会超过供给)和非正式劳动者工资上涨的效应等因素影响,CPI很可能站上1%的关口。届时,如果下调CPI目标水平,或者放宽对目标水平的解释,表明“站上1%和达到2%是一个意思”,那么或许就可以宣布已经具备了退出宽松政策的条件。
要达到目标可以考虑的老套剧本应该照以下几个步骤上演:①减缓国债购买步伐(tapering)、②停止购买国债、③缩小包括必要准备金在内的活期存款规模。关于国债,要么等待偿付期限的到来,要么就在市场上卖出。关于利率政策,解除零利率(部分负利率),将利率上调至正常水平。这些都是教科书式的标准思路。
然而,在规划调控金融市场的实际工作时,却不能像这样按部就班地轻易减少(或者是维持余额)由QQE积累起来的国债持有额。一旦卖出国债,长期利率就会上涨。如果上涨超过作为CPI目标的2%,那么日银就不得不控制抛售行为。对财政政策也会造成影响。由于新发行国债、置换国债的发行利率也会上升,所以为了偿付利息,又要增发国债。于是,国债费用将会不断增长。
如果增发国债,那么利率将会进一步承受到上涨的压力。届时,日银只能收紧国债抛售行为。某些情况下甚至还得加大购买力度。日银不能无视对市场造成的影响,一味卖出国债。正因为持有规模过度庞大的国债,所以日银已经变成池塘中的鲸鱼,动弹不得了。
根本在于调控长期利率
关于在如此诸多因素制约下如何寻求退出战略,笔者采访一些经济学家和日银前职员等精通金融政策的相关人士后发现,他们一致预测退出战略“将以调控长期利率为基础”。目前日银通过收益率曲线调控政策将十年期国债利率水平控制在了0%,今后采取的手法应该是只坚持这一点,而不限定出售国债的全年目标,以自然方式实现缩减。
他们认为,既然量化宽松政策已被证明对CPI没有效果,而且现在大家都已知道原先的逻辑并不成立,那么日银就应该彻底放弃现行的、以模棱两可的货币基数为目标的金融政策,明确地回归到利率政策,将政策目标反映到长期利率上。
还要让短期利率的调控劣后于长期利率的调控,像对待基础货币那样放弃短期利率调控目标,交由市场决定。并且允许利率收益率曲线大幅波动,甚至是负收益率。此外,如果十年期国债不再是市场指标,那就应该以五年期或或相反以十年以上的长期国债利率为标的来开展运用。这种思维的关键在于要以弹性思维来审视收益率曲线调控的收益率形态,而不能将之固化。
这是根据汇率和长期利率具有强关联的特性推导出来的观点。日美的长期利差一旦超过2%,汇率就会出现波动——这已经成为市场相关人士的共识。我们可以期待这项金融政策促使会对日本经济和社会造成直接影响的汇率保持稳定。
财政健全化是退出的前提
可能日银本身也在不分昼夜地研究制定退出方案。能够处理市场不平衡、忽上忽下大波动等问题的机构除了专司金融政策的日银再无别家。政府,尤其是官邸应该谦逊地理解、接受这一点。无论官邸如何出手,市场都不会为之所动。财务省也是如此。市场相关人士中没有谁会同时操作股票、外汇和长短利率。再重申一下,能做到这一点的只有日银。
顺便提一下日银资不抵债的问题。如果将日银和政府视为一个“综合政府”,那么问题就只是在哪一边计提损益而已,其本身并不会对金融政策造成影响。但如果国债发行量进一步膨胀,那么难免会影响国债的公信力。
从理论上说,由于储蓄余额相当于经常收支顺差,所以只要日本的经常收支保持顺差,也就是只要作为消化国债的资金源头的储蓄一直保持结余状态,信用问题就不会暴露出来。但我们可以想象,随着少子老龄化问题的发展,未来的储蓄将会逐渐消耗。或许我们应该将之理解为一个财政政策的课题:日本能否在储蓄开始大量减少前,着手推进财政健全化。黑田行长在实施QQE之际曾强调财政健全化是该政策的前提,也正是出于这个原因。
防范日元贬值风险
另外,关于资不抵债问题,尽管有人提出由于日银扩大上市投资信托(ETF)购买规模后,其账面盈利不断增长,所以只要将之用于弥补国债销售损失即可,但我们不能忘记的是那部分盈利取决于股市行情。恐怕这原本就是一个应该和退出战略分开讨论的主题。
日银确实在2016财年对过去从金融机构购买的股票计提了数千亿日元的卖出收益。这部分股票都是在股市行情低迷的时候买入的。但在实施QQE时买入的ETF账面价格就相应提高了。如果认为接下来也能顺利抛出,那就太过乐观了。而且,抛售ETF将对股票市场造成打压指数的效应,官邸方面恐怕不会轻易允许抛售。应该将之定位为与金融政策分立的政治主题。
前面我提到明年的CPI目标可能会有更大灵活性。这与明年春天黑田行长的任期届满有关。因为日美欧存在一种固定模式,央行一把手在交班之前都要给自己的政策做一个了结。这是一种避免把责任推卸给继任者的绅士姿态。我对此寄予期待。
黑田(在6月的决策会议后召开的新闻发布会上)依然没有松口,表示“展示退出政策的具体途径反而会引发混乱,这种做法并不妥当”。但有一个确凿无疑的事实便是,人们都要求日银与市场展开一些沟通。
FRB已经找到出口顺利退出。欧洲中央银行(ECB)也已经开始摸索退出战略。假如只有日本不公开退出战略,那么日元可能会以超出日银和政府预期的力度大幅贬值。那将导致日元脱逸因贬值带动企业增收和股市上涨这样一种令人愉悦的汇率水平,会对日本经济产生负面影响。我想,现在或许又到了考虑日元贬值冲击问题的时机了。
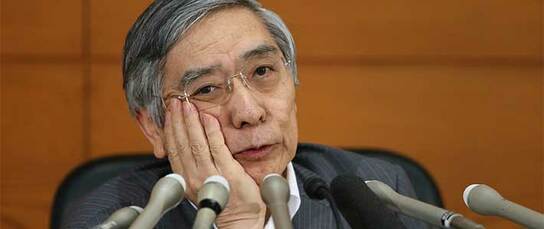
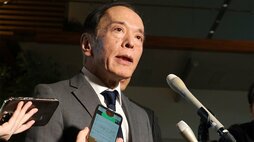
标题图片:日本银行行长黑田东彦在金融决策会议后出席新闻发布会(2017年6月16日于东京日本桥本石町日银总行,时事社)


 其他语言