


Des prévisions récentes encore plus pessimistes
Les prévisions que je viens de mentionner remontent à il y a trois ans. Depuis, la situation des finances publiques japonaises s’est encore détériorée et l’addition que devront payer les générations futures s’est considérablement alourdie.
Lors de la conférence organisée le 2 décembre 2013 par le CIGS de Tokyo, Richard Anton Braun et Selahattin Imrohoroglu ont présenté les résultats de leurs recherches les plus récentes. M. Braun a dit que si le gouvernement japonais voulait redresser les finances publiques du pays en procédant uniquement à une hausse de la taxe sur la consommation, il devrait augmenter progressivement celle-ci jusqu’en 2070 où elle atteindrait son point culminant avec un taux de 53 %. Il pourrait ensuite commencer à abaisser la TVA au cours de la première moitié du XXIIe siècle, mais pas en dessous de 40 %. M. Imrohoroglu est allé dans le même sens en déclarant qu’il faudrait relever le taux de la TVA japonaise jusqu’à environ 60 % entre 2019 et 2087 et laisser ensuite celui-ci se stabiliser à 47 %.
Aucun gouvernement démocratique, ou plutôt aucun système politique digne de ce nom, n’est bien entendu en mesure d’imposer une hausse des taxes ou une réduction des dépenses d’une telle ampleur. Le problème du déficit public japonais est sans doute déjà hors de portée d’un régime démocratique ou d’un autre processus de décision politique. Mais il ne peut pas y avoir de discussion vraiment sensée et productive sur ce sujet sans une véritable prise de conscience de l’énormité du problème. La « triste réalité des chiffres » dont parlent Richard Anton Braun et d’autres économistes est un fait évident que les Japonais ne peuvent plus se permettre d’ignorer.
Crise d’endettement : une réelle menace pour le Japon
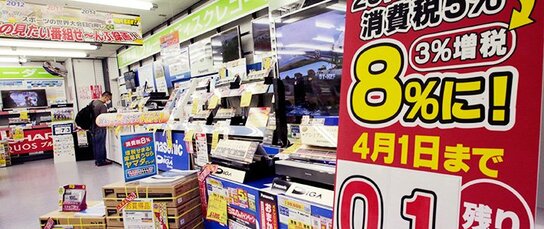
Que va-t-il se passer si le gouvernement japonais se contente de relever la taxe sur la consommation à 10 % en octobre 2015 ?
Probablement pas grand-chose dans les trois prochaines années. Jusqu’à présent, les marchés financiers n’ont pas manifesté beaucoup d’inquiétude vis-à-vis de la situation précaire des finances publiques japonaises tout simplement parce que, dans ce secteur, la plupart des acteurs ne regardent pas plus loin que les deux années à venir. Mais la population du Japon pâtira encore des conséquences de cette politique dans sa vie quotidienne d’ici cinquante à cent ans. Contrairement aux investisseurs, le gouvernement a le devoir de gérer les finances publiques en tenant compte des conséquences à long terme.
Dans une perspective à moyen ou à long terme, la situation des finances publiques du Japon risque fort de se dégrader jusqu’au point où en était la Grèce en 2010, au moment de la crise engendrée par son énorme dette publique. À l’heure actuelle, le Japon compte davantage sur le taux d’épargne élevé des Japonais que sur l’endettement extérieur pour financer son déficit budgétaire. Mais si les choses continuent ainsi, le montant du déficit public dépassera celui du patrimoine financier des ménages d’ici dix à quinze ans. Dans vingt à vingt-cinq ans, le gouvernement japonais sera selon toute vraisemblance contraint de vendre des obligations d’État à des investisseurs étrangers. Dès lors, la valeur de ces obligations dépendra du bon vouloir de ces investisseurs. Comme plusieurs pays d’Amérique latine dans les années 1980 et d’Europe du Sud un peu plus tard, l’État japonais sera tributaire d’injections constantes de capitaux étrangers pour régler ses factures. Même si son industrie réussit à rester compétitive dans les dix années à venir, le Japon devrait accuser un déficit chronique de la balance courante dans la mesure où une population vieillissante, comme la sienne, a tendance à consommer plus qu’elle n’épargne. Les autorités japonaises risquent fort d’être confrontées à une chute brutale du cours des obligations.
Si le cours des obligations s’effondre, le gouvernement pourra toujours s’en sortir en demandant à la Banque du Japon d’acheter autant d’obligations que nécessaire pour régler les charges du service de la dette. Mais l’injection illimitée de fonds dans le marché engendrera une spirale inflationniste impossible à contrôler. Autrement dit pour le Japon, une crise d’endettement serait obligatoirement synonyme d’une inflation galopante. Les fonctionnaires du Ministère des finances japonais sont bien entendu conscients de ce problème. Ils semblent en avoir conclu que laisser l’inflation réduire progressivement le montant de la dette publique était plus facile que de convaincre la population de la nécessité d’augmenter les taxes, de réduire les dépenses publiques et de faire adopter des lois indispensables sur les impôts et la sécurité sociale.
Mais cette politique va être uniquement profitable aux fonctionnaires du Ministère des finances. Pour le peuple japonais elle aura un coût bien plus élevé que si l’on procédait à une hausse des taxes et à une réduction des dépenses. La spirale de l’inflation va en effet continuer à s’accentuer et les taux d’intérêts augmenteront d’autant. Le relèvement des taux d’intérêts impliquera un rendement plus élevé des obligations émises pour rembourser la dette publique et il aggravera le poids de cette même dette. C’est exactement le piège dans lequel sont tombés à plusieurs reprises l’Argentine, le Brésil et d’autres pays d’Amérique latine à partir des années 1980. Quand elle devient galopante, l’inflation perturbe l’économie, entrave la croissance économique et fait baisser le niveau de vie. Qui plus est, du fait qu’elle augmente le poids de la dette, elle contraint la banque centrale à acheter toujours plus d’obligations, ce qui accélère encore l’effet de spirale.
Le gouvernement japonais émet chaque année des obligations pour un montant de quelque cent vingt mille milliards de yens en vue de financer le remboursement de la dette publique qui est d’environ un million de milliards de yens. Si l’inflation continue à faire grimper les taux d’intérêts, le coût du service de la dette explosera.
L’inflation dévalue l’épargne et les autres avoirs financiers de la population, y compris les obligations d’État. En encourageant l’inflation pour réduire progressivement la dette publique, le gouvernement japonais est en train de transférer vers l’État les avoirs de la population à hauteur de dix millions de yens par habitant de l’Archipel, hommes, femmes et enfants compris. Compte tenu de l’impact de l’inflation sur l’économie et le niveau de vie, le prix à payer pour la population est donc beaucoup plus élevé que si le taux de la TVA était porté à 30 %.





 Autres langues