


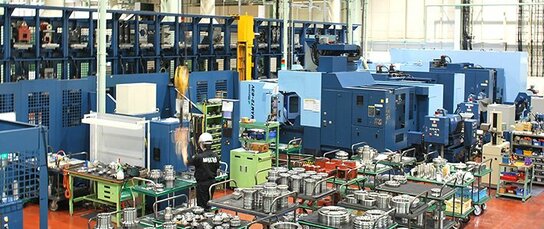
La position dominante du Japon et de l’Allemagne menacée par la Chine
C’est au début des années 1980 que les projecteurs se sont braqués sur le Japon. Ce pays a été le premier à intégrer la commande numérique dans ses machines-outils et cette percée lui a permis de prendre le dessus sur les entreprises européennes et américaines restées attachées à la fabrication de machines multifonctions haut de gamme. FANUC, un fabricant d’appareils électroniques et de robots à commande numérique, a lui aussi joué un rôle important dans l’arrivée du Japon au premier plan de la scène internationale.
Dans l’édition d’août 2011 de Machine Tool Scoreboard, six des dix premières entreprises sont japonaises : Yamazaki Mazak (première place), JTEKT (quatrième), Komatsu (Septième), Mori Seiki (huitième), Amada (neuvième) et Okuma (dixième). En tout, 37 des 143 entreprises figurant au classement, soit 26 % d’entre elles, sont japonaises. L’Allemagne arrive en second avec 18 entreprises (13 %). Ces deux pays caracolent loin devant les autres. Seulement six entreprises chinoises (4,2 %) figurent au classement. Mais en termes de production de machines-outils, la Chine pèse plus de quatre milliards de dollars de plus que le Japon. Compte tenu de sa population (dix fois plus nombreuse) et de l’expansion rapide de ses infrastructures (eau, assainissement, électricité, gaz, voies ferrées), il est évident que son marché dépasse de loin celui du Japon, déjà arrivé à maturité. Sauf événement imprévu, il est pratiquement acquis que la Chine va devenir dans un avenir proche le numéro un mondial de la production de machines-outils.
Les points forts des fabricants japonais de machines-outils sont la haute précision, les technologies mixtes et le travail des matériaux difficiles à couper. Les atouts — précision inégalée, souplesse et prix — qu’ils ont développés ont contribué à faire de l’appellation « made in Japan » un synonyme de sécurité et de fiabilité, notamment en ce qui concerne les outils utilisés dans la construction automobile (Toyota) et l’électronique (Panasonic, Hitachi et Sony).
Peut-être les fabricants japonais ne sont-ils plus en mesure de rivaliser avec leurs homologues chinois en termes de valeur de la production, mais ils gardent une avance confortable pour ce qui est de la qualité, le travail des matériaux difficiles à couper et les technologies composites. Pour illustrer cela, on peut citer les matières plastiques renforcées par fibres de carbone utilisées dans les ailes, le fuselage et les boîtes centrales d’aile du Boeing 787 et de l’Airbus 350, qui représentent 50 % du poids total de ces appareils, ou encore le titane et les matériaux de très grande dureté. Mais la différence d’échelle qui existe entre les marchés chinois et japonais des machines-outils ne va faire que grandir dans les années à venir. Tôt ou tard, la qualité des machines-outils chinoises va s’améliorer et il est probable qu’avec le temps les Chinois vont gagner du terrain, tant en termes de qualité que de quantité, dans des secteurs où les Japonais ont aujourd’hui l’avantage. Le déclin des fabricants américains n’était pas dû exclusivement à l’essor des entreprises japonaises. La vague de fusions et acquisitions consécutive au chaos qui a marqué la période de concentration des années 60 et 70 a elle aussi contribué à les affaiblir. On peut difficilement s’empêcher de penser que le même sort risque de guetter les entreprises japonaises.


 Autres langues