


Une stratégie d’acquisition qui tourne mal
Ce sont deux secteurs de nature très différente, mais aussi risqués l’un que l’autre. Le marché des réacteurs nucléaires est international, et demande beaucoup de temps, de l’ordre de dix ans entre la commande et l’accomplissement, pendant lesquels les coûts peuvent augmenter en raison de changement imprévisibles dans leur environnement. Les mémoires flash, quant à elles, peuvent pour leur part connaître une croissance rapide, mais leur demande évolue très vite en fonction des conditions du marché.
Nishida se croyait capable de gérer l’entreprise « de la même manière qu’un lecteur peut lire en parallèle un roman-fleuve et un recueil de nouvelles ». Il a pris de grands risques afin d’accélérer la croissance, mais la suite a prouvé qu’il avait mal calculé. Toshiba avait initialement prévu de ne financer que 51 % du montant total de 5,4 milliards de dollars de l’acquisition de WEC, en faisant porter le reste par des investisseurs associés. Mais une partie de ceux-ci se sont retirés en donnant pour raison la considérable augmentation du prix d’acquisition, et Toshiba a dû se résoudre à la financer à hauteur de 77 % du total. Nishida n’en a pas pour autant perdu confiance, déclarant à propos des 4,2 milliards de dollars investis par Toshiba que, selon les projections, cet investissement serait remboursé en 17 ans, durée qui pourrait être raccourcie à moins de 15 ans si la demande augmentait.
Le chiffre d’affaires consolidé de Toshiba pour l’exercice s’achevant en mars 2008 dépassait 7 000 milliards de yens, et Nishida fut salué par les médias comme un businessman remarquable puisqu’il avait assuré le retour à la croissance de son entreprise. Au printemps 2008, Toshiba avait reçu une commande aux États-Unis pour quatre réacteurs et semblait avoir remporté son pari.
Mais l’environnement de l’énergie nucléaire s’est détérioré, et le pari de Nishida est apparu plus périlleux. Toshiba continuait à avoir une structure financière vulnérable et manquait de réserves. Il ne lui fallut que peu de temps pour se retrouver en crise. La mauvaise gestion des risques causée par la gouvernance insuffisante de sa branche nucléaire et de WEC y a été pour beaucoup.
Les ennuis commencent avec les attentats terroristes de 2001
À y repenser, il y a eu des signaux d’alarme. En octobre 2012, un peu plus d’un ans après le grand séisme de l’est du Japon, Shaw Group, le géant américain de l’ingénierie qui avait une participation de 20 % dans WEC, a informé Toshiba de son intention de la lui revendre.
Le contrat liant Shaw Group à Toshiba prévoyait que ce premier pouvait, s’il le souhaitait, lui revendre sa participation. Toshiba a annoncé que le montant de la transaction serait de 125 milliards de yens. Cela a relevé la participation de Toshiba, et donc augmenté les risques pour le géant japonais, dans WEC à 87 %, alors qu’elle était redescendu des 77 % originels à 67 %.
L’accident de Fukushima a fait souffler un vent contraire sur le nucléaire au niveau mondial. Il ne fait aucun doute que cela a nui au carnet de commandes Toshiba-WEC, mais selon des informations publiées par Toshiba, les répercussions des attentats terroristes du 11 septembre 2001 ont joué un rôle dans les retards de construction de ses chantiers américains et ses problèmes.
WEC a en effet dû revoir ses plans en envisageant des mesures de sécurité supplémentaires pour les quatre réacteurs américains afin de les rendre capable de résister au crash d’un avion de ligne. Le changement de la réglementation a causé du retard sur les chantiers, ce qui a augmenté les coûts. Toute la question était de déterminer qui devait se charger de cette augmentation. Les négociations commencées entre les producteurs d’électricité, WEC, le fournisseur de réacteurs, et les entreprises de BTP, ont fini au tribunal.
En décembre 2015, afin de surmonter cette difficulté, WEC a acquis CB&I Stone and Webster (S&W), une entreprise de BTP qui était une filiale de CB&I, une société d’ingénierie américaine figurant parmi les sociétés rachetées par Shaw Group. Le rachat de S&W qui prendrait directement en charge les chantiers devait permettre à WEC de résoudre globalement les conflits et poursuites en justice. Mais ce rachat très coûteux, se montant à plusieurs centaines de milliards de yens, a entraîné une perte supplémentaire considérable pour Toshiba.
Une gouvernance d’entreprise hasardeuse
C’est en décembre 2016 que M. Tsunakawa, le PDG actuel de Toshiba, a été informé des pertes énormes engendrées par l’achat de S&W, dont la valeur avait été considérablement surévaluée. Le processus de ré-estimation de l’actif et du passif de S&W a par ailleurs fait apparaître des problèmes de gouvernance, qui ont reporté d’un mois la publication des résultats de Toshiba pour le troisième trimestre de Toshiba de l’exercice 2016, du 14 février au 14 mars 2017, date qui a ensuite été repoussée au 11 avril, une situation sans précédent.
Afin de restaurer sa valeur nette qui a beaucoup souffert, Toshiba va devoir vendre ses activités de mémoires flash et obtenir le soutien des banques. La stratégie de croissance double, basée sur le nucléaire et les mémoires flash, qu’elle a poursuivie depuis dix ans s’est révélée un échec, et elle pourrait connaître de nouvelles difficultés liées aux risques de sa branche nucléaire.
Son image de géant industriel est abîmée et l’entreprise doit à présent reconquérir la confiance en corrigeant les problèmes de gouvernance apparus dans sa branche nucléaire, survenus après la révélation en 2015 d’irrégularités comptables. À moins de le faire, l’avenir de Toshiba et de ses 190 000 employés à travers le monde n’est pas assuré.
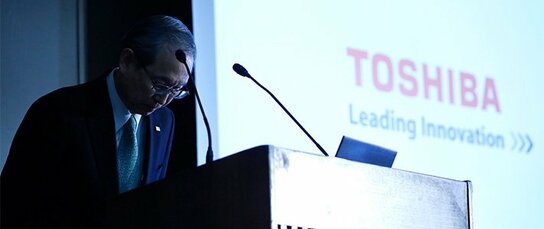
(Adapté d’un article en japonais du 18 février 2017. Photo de titre : Tsunakawa Satoshi, le PDG de Toshiba, à la conférence de presse le 14 février 2017. Nagata Yôhei/Aflo)(*1) ^ Le 29 mars 2017, Westinghouse a demandé son placement sous la protection du Chapitre 11 de la loi américaine sur les faillites. Cette mesure permettra au groupe Toshiba de circonscrire ses pertes.


 Autres langues