


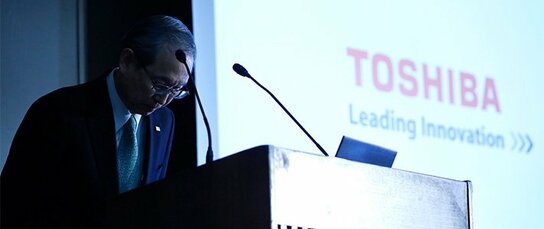
作为日本代表企业之一的东芝,因2006年收购的美国核电业务出现巨亏而陷入经营危机,甚至可能出现为了避免资不抵债而选择出售核心业务,最终导致公司“解体”的局面。事态为什么会恶化至此?
收购美国西屋电气行动中潜藏的陷阱
多年来一直是日本电子机械行业领头羊的知名企业东芝,如今正处在危急存亡之秋。因为当年它梦想成为全球最大核电设备制造企业而收购美国西屋电气(WEC)的那次投资以失败告终。东芝2016财年前三季(4~12月)并表财报显示,美国核电业务亏损预计将高达7125亿日元。
2017年3月公布的2016财年财报预计,相对于55200亿日元的销售额,全年将净亏损3900亿日元,净资产将降至1100亿日元。股东权益(扣除非控制性权益)为负的1500亿日元,股东权益比将降至-3.3%。
因此,如果不采取出售记忆用半导体闪存业务这个最赚钱、最具增长潜力的核心业务等措施来恢复资本金,那么公司经营将难以为继。
东芝公司的业绩为何落到这般田地?祸根在于2006年收购WEC的行动。在2月14日面向媒体和分析师召开的发布会上,当被问到“十年前收购WEC是否是一个正确的经营判断?”时,现任社长纲川智回答称“从数字来看,难言正确”。
东芝本想借助收购全球核电龙头WEC来开拓海外市场,但当时的时机不好。除了政府为提高核电站安全性而加强法规要求外,2011年3月11日的东日本大地震又引发了东京电力福岛第一核电站事故,业务环境萧条,实属运气不佳。
当然,这并非把一切归咎于运气不好就可以解释的问题。玩了一把超出实力的“豪赌”,这里面是有陷阱的。如果企业一直回避“高风险、高回报”,那就会失去发展机会。但如果不具备承受高风险的财力和经营能力,那就只能看运气了。

 其他语言