


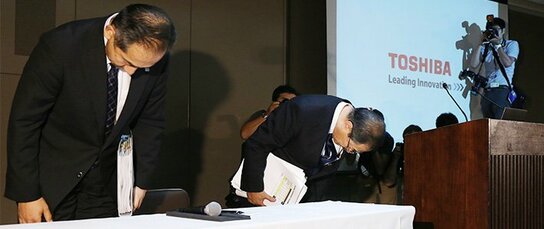
日本著名的大企業之一東芝公司,不久前曝出了涉及經營高層有組織干預的違規會計問題。在加強企業治理各種規定的過程中,日本企業應該從東芝醜聞中汲取怎樣的教訓?
長期有組織的違規會計處理
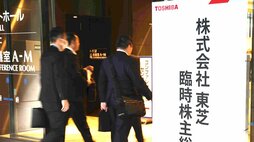
綜合電機設備製造商東芝公司此前公布稱,其進行了違規會計處理,並對2008財年至2013財年前三財季的決算做了下修,稅前利潤的虛報額達2,248億日圓。東芝,這個日本著名的一流大企業,而且是一家長期以來被視為企業治理典範的企業,為何會曝出這樣的醜聞,實在令人震驚。
由負責調查該公司違規會計問題的律師和註冊會計師組成的第三方委員會(委員長是曾任東京高等檢察廳檢察長的上田廣一律師)於7月20日提交的調查報告中指出:「在經營高層的干預下,旗下多家分公司同時、同步、有組織地且持續性地實施了違規會計處理。」
但調查報告只是將經營高層的行為表述為「干預」,沒有明確指出是否發出了「指示」。7月21日辭職的東芝前社長田中久雄在記者會上稱「不認為自己曾指示員工實施違規會計處理」,並表示「不認為公司實施過虛報利潤和計提損失等違規會計處理」。
治理體系形同虛設
公司高層、幹部和員工參與造假的動機似乎並不是為了金錢利益。截至目前,尚未發現他們搞小金庫中飽私囊,或者接受業務往來企業賄賂等跡象。只能推測他們這樣做的目的,經營高層是在意社會評價,而下屬則是為了保住自己在公司裏的位子。
就在這樣一種造假動機和指揮命令關係模糊不清的情況下,東芝製造了這起被田中前社長稱為導致「品牌形象在140年歷史中受到最嚴重創傷」的醜聞。第三方委員會的調查報告將「不可違背上司意志的企業文化」定為一個重大問題。報告判斷,公司高層幹部堅持「當期利潤至上主義」,對下屬施加強大壓力,要求改善利潤狀況,迫使無法抗命的下屬實施了「違規會計處理」。
正因為這是遵從高層意志實施的大範圍有組織的違規行為,所以更加反映出問題的根深蒂固。如果醜聞是因某個特定者的輕率莽撞而發生的,那麼原因就很單純,可以作為特殊事例加以處理。但此次的東芝問題牽涉到組織文化,具有相似性質的其他日本企業也絕不能說事不關己。
那麼,本質問題是什麼呢?長期以來,東芝一直在積極地建設和完善企業治理體系。但卻如此無能為力,只能說是「形同虛設」。無論形式多麼完美,企業高層如果意識淡薄,治理體系就不會發揮作用。如果董事和員工都採取「逆來順受」的態度,那就更加沒救了。
前任社長田中等高層幹部引咎辭職後,兼任社長的室町正志會長在9月7日舉行的記者會上就今後的防範措施表示「形同虛設是毫無意義的,我們要盡最大努力避免出現這種沒有靈魂的軀殼。」


 其他語言閱讀