


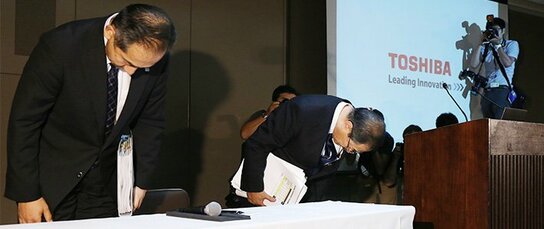
優先考慮高層意志的會計規定
違規會計是通過什麼手法完成的呢?讓我們具體看一看第三方委員會的調查報告。據說東芝內部存在一種高層幹部意志凌駕於正規會計規定之上的「實際會計規定」。拿電力相關基礎設備部門來說,從接單到完成生產需要較長時間。這一期間如遇成本上漲,虧損成定局時,按照權責發生制(Accrual concept)的會計原則,該決算期中,預估損失額要作為準備金計算在內。
這些分公司的有關業務人員必須將預估的損失作為準備金計入,但又存在事前需要得到分公司和總公司高層同意這樣一種「實際會計規定」。一旦計入了準備金,就會對當期業績產生負面影響,所以公司高層以「挑戰」為名,一直嚴格要求相關業務人員改善業績,想辦法處理損失。苦於應對的業務人員對高層的意思心領神會,無視正常的會計規定,以推遲計入虧損的方法來擺脫困境。
社長嚴令要求「拼死拼活」去改善業績
電視業務部門,採用了「延期(Carry over)」手法。比如,拜託收款方將廣告費、物流費等賬單推遲到下一個年度發出,或者提前計算原定於下一個年度對零件實施的降價。還有一招是在出售給海外本土法人的產品價格中過度追加利潤。
在個人電腦業務部門,則利用了與東芝品牌產品代工企業之間的零件交易。東芝將主要零件有償提供給代工方,然後回購組裝好的電腦。為了避免其他競爭對手知曉零件價格,公司以高於實際價格的「隱蔽價格(Masking price)」銷售給代工方,然後再以附家了加工費等費用的價格回購成品。
向代工方開出的隱蔽價格和實際採購價格的差額,在回購電腦成品時抵消,所以本來不應計為利潤。但東芝在向代工方有償提供零件這個環節中將之算作了利潤。隱蔽價格年年提高,已經達到了最初的5倍。採用強制銷售方法,迫使代工方接收超過所需量的零件,就可以造成當期利潤上升的假象。
2009年1月,時任社長西田厚聰嚴令個人電腦業務部門要「拼死拼活」去改善業績。他表示如果照此下去,「這個業務部門的存在不具什麼意義」,以暗示有可能撤銷該業務來向員工施加壓力。於是導致了該分公司通過強制銷售零件來提高利潤的結果。


 其他語言閱讀