


為了核對帳尾,反覆違規
據說後來的佐佐木則夫社長(時任)「從根本上說考慮過應該減少虛報利潤」(調查報告)。但2012年9月,他強硬要求負責個人電腦和影像業務的分公司「在剩下的3天時間內增加120億日圓的銷售利潤」。這無異於迫使了前線人員實施違規的會計處理。
2013年9月,時任社長田中為改善前述分公司的業績惡化問題,與兼任CFO的副社長「密談」了通過零件交易虛報利潤的方案。
此外,東芝還通過半導體庫存調整來篡改粉飾帳目。如此一來,造成了空無實質的利潤提升假象,並有待之後必須核對帳尾。這就迫使東芝陷入了不得不反覆違規的泥沼。
經營者的態度受到考問
2003年4月,修訂實施的商法,訂立了「設置(治理)委員會公司」制度,即在公司內部設置獨立董事占半數以上的稽查、任命和報酬委員會3個委員會,東芝公司立刻就採用了該制度。當時,日本不少經營者都對以獨立董事為中心的美國式制度持批判態度,因為美國相繼發生了安隆(Enron Corporation)等公司的巨額違規會計處理事件。
當時擔任東芝社長的岡村正在2003年4月6日《日本經濟新聞》刊登的採訪報道中表示,「如果缺乏道德觀,那麼什麼制度都發揮不了作用」。此次事件恰如其言,而岡村當時還指出「日本的公司太過中央集權化。社長獨攬大權,導致缺乏透明性、組織僵化的大企業病不斷蔓延」。
雖然部下對上級阿諛奉承的現象不只局限於日本企業,但日本傳統的大企業,統一招聘應屆畢業生並一直僱用至退休,因此就容易催生均質化的組織文化,形成上令下達的企業特質。在此環境中歷經漫長的晉升征程,最終登上金字塔頂端的社長,實際上掌握著包括幹部人事權在內的所有實權。
今年6月,作為新的上市規定,東京證券交易所開始執行要求上市公司至少選任兩名獨立社外董事的企業治理行為準則。公司法也多次得到修訂,監督監察經營者的公共規則正逐步得到強化。
但經濟合作暨發展組織(OECD)副秘書長玉木林太郎認為,如果違規行為是經營者有意為之,那麼即便完善了企業治理行為準則,也難以杜絕。準則不是萬能的。雖然東芝將採取增設獨立董事等措施以防問題再發,但關鍵還在於經營者的態度。
新任東芝獨立董事的朝日集團控股株式會社原社長池田弘一提醒說,負責制定、執行改過自新措施的是執行部門。獨立董事的責任是監督他們。如果幹部、員工不能將之作為自己的問題加以認真對待,那麼一切都將無濟於事。東芝的問題告訴我們,如果企業高層以下的人員缺乏覺悟,那就不可能確立企業治理,這是一項非常艱鉅的工作。
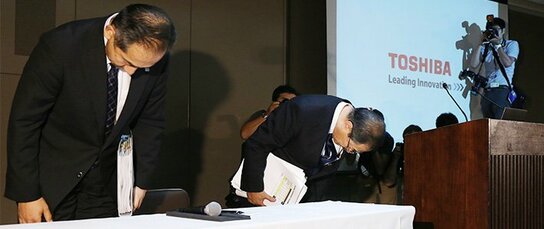
標題圖片:有關會計違規問題的記者會結束後,東芝會長兼社長室町正志(左2)和財務部長渡邊幸一低頭致歉(左1),2015年9月7日(圖片提供:時事通信社)

 其他語言閱讀