


國庫利息支出增加的風險
在國債的未償餘額超過1000兆日圓的情況下,即便政府大舉發行國債,由於目前國債利率沒有大幅上升,財政問題也未暴露出來。這是因為日銀一直通過YCC將長期利率引導控制在低位的緣故。
然而,一旦逐步交由市場機制來決定長期利率,國債利率開始持續上升,那麼國債的利息支出也會增加。如果利息支出只是增加數兆日圓的程度,財政上還可以應付;但在稅收成長乏力的背景下,一旦這項支出的增幅超過10兆日圓,那又將是另一種局面。
如果貨幣政策成功恢復正常,長期利率穩定在1%左右則較理想。另一方面,如果日銀嘗試了恢復利率正常化,但利率上漲壓力大於預期,正常化調控以失敗告終,長期利率躍升至3%以上,那麼國家財政就有可能陷入危機狀態。
如此一來,或許有人會認為「今後日銀只要繼續抑制長期利率即可」,但問題永無休止,不一定能夠永遠控制得住。政治可以暫時性地扭曲經濟(市場機制),但最後經濟很可能會打垮政治。總有一天必定會出現破綻。
另外,假如將日本政府和日本銀行為一個整體,那麼即使日銀持有國債,日銀與政府的合併債務成本基本上也沒有變化。現在,由於利率幾乎是零,所以負債成本尚未顯現,但當日本擺脫通縮之時,此前能以零成本融資解決財政赤字的狀況將會徹底終結,巨額債務成本將會再次暴露出來——或許這樣的思考角度也具有重要意義。在物價上漲壓力不斷加大的背景下,能否履行轉變貨幣政策這一重大責任,取決於日本銀行新領導班子的能力。
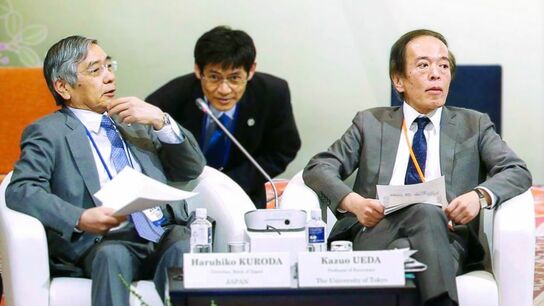
標題圖片:日銀總裁植田和男(右)與前總裁的黑田東彥(左)出席2016年5月在仙台市召開的研討會(共同)






 其他語言閱讀