


分階段推進實質性年金制度改革
問題是,現行年金制度只針對兩種情況:戶主參加了厚生年金保險的上班族家庭、夫妻雙方都參加國民年金保險的自營業家庭。對於這兩種情況之外的工作方式,無法適用於年金制度。
將厚生年金保險適用範圍擴大至非正職員工雖是一種解決辦法,但其無法覆蓋外包等工作方式以及身兼多份工作的情況。勞動方式的多元化,不僅體現在就業冰河期世代的身上,更是一種長期趨勢。政府有必要順應這種趨勢,逐步調整社會保障制度。
另一方面,可以預見,今後少子化、老齡化將不斷加劇,在這種背景下,上調平均津貼水準比較困難。如此一來,研究從高年金群體到低年金群體的收入再分配問題就顯得很有必要。具體說,可以考慮調整基礎年金和報酬比例部分的平衡,也就是提高基礎年金,或者在年金框架內增加針對低年金群體的補充性津貼的資金來源等等。有人提出,這些舉措和按照已繳保費多少領取津貼的社會保險機制不匹配,會影響在職者的財富積累和工作積極性。我們應該在充分考慮這些問題的基礎上,反覆進行討論、研究,制定對策。
同時,第3號被保險者人制度現在已不合時宜,這項制度免除了厚生年金參保者的被扶養配偶的國民年金保險費。在終身未婚率不斷上升的背景下,無論男女,年紀越小,經濟穩定的人結婚概率相對越高。人們常把雙薪家庭的增加和3號制度的是非對錯捆綁在一起進行討論,然而,配偶有固定職業的群體,相較於低收入非正職員工和無業者,其繳納的社會保險費反而較低,筆者認為,這種逆向性才是問題的真正所在。
現行年金制度是根據從年輕時持續繳納的保險費多少來決定退休金額的,要對其進行改革,有必要分階段穩步推進。同時,如果對既有制度進行重大調整,則需要考慮到各項細節的協調性,做好周密的制度設計,這項工作也同樣需要時間。我們必須擺脫短期政局的影響,持續開展扎實深入的討論。
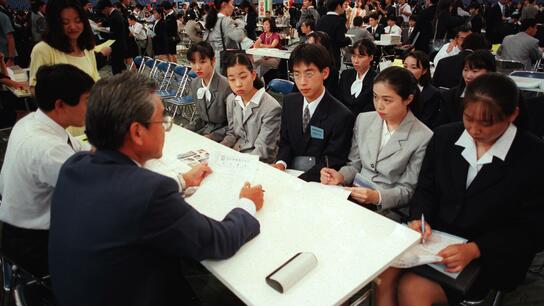
標題圖片:1995年9月,經濟不景氣時期,學生們在就業面試會上聽取招聘企業方的說明(攝於東京文京區東京巨蛋體育館,時事)

 其他語言閱讀