


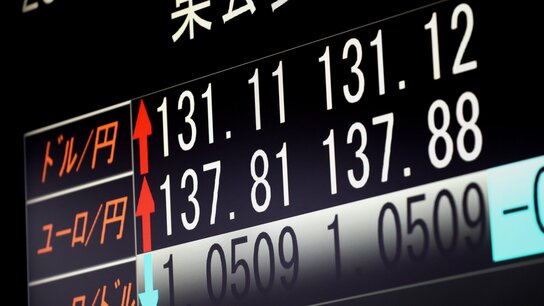
近來日圓貶值趨勢迅猛。燃料價格飆升,再加日圓貶值,物價出現暴漲。媒體紛紛疾呼這是「惡性日圓貶值」。但經濟評論家加谷珪一指出,歸根結底是日本經濟的結構性問題,和過去發生的日圓貶值完全不在一個層級。透過本文,他闡述問題所在。
無法停止量化寬鬆的日本銀行
近來,日圓匯率正以前所未有的速率持續下滑。2021年初,日圓兌美元匯率還在1美元兌104日圓左右,之後一路走低,今年以來更是加速下跌。一度創下了1美元兌131日圓左右的低點。這是20年來的歷史新低,而且下跌速度之快是近年來未曾見過的。
日圓持續貶值的最大原因在於,日美兩國的貨幣政策出現分歧,認為今後兩國利差會急劇擴大的預期愈發高漲。
自從雷曼危機以來,各國央行一直在積極購買國債,實施給市場提供流動性的量化寬鬆政策。除日本以外的其他各國都取得相對的成效,履行美國央行職責的聯邦儲備委員會(FRB)宣佈將結束量化寬鬆政策,並且從今年3月開始升息,已經開始採取旨在回歸貨幣政策正常化的行動。
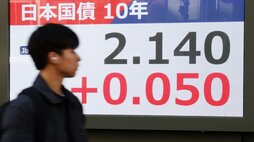
而日本銀行依然繼續實施量化寬鬆政策,至少現階段尚未表示會改變貨幣政策的方針。或者應該說,日本銀行不但不打算改變貨幣政策,甚至讓人感到其不惜採取無限購債操作(在利率達到一定程度以上之後通過無限購買國債方式打壓利率的措施)等一切手段也要繼續堅持寬鬆政策的堅定意志。
儘管美國已經開始為實現貨幣政策正常化而收緊貨幣,但日本仍在通過死守低利率來不斷提供大量流動性,這種狀態自然會導致日圓趨向貶值(即日圓價值下降,形成持續貶值傾向)。棘手的是,進入今年以來,全球通貨膨脹趨勢日益加劇,這進一步刺激了日圓的貶值。






 其他語言閱讀