


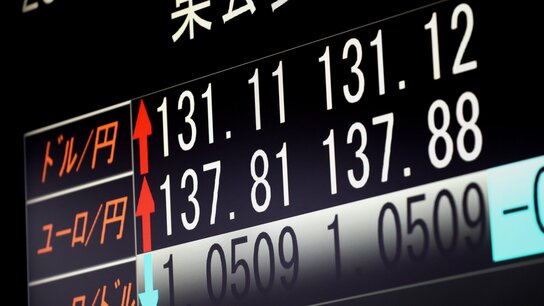
局面已經發生變化的日圓匯率
在人們對疫情危機之後經濟復甦的預期下,物價從2021年下半年開始上漲,2022年2月俄烏戰爭爆發後,原油價格和食品價格進一步飆升。美國輿論對通貨膨脹非常敏感,考慮到11月將要舉行中期選舉,拜登政府不得不對物價問題繃緊神經。如果汽油價格繼續上漲,那就很可能會影響到政府支持率,遏制通膨已經逐漸成為拜登政府的首要課題。市場上甚至有人指出美聯儲或許會加快升息步調。一旦出現這種局面,日美利差就會進一步擴大,隨之而來的結果必然是日圓將承受越來越大的拋壓。
話雖如此,其實過去也有過日美出現利差的情況,但並非每次日圓都遭到了拋售。那麼,為什麼只有這一次日美利差造成了日圓的急劇貶值呢?原因就在於日本經濟的基本結構已經發生了變化,購入日圓的實際需求已經減少。
戰後的日本經濟,基本上一直是出口主導型的成長方式,出口產業始終是日本經濟的主角。將產品銷售到海外的企業如果以美元結算貨款,在給日本國內員工支付薪資時就需要兌換成日圓。因此,在出口活躍的年代,總是存在出口企業買入日圓賣出美元的需求。
然而,上世紀90年代以後,日本的製造業未能如願實現高附加值升級轉型,陷入不得不與韓國、中國和臺灣等新興經濟體展開價格競爭的境地。結果,出於削減成本的考慮,企業紛紛將生產設備轉移到海外,導致日本國內的產業空洞化日益嚴重。由於設立在海外的當地法人會直接持有外幣收入,並不會匯到日本國內,所以近年來出口企業購入日圓的實際需求一直在減少。






 其他語言閱讀